Questões de Concurso
Sobre amortização, depreciação e exaustão em contabilidade geral
Foram encontradas 1.149 questões


Ano: 2014
Banca:
VUNESP
Órgão:
SP-URBANISMO
Prova:
VUNESP - 2014 - SP-URBANISMO - Analista Administrativo - Contabilidade |
Q476787
Contabilidade Geral
Uma Entidade adquiriu, em julho de 2014, um equipamento para uso nas suas operações industriais, portanto, para seu ativo imobilizado. As informações referentes à aquisição do equipamento são:
• O equipamento foi financiado pelo Banco Nacional de Desenvolvimento Econômico e Social – BNDES, no valor de R$ 850.000,00;
• O valor da obra civil para se colocar a máquina em funcionamento foi de R$ 87.000,00;
• A vida útil calculada para o bem foi de 8 anos;
• O valor residual do bem foi calculado em 5% do valor do equipamento;
• O valor do frete foi de 10% do valor do bem;
• O valor do ICMS recuperável foi de 17% do valor do bem.
Com base nessas informações, assinale a alternativa que indica o valor de custo do bem a ser contabilizado, o valor depreciável e a taxa de depreciação, respectivamente.
• O equipamento foi financiado pelo Banco Nacional de Desenvolvimento Econômico e Social – BNDES, no valor de R$ 850.000,00;
• O valor da obra civil para se colocar a máquina em funcionamento foi de R$ 87.000,00;
• A vida útil calculada para o bem foi de 8 anos;
• O valor residual do bem foi calculado em 5% do valor do equipamento;
• O valor do frete foi de 10% do valor do bem;
• O valor do ICMS recuperável foi de 17% do valor do bem.
Com base nessas informações, assinale a alternativa que indica o valor de custo do bem a ser contabilizado, o valor depreciável e a taxa de depreciação, respectivamente.
Ano: 2014
Banca:
FGV
Órgão:
Prefeitura de Recife - PE
Prova:
FGV - 2014 - Prefeitura de Recife - PE - Auditor do Tesouro Municipal - Prova II |
Q473275
Contabilidade Geral
Uma entidade comprou, em 01/07/2011, numerosas máquinas para utilizar em seu negócio, no valor de R$ 40.000,00. O frete da entrega foi de R$ 400,00, pagos pelo fornecedor. Adicionalmente, a entidade incorreu em R$ 800,00 para instalar as máquinas, R$ 500,00 para desmontar as máquinas que já estavam na fábrica e R$ 200,00 para um caminhão levar as máquinas antigas até um depósito.
Além disso, uma vez que as máquinas eram novas no mercado, a entidade contratou um especialista para orientar e treinar os funcionários sobre tal uso durante o primeiro mês de funcionamento. Os honorários foram de R$ 2.000,00.
Na data da compra, a entidade pretendia utilizar as máquinas por cinco anos e, depois desses anos, doá-las. É estimado que o valor da remoção das máquinas seja de R$ 1.400,00.
O valor contábil das máquinas em 31/12/2013 era de
Além disso, uma vez que as máquinas eram novas no mercado, a entidade contratou um especialista para orientar e treinar os funcionários sobre tal uso durante o primeiro mês de funcionamento. Os honorários foram de R$ 2.000,00.
Na data da compra, a entidade pretendia utilizar as máquinas por cinco anos e, depois desses anos, doá-las. É estimado que o valor da remoção das máquinas seja de R$ 1.400,00.
O valor contábil das máquinas em 31/12/2013 era de
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471157
Contabilidade Geral
Uma máquina foi adquirida à vista em 01/01/2012 por R$ 15.000.000,00 e será instalada em um local alugado pela empresa. A empresa estima que utilizará esta máquina por 8 anos e no final deste prazo de utilização, a máquina poderá ser vendida por R$ 2.000.000,00.
No final do 8o ano, a empresa retirará a máquina do local e, consta no contrato de aluguel que a empresa deverá devolver a localidade nas mesmas condições em que a recebeu no início do contrato de aluguel. Para fazer a desmontagem, remover a máquina e reestruturar o imóvel, a empresa projeta que incorrerá em gastos no valor de R$ 1.000.000,00 e a taxa acumulada de juros, para a empresa, projetada para os próximos 8 anos é 25%. A utilização da máquina ocorre de forma contínua durante 24 horas por dia, em função da atividade da empresa e esta, utiliza o método das cotas constantes para o cálculo da depreciação.
O valor contábil da máquina a ser apresentado no Balanço Patrimonial em 31/12/2012 e o valor da Despesa de Depreciação apresentado na Demonstração do Resultado do ano de 2012 foram, respectivamente,
No final do 8o ano, a empresa retirará a máquina do local e, consta no contrato de aluguel que a empresa deverá devolver a localidade nas mesmas condições em que a recebeu no início do contrato de aluguel. Para fazer a desmontagem, remover a máquina e reestruturar o imóvel, a empresa projeta que incorrerá em gastos no valor de R$ 1.000.000,00 e a taxa acumulada de juros, para a empresa, projetada para os próximos 8 anos é 25%. A utilização da máquina ocorre de forma contínua durante 24 horas por dia, em função da atividade da empresa e esta, utiliza o método das cotas constantes para o cálculo da depreciação.
O valor contábil da máquina a ser apresentado no Balanço Patrimonial em 31/12/2012 e o valor da Despesa de Depreciação apresentado na Demonstração do Resultado do ano de 2012 foram, respectivamente,
Ano: 2014
Banca:
CEC
Órgão:
Prefeitura de Piraquara - PR
Prova:
CEC - 2014 - Prefeitura de Piraquara - PR - Contador |
Q469951
Contabilidade Geral
Relativamente ao ativo imobilizado, analise as afirmativas abaixo:
I. Ativo imobilizado é o item tangível que: (a) é mantido para uso na produção ou fornecimento de mercadorias ou serviços, para aluguel a outros, ou para fins administrativos; e (b) se espera utilizar por mais de um período.
II. A depreciação do ativo se inicia quando este está disponível para uso, ou seja, quando está no local e em condição de funcionamento na forma pretendida pela administração. A depreciação de um ativo deve cessar na data em que é classificado como mantido para venda ou, ainda, na data em que é baixado, o que ocorrer primeiro.
III. Terrenos e edifícios são contabilizados separadamente, exceto quando adquiridos conjuntamente.
Esta(ão) correta(s):
I. Ativo imobilizado é o item tangível que: (a) é mantido para uso na produção ou fornecimento de mercadorias ou serviços, para aluguel a outros, ou para fins administrativos; e (b) se espera utilizar por mais de um período.
II. A depreciação do ativo se inicia quando este está disponível para uso, ou seja, quando está no local e em condição de funcionamento na forma pretendida pela administração. A depreciação de um ativo deve cessar na data em que é classificado como mantido para venda ou, ainda, na data em que é baixado, o que ocorrer primeiro.
III. Terrenos e edifícios são contabilizados separadamente, exceto quando adquiridos conjuntamente.
Esta(ão) correta(s):
Q467104
Contabilidade Geral
Os métodos de depreciação, amortização e exaustão devem ser compatíveis com a vida útil econômica do ativo e aplicados uniformemente. Sem prejuízo da utilização de outros métodos de cálculo dos encargos de depreciação, podem ser adotados os seguintes métodos:
Ano: 2014
Banca:
FGV
Órgão:
SEFAZ-MT
Provas:
FGV - 2014 - SEFAZ- MT - Auditor Fiscal Tributário da Receita Municipal - Prova 1
|
FGV - 2014 - Prefeitura de Cuiabá - MT - Auditor Fiscal Tributário da Receita Municipal - Prova I |
Q463710
Contabilidade Geral
O contador de uma empresa incorreu em um erro no reconhecimento da despesa de amortização de um ativo intangível, não considerando o valor residual de 40% de seu valor contábil.
Esse erro gerou, no período, o seguinte efeito no patrimônio da empresa, antes de efetuado qualquer ajuste de regularização:
Esse erro gerou, no período, o seguinte efeito no patrimônio da empresa, antes de efetuado qualquer ajuste de regularização:
Ano: 2014
Banca:
FUNCAB
Órgão:
SEFAZ-BA
Prova:
FUNCAB - 2014 - SEMGE - BA - Auditor Fiscal - Administração Tributária - Tarde |
Q458351
Contabilidade Geral
Determinada empresa financiou um item para seu imobilizado no valor de R$ 200.000,00. No período de montagem e testes, incorreu nos seguintes gastos:
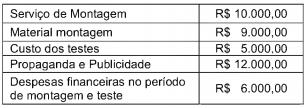
A Receita Federal considera em cinco anos a vida útil desse bem para fins fiscais. Sua vida útil econômica foi avaliada em 7 anos, com valor residual de R$ 20.000,00. Sob a luz das normas contábeis atuais, determine o saldo da conta de depreciação acumulada desse item, ao final do 3o ano de sua aquisição.
A Receita Federal considera em cinco anos a vida útil desse bem para fins fiscais. Sua vida útil econômica foi avaliada em 7 anos, com valor residual de R$ 20.000,00. Sob a luz das normas contábeis atuais, determine o saldo da conta de depreciação acumulada desse item, ao final do 3o ano de sua aquisição.
Ano: 2014
Banca:
FEPESE
Órgão:
MPE-SC
Prova:
FEPESE - 2014 - MPE-SC - Analista de Contas Públicas - Contabilidade |
Q458058
Contabilidade Geral
A diminuição do valor dos elementos dos ativos imobilizado e intangível será registrada periodicamente nas contas de:
1. depreciação, quando corresponder à perda do valor dos direitos que têm por objeto bens físicos sujeitos a desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência.
2. depreciação, quando corresponder a ganhodo valor dos direitos que têm por objeto bens físicos sujeitos a desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência.
3. amortização, quando corresponder à perda do valor do capital aplicado na aquisição de direitos da propriedade industrial ou comercial e quaisquer outros com existência ou exercício de duração limitada, ou cujo objeto sejam bens de utilização por prazo legal ou contratualmente limitados.
4. amortização, quando corresponder à perda do valor do capital aplicado na venda de direitos da propriedade industrial ou comercial e quaisquer outros com existência ou exercício de duração limitada, ou cujo objeto sejam bens de utilização por prazo legal ou contratualmente limitados.
5. exaustão, quando corresponder à perda do valor, decorrente da sua exploração, de direitos cujo objeto sejam recursos minerais ou florestais, ou bens aplicados nessa exploração.
6. exaustão, quando corresponder à perda do valor, decorrente da sua exploração, de obrigações cujo objeto sejam recursos minerais ou florestais, ou bens aplicados nessa exploração.
Assinale a alternativa que indica todas as afirmativas corretas.
1. depreciação, quando corresponder à perda do valor dos direitos que têm por objeto bens físicos sujeitos a desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência.
2. depreciação, quando corresponder a ganhodo valor dos direitos que têm por objeto bens físicos sujeitos a desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência.
3. amortização, quando corresponder à perda do valor do capital aplicado na aquisição de direitos da propriedade industrial ou comercial e quaisquer outros com existência ou exercício de duração limitada, ou cujo objeto sejam bens de utilização por prazo legal ou contratualmente limitados.
4. amortização, quando corresponder à perda do valor do capital aplicado na venda de direitos da propriedade industrial ou comercial e quaisquer outros com existência ou exercício de duração limitada, ou cujo objeto sejam bens de utilização por prazo legal ou contratualmente limitados.
5. exaustão, quando corresponder à perda do valor, decorrente da sua exploração, de direitos cujo objeto sejam recursos minerais ou florestais, ou bens aplicados nessa exploração.
6. exaustão, quando corresponder à perda do valor, decorrente da sua exploração, de obrigações cujo objeto sejam recursos minerais ou florestais, ou bens aplicados nessa exploração.
Assinale a alternativa que indica todas as afirmativas corretas.
Q454752
Contabilidade Geral
Uma entidade da administração pública adquiriu um veículo para uso em suas atividades no valor de R$50.000,00. Considerando que é estimado que, ao final de seu período útil em que será calculada a depreciação periódica (5 anos), o bem terá um valor residual correspondente a 10% sobre o preço de compra, assinale a alternativa que apresenta a despesa de depreciação do 4º (penúltimo) ano
Ano: 2014
Banca:
Quadrix
Órgão:
COBRA Tecnologia S/A (BB)
Prova:
Quadrix - 2014 - COBRA Tecnologia S-A (BB) - Técnico Administrativo |
Q449229
Contabilidade Geral
Qual o impacto do lançamento contábil mensal da depreciação de móveis e utensílios?
Ano: 2014
Banca:
FCC
Órgão:
SEFAZ-PE
Prova:
FCC - 2014 - SEFAZ-PE - Auditor Fiscal do Tesouro Estadual - Conhecimentos Gerais |
Q446403
Contabilidade Geral
Em 31/12/2009, a empresa Equipamentos Pesados S.A. adquiriu uma máquina pelo valor de R$ 800.000,00, para ser pago integralmente em 2012. Se a empresa tivesse adquirido o equipamento à vista o preço teria sido R$ 650.000,00. A empresa tem como política utilizar suas máquinas por um período de 8 anos e o valor residual esperado para venda da máquina no final do prazo de utilização corresponde a 20% do valor à vista da máquina comprada. Em 30/06/2011, a empresa vendeu esta máquina por R$ 500.000,00 à vista. Com base nestas informações, o resultado obtido na venda da máquina que será evidenciado na Demonstração de Resultados é
Q444641
Contabilidade Geral
O procedimento que uma empresa deve adotar quando identifica que uma unidade geradora de caixa (conjunto de ativos) possui um valor acima do valor de mercado é:
Ano: 2014
Banca:
FCC
Órgão:
TRT - 13ª Região (PB)
Prova:
FCC - 2014 - TRT - 13ª Região (PB) - Analista Judiciário - Contabilidade |
Q444329
Contabilidade Geral
Em 15/04/2014, a Cia. Amarela verificou que a despesa de depreciação de seu ativo imobilizado, referente ao ano de 2013, foi calculada considerando o valor residual incorreto. Sabendo que a diferença entre os valores (calculado e o que deveria ter sido calculado como despesa de depreciação) é material, a Cia. Amarela
Q426906
Contabilidade Geral
Uma sociedade empresária adquiriu uma máquina por R$120.000,00, em 1º.7.2012. A máquina foi instalada e colocada em condições de funcionamento no dia 1º.1.2013. A vida útil é de 10 anos, não há valor residual e a depreciação é calculada pelo método linear.
Com base nessas informações, a depreciação acumulada do bem em 28.2.2014 é de:
Com base nessas informações, a depreciação acumulada do bem em 28.2.2014 é de:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 1º Exame
|
CFC - 2014 - CFC - Técnico em Contabilidade |
Q426850
Contabilidade Geral
De acordo com a NBC TG 27 (R1) – Imobilizado, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. A depreciação é reconhecida mesmo que o valor justo do ativo exceda o seu valor contábil, desde que o valor residual do ativo não exceda o seu valor contábil.
II. A reparação e a manutenção de um ativo evitam a necessidade de depreciá-lo.
III. O valor depreciável de um ativo deve ser apropriado de forma sistemática ao longo da sua vida útil estimada.
IV. O valor residual e a vida útil de um ativo são revisados pelo menos ao final de cada exercício e, se as expectativas diferirem das estimativas anteriores, a mudança deve ser contabilizada como retificação de erro de período anterior.
A sequência CORRETA é:
I. A depreciação é reconhecida mesmo que o valor justo do ativo exceda o seu valor contábil, desde que o valor residual do ativo não exceda o seu valor contábil.
II. A reparação e a manutenção de um ativo evitam a necessidade de depreciá-lo.
III. O valor depreciável de um ativo deve ser apropriado de forma sistemática ao longo da sua vida útil estimada.
IV. O valor residual e a vida útil de um ativo são revisados pelo menos ao final de cada exercício e, se as expectativas diferirem das estimativas anteriores, a mudança deve ser contabilizada como retificação de erro de período anterior.
A sequência CORRETA é:
Ano: 2014
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 1º Exame
|
CFC - 2014 - CFC - Técnico em Contabilidade |
Q426823
Contabilidade Geral
Uma sociedade empresária possui um bem que consta no seu imobilizado, em 31.12.2013, composto pelos seguintes valores:
Custo de Aquisição - R$80.000,00
(-) Depreciação Acumulada R$20.000,00
(-) Perda Estimada por Redução ao Valor Recuperável R$5.000,00
Em 2.1.2014, o bem foi vendido à vista por R$54.000,00.
O resultado apurado nesta operação é uma perda de:
Custo de Aquisição - R$80.000,00
(-) Depreciação Acumulada R$20.000,00
(-) Perda Estimada por Redução ao Valor Recuperável R$5.000,00
Em 2.1.2014, o bem foi vendido à vista por R$54.000,00.
O resultado apurado nesta operação é uma perda de:
Ano: 2014
Banca:
IADES
Órgão:
UFBA
Provas:
IADES - 2014 - UFBA - Analista Administrativo - Contabilidade
|
IADES - 2014 - EBSERH - Analista Administrativo - Contabilidade |
Q419224
Contabilidade Geral
Uma determinada companhia obteve no exercício receitas no total de $ 145.000 e adquiriu insumos de terceiros no valor de $ 98.600. Sabendo que o valor adicionado recebido em transferência foi $ 23.100 e as retenções referentes à depreciação e à amortização totalizaram $ 12.700, é correto afirmar que o valor adicionado produzido pela empresa foi
Ano: 2014
Banca:
IADES
Órgão:
UFBA
Provas:
IADES - 2014 - UFBA - Analista Administrativo - Contabilidade
|
IADES - 2014 - EBSERH - Analista Administrativo - Contabilidade |
Q419219
Contabilidade Geral
Acerca do conceito de depreciação, assinale a alternativa correta.
Ano: 2014
Banca:
FCC
Órgão:
TCE-PI
Prova:
FCC - 2014 - TCE-PI - Auditor Fiscal de Controle Externo |
Q416831
Contabilidade Geral
Em 31/12/2011 a empresa Estruturada S.A. adquiriu uma máquina por R$ 500.000,00 à vista. A empresa estimou que a vida útil econômica da máquina, na data de aquisição, era 8 anos e o valor residual esperado para venda da máquina no final do prazo de vida útil seria R$ 20.000,00. Sabe-se que a empresa adota o método das quotas constantes para o cálculo da despesa de depreciação e que, em 31/08/2013, vendeu esta máquina por R$ 390.000,00 à vista. Com base nessas informações, será evidenciado na Demonstração de Resultados um
Q415860
Contabilidade Geral
Em 10/10/2010, uma empresa comercial adquiriu, com isenção de impostos, um veículo por R$ 30.000. A vida útil prevista foi de cinco anos, com uma estimativa de valor residual equivalente a 10% do seu custo. Sabendo-se que a depreciação é apropriada pelo método das cotas constantes, o valor correspondente da depreciação acumulada desse veículo era, em 31/12/2012, igual a:

 Conheça nossos planos