Questões de Concurso
Sobre sistemas de custeio em contabilidade de custos
Foram encontradas 995 questões


I. No método RKW, todos os custos e despesas, inclusive as de natureza financeira, são apropriados aos produtos e rateados entre todos esses produtos.
II. O método baseia-se na identificação de atividades e na utilização de direcionadores de custos para realizar o rateio aos produtos.
III. No Custeio RKW, os custos fixos são tratados como despesas do período, sendo apropriados aos produtos apenas os custos variáveis.
Considerando as metodologias de custeio para fins gerenciais, julgue o item subsequente.
O método do custeio variável considera apenas custos e despesas variáveis no custo unitário do produto, o que permite a apuração da margem de contribuição absoluta e relativa e, em decorrência, a apuração do ponto de equilíbrio e de outras medidas de grande valor para fins de gestão.
Julgue o item a seguir, referente à contabilidade de custos.
O custeio por ordem de produção é adequado para empresas que produzem sob encomenda, enquanto o custeio por processo é indicado para produção contínua e padronizada.
Julgue o item a seguir, referente à contabilidade de custos.
No custeio por absorção, são incorporados ao valor dos produtos apenas os custos variáveis, enquanto os custos fixos são tratados como despesa do período.
Julgue o item a seguir, referente à contabilidade de custos.
O método direto de alocação considera integralmente as trocas de serviços entre departamentos de apoio.
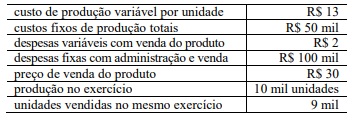
Com base nessa situação hipotética, julgue o item que se segue.
O estoque final de produtos acabados, se apurado segundo o método do custeio por absorção, foi de 18 mil.
Em janeiro de X4, a empresa produziu 1.200 unidades e vendeu 900 unidades. Os custos variáveis no período totalizaram R$ 600,00 por violino.
Os custos fixos e despesas fixas mensais da empresa foram os seguintes:
• Salários dos supervisores de fábrica: R$ 150.000,00 por mês; • Salários do pessoal administrativo: R$ 30.000,00 por mês; • Depreciação das máquinas utilizadas na fabricação: R$ 39.800,00 por mês; • Aluguel do prédio da fábrica: R$ 15.000,00 por mês; • Custos diversos de manufatura: R$ 10.000,00 por mês; • Promoção e Propaganda: R$ 20.000,00 por mês.
Não houve estoques de produtos em elaboração, e não são considerados tributos incidentes sobre a receita.
Assinale a opção que indica o Lucro Bruto da empresa pelo método de custeio por absorção.
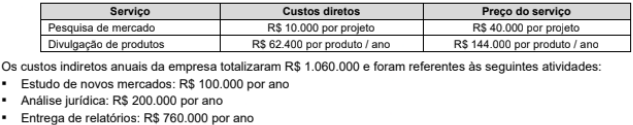
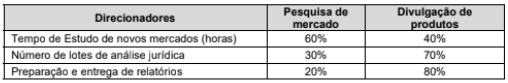
Atenção: Considere as informações a seguir para responder à questão.
Uma empresa fabrica e vende um único produto. No mês de julho de 2025, produziu integralmente 2.000 unidades do produto e incorreu nos seguintes gastos:
Custos e despesas variáveis
• Mão de obra direta: R$ 24 por unidade produzida
• Matéria-prima: R$ 48 por unidade produzida
• Despesas variáveis: R$ 12 por unidade produzida
Custos e despesas fixas
• Custos fixos diretos: R$ 24.000
• Custos fixos indiretos: R$ 72.000
• Despesas fixas: R$ 48.000
I. Trata-se de um método de custeio que busca reduzir a arbitrariedade dos rateios dos custos indiretos, uma vez que os custos são inicialmente apropriados às atividades e, posteriormente, aos produtos.
II. O custeio ABC envolve a identificação das atividades relevantes no processo produtivo, bem como a atribuição dos custos a essas atividades.
III. No custeio ABC, os direcionadores de custos de recursos indicam a forma como os produtos consomem as atividades.
Está(ão) CORRETA(S)
O levantamento identificou, entre outras, as seguintes atividades recorrentes: (i) análise de requerimentos, (ii) vistorias em campo, (iii) emissão de documentos/autorizações, e (iv) atendimento ao público.
Pretende-se eleger direcionadores (cost drivers) que melhor representem a relação de causalidade entre consumo de recursos e execução das atividades, evitando critérios de simples conveniência (como “percentual fixo” ou “proporção do orçamento”).
Considerando a lógica do ABC e a necessidade de aderência causal, indique a alternativa CORRETA quanto ao direcionador mais apropriado para ratear os custos da atividade vistorias em campo.
O custo fixo indireto de fabricação (CIF fixo) do mês foi de R$ 60.000, já equivalente a R$ 5 por unidade produzida. O custo variável de fabricação foi de R$ 8 por unidade. Considere que despesas administrativas são tratadas fora do custo de fabricação.
Com base nas diferenças entre custeio por absorção e custeio variável, indique a alternativa CORRETA quanto ao tratamento do CIF fixo e ao efeito no resultado do período, quando a produção excede as entregas.
Para a classificação fixo/variável (no curto prazo), considere o mês analisado: variáveis variam com o nível de atividade da rota; fixos não variam com o nível de atividade dentro do mês.
Itens: combustível do veículo, salários da equipe operacional, depreciação do equipamento, salário do supervisor, aluguel da garagem, EPI da equipe.
Classifique os itens quanto a direto/indireto e fixo/variável (no curto prazo) e indique a alternativa CORRETA.
Gastos → Custos → Produtos em Elaboração → Produtos Acabados → Custo dos Produtos Vendidos → Resultado
Considerando esse fluxo e os conceitos associados, assinale a alternativa CORRETA.

 Conheça nossos planos