Questões de Concurso
Sobre sistemas de custeio em contabilidade de custos
Foram encontradas 995 questões


Ano: 2026
Banca:
FAFIPA
Órgão:
MatinhosPREV - PR
Prova:
FAFIPA - 2026 - MatinhosPREV - PR - Contador |
Q4358176
Contabilidade de Custos
Uma indústria produziu 6.000 unidades no período e vendeu 4.800 unidades. Não havia estoque inicial
de produtos acabados. No período, foram apurados os seguintes gastos de produção:
• Matéria-prima consumida: R$ 180.000,00 • Mão de obra direta: R$ 120.000,00 • Custos indiretos variáveis de fabricação: R$ 60.000,00 • Custos indiretos fixos de fabricação: R$ 90.000,00
Considerando o custeio por absorção e que a produção do período corresponde à capacidade normal, o custo dos produtos vendidos será de:
Ano: 2026
Banca:
FAFIPA
Órgão:
MatinhosPREV - PR
Prova:
FAFIPA - 2026 - MatinhosPREV - PR - Contador |
Q4358175
Contabilidade de Custos
Uma indústria vende determinado produto por R$ 250,00 a unidade. Para cada unidade vendida,
incorre em custo variável de fabricação de R$ 110,00 e despesas variáveis de venda de R$ 30,00. Os
custos e despesas fixos do período totalizam R$ 180.000,00.
Considerando a lógica do custeio variável para fins gerenciais, desconsiderando tributos sobre vendas e outros efeitos, a margem de contribuição unitária desse produto é:
Considerando a lógica do custeio variável para fins gerenciais, desconsiderando tributos sobre vendas e outros efeitos, a margem de contribuição unitária desse produto é:
Q4328009
Contabilidade de Custos
Durante o mês de maio de 2025, a Zeta Ltda., empresa do ramo industrial, produziu 600 unidades do Produto 1 e
400 unidades do Produto 2. O tempo de produção é de 20 minutos para Produto 1 e 30 minutos para Produto 2. Nesse
período, os custos indiretos de fabricação totalizaram $ 30.000. Os custos unitários com matéria-prima foram $ 50 para
o Produto 1 e $ 60 para o Produto 2. Já os custos unitários com mão de obra direta foram, respectivamente, $ 32 e $ 48.
Com base nessas informações, assinale a alternativa que apresenta o custo total unitário de fabricação do Produto 1
e do Produto 2, respectivamente, considerando o tempo de fabricação unitário como o critério de rateio dos custos
indiretos de fabricação.
Q4321148
Contabilidade de Custos
A empresa Solar Indústria Ltda. fabrica dois produtos: Produto A e Produto B. No mês de abril, foram
apurados os seguintes custos indiretos de fabricação (CIF), no total de R$ 120.000,00.
Pelo método do custeio por absorção, a empresa utiliza como critério de rateio as horas de mão de obra
direta. Foram registradas:
• Produto A: 3.000 horas • Produto B: 1.000 horas
Pelo método ABC (Activity-Based Costing), verificou-se que os custos indiretos decorrem exclusivamente da atividade de preparação de máquinas (setup), cujo direcionador é o número de preparações realizadas:
• Produto A: 20 setups • Produto B: 40 setups
Com base nessas informações, assinale a alternativa correta.
Ano: 2026
Banca:
FADCT
Órgão:
CONSUD - PR
Prova:
FADCT - 2026 - CONSUD - PR - Técnico de Contabilidade |
Q4316050
Contabilidade de Custos
Uma indústria fabrica um único produto e deseja analisar os métodos de custeio para apuração dos custos
de produção. Sobre o custeio por absorção e o custeio baseado em atividades (ABC – Activity Based
Costing), assinale a alternativa correta.
Q4305659
Contabilidade de Custos
Texto associado
Considere o enunciado a seguir para responder à questão:
Uma Entidade Fechada de Previdência Complementar
(EFPC) administra dois planos de benefícios: o Plano Estrela
e o Plano Cometa. Para o exercício atual, a entidade registrou
um total de R$ 1.000.000,00 em despesas administrativas comuns que devem ser rateadas. Seguindo a metodologia de
quatro etapas, foram definidos os seguintes critérios:
Etapa 1 (Ponderação por Gestão): definiu-se que 40% do
esforço administrativo é voltado para a “Administração do
Passivo” (Gestão Previdencial) e 60% para a “Administração do Ativo” (Gestão de Investimentos).
Etapa 2 (Rateio do Passivo): com base no número ponderado de participantes e assistidos, o Plano Estrela
absorve 70% dos custos deste centro.
Etapa 3 (Rateio do Ativo): com base no volume de recursos garantidores e indicadores de risco, o Plano Estrela
absorve 30% dos custos deste centro.
Considerando a 4ª etapa (segregação final), qual
o valor total da despesa administrativa comum que
deve ser alocado ao Plano Estrela (em R$)?
Ano: 2026
Banca:
VUNESP
Órgão:
Prefeitura de Jardinópolis - SP
Prova:
VUNESP - 2026 - Prefeitura de Jardinópolis - SP - Contador II |
Q4293557
Contabilidade de Custos
Sobre o custeio por absorção, custeio variável e custo-padrão, é correto afirmar:
Ano: 2026
Banca:
IGEDUC
Órgão:
Prefeitura de Altos - PI
Prova:
IGEDUC - 2026 - Prefeitura de Altos - PI - Engenheiro Agrônomo |
Q4276229
Contabilidade de Custos
Em um projeto público, o gerente comparou o valor
planejado, o valor agregado e os custos reais para
avaliar se a execução estava ocorrendo conforme o
planejamento aprovado. Considerando os conceitos da
Análise de Valor Agregado (EVM), assinale a alternativa
CORRETA.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Pinheiro Preto - SC
Prova:
FUNDATEC - 2026 - Prefeitura de Pinheiro Preto - SC - Controle Interno - Edital nº 1 |
Q4251986
Contabilidade de Custos
O órgão de controle interno de uma prefeitura, responsável por avaliar a eficiência
da gestão e subsidiar decisões sobre a alocação de recursos, implantou um subsistema de apuração
de custos dos serviços públicos prestados à população. Ao mensurar o custo de um serviço específico,
a controladoria determinou que fossem apropriados a esse serviço todos os custos incorridos na sua
produção, tanto os fixos quanto os variáveis, diretos e indiretos, mantendo as despesas de natureza
administrativa fora do custo do serviço e reconhecendo-as diretamente no resultado do período. O
método de custeio adotado pelo controle interno da prefeitura é o:
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
CESAMA
Prova:
INSTITUTO AOCP - 2026 - CESAMA - Analista de Saneamento – Contador |
Q4251183
Contabilidade de Custos
Em maio de 2026, uma indústria do setor têxtil
produziu 100.000 calças jeans, das quais 80.000
unidades foram comercializadas ao preço unitário
de R$ 120. A empresa adota o custeio por absorção
para fins fiscais e o custeio variável para fins
gerenciais. No período, os custos variáveis de
produção corresponderam a R$ 70 por unidade
produzida, os custos fixos de fabricação
totalizaram R$ 800.000, as despesas variáveis
foram de R$ 20 por unidade vendida e as despesas
fixas somaram R$ 400.000. Com base nos critérios
de apropriação dos custos nos métodos de custeio
por absorção e custeio variável, assinale a
alternativa que apresenta, respectivamente, o
custo unitário apurado em cada método.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
ARSAL
Prova:
CESPE / CEBRASPE - 2026 - ARSAL - Analista de Regulação - Especialidade: Ciências Contábeis |
Q4250376
Contabilidade de Custos
Em relação a custos para avaliação de estoques e para tomada de decisões, bem como a sistemas de custos e informações gerenciais, julgue o item que se segue.
No processo de formação de preços com base em custos, o mark-up equivale à margem de lucro que se espera obter com a venda do produto no mercado.
Q4247794
Contabilidade de Custos
Os custos diretos unitários dos produtos A, B e C, que são fabricados e vendidos por uma empresa, e as quantidades mensais
produzidas são apresentados na tabela a seguir:
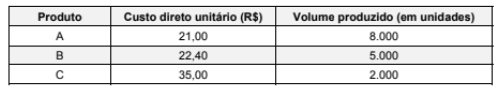
Os custos fixos mensais totalizam R$ 240.000 e a empresa distribui esses custos entre os três produtos com base nos totais dos custos diretos dos produtos.
Considerando-se exclusivamente os dados acima, o custo total mensal do produto B é, em reais,
Os custos fixos mensais totalizam R$ 240.000 e a empresa distribui esses custos entre os três produtos com base nos totais dos custos diretos dos produtos.
Considerando-se exclusivamente os dados acima, o custo total mensal do produto B é, em reais,
Q4247791
Contabilidade de Custos
A empresa Limitada S.A. fabrica e vende somente os produtos P1, P2 e P3, que são produzidos em um único departamento. As
informações referentes ao processo produtivo da empresa no mês de outubro de 2025 foram as seguintes:
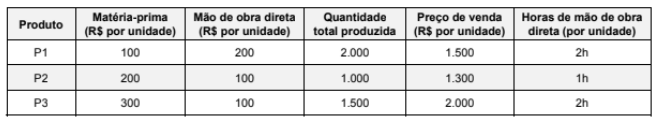
Os custos indiretos incorridos no mês de outubro de 2025 totalizaram R$ 2.800.000. A empresa adota o método de custeio por absorção e os custos indiretos são alocados aos produtos em função da quantidade de horas de mão de obra direta utilizada no período.
Sabendo que não havia estoques iniciais dos produtos, que toda produção do mês de outubro foi finalizada e não há estoques finais de produtos, os custos unitários de produção dos produtos P1, P2 e P3, no mês de outubro de 2025, foram, respectivamente, em reais.
Q4247788
Contabilidade de Custos
Texto associado
No mês de setembro de 2025, uma empresa, que fabrica e vende um único produto, produziu 5.000 unidades desse produto e
incorreu nos seguintes gastos:
Custos e despesas variáveis
• Matéria prima: R$ 144,00 por unidade produzida
• Mão de obra direta: R$ 72,00 por unidade produzida
• Despesas variáveis: R$ 36,00 por unidade produzida
Custos e despesas fixas
• Custos fixos diretos: R$ 72.000,00
• Custos fixos indiretos: R$ 216.000,00
• Despesas fixas: R$ 144.000,00
O custo unitário da produção no mês de setembro de 2025, considerando que a empresa adota o método de custeio por absorção,
foi, em reais,
Ano: 2026
Banca:
VUNESP
Órgão:
Prefeitura de Tremembé - SP
Prova:
VUNESP - 2026 - Prefeitura de Tremembé - SP - Contador |
Q4228240
Contabilidade de Custos
Texto associado

As informações a seguir serão utilizadas para responder à questão:
Após dois anos de crescimento moderado, a Indústria
Orion está passando por uma reestruturação, tendo em
vista que os resultados mais recentes passaram a ser
considerados aquém das expectativas pelo Conselho de
Administração.
A empresa possui capacidade instalada para produzir
até 50.000 unidades por ano de um certo produto, mas,
atualmente, opera abaixo desse nível. Diante da pressão
por resultados, o diretor industrial decidiu, no último trimestre de 2025, aumentar o volume de produção, ainda
que não houvesse sinal concreto de crescimento na demanda.
A expectativa era de que essa decisão contribuísse para
a diluição de custos fixos e, consequentemente, para a
melhora do resultado reportado.
Ao final do exercício, os dados consolidados foram os
seguintes:
As informações a seguir serão utilizadas para responder às
questões 43 e 44:
Após dois anos de crescimento moderado, a Indústria Orion está passando por uma reestruturação, tendo em vista que os resultados mais recentes passaram a ser considerados aquém das expectativas pelo Conselho de Administração. A empresa possui capacidade instalada para produzir até 50.000 unidades por ano de um certo produto, mas, atualmente, opera abaixo desse nível. Diante da pressão por resultados, o diretor industrial decidiu, no último trimestre de 2025, aumentar o volume de produção, ainda que não houvesse sinal concreto de crescimento na demanda. A expectativa era de que essa decisão contribuísse para a diluição de custos fixos e, consequentemente, para a melhora do resultado reportado. Ao final do exercício, os dados consolidados foram os seguintes:
Considerando esse cenário, é correto afirmar que o custo unitário pelo custeio variável e pelo custeio por absorção totalizaram, respectivamente, em R$:
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Porto Velho - RO
Prova:
CESPE / CEBRASPE - 2026 - Prefeitura de Porto Velho - RO - Contador |
Q4228098
Contabilidade de Custos
Texto associado
Texto 1A2
Uma empresa industrial produz dois tipos de produto — X e Y. Em determinado período, foram produzidas e vendidas 20.000 unidades de X e 23.400 unidades de Y, aos preços indicados na tabela a seguir.

Para o último trimestre, o gerente de controladoria apresentou os dados constantes na tabela que se segue.

Com base nas informações fornecidas no texto 1A2, assinale a
opção em que são apresentados, respectivamente, em R$, o custo
unitário do produto X, calculado pelo custeio por absorção, e o
custo unitário do produto Y, calculado pelo custeio variável.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Porto Velho - RO
Prova:
CESPE / CEBRASPE - 2026 - Prefeitura de Porto Velho - RO - Contador |
Q4228097
Contabilidade de Custos
Assinale a opção em que é corretamente indicado o sistema de
custeio em que se alocam aos produtos e serviços todos os custos
e despesas, inclusive as despesas financeiras, fornecendo-se o
montante total do gasto da entidade em seu esforço de obter
receitas.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Porto Velho - RO
Prova:
CESPE / CEBRASPE - 2026 - Prefeitura de Porto Velho - RO - Contador |
Q4228095
Contabilidade de Custos

Na tabela precedente, são apresentados os custos indiretos do departamento de acabamento de produtos de uma empresa industrial no 2.º trimestre, durante o qual foram produzidas, com o mesmo acabamento final, 45.000 unidades do produto A e 25.000 unidades do produto B. No referido departamento, o critério de rateio de custos indiretos é baseado na quantidade produzida.
Com base nos dados apresentados nessa situação hipotética, assinale a opção em que é corretamente indicado, em R$, o custo indireto total atribuído ao produto B.
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Específicos |
Q4221486
Contabilidade de Custos
Uma empresa de tecnologia oferece dois tipos de serviços aos seus clientes: manutenção de hardware e desenvolvimento de
software. Os custos diretos para cada tipo de serviço são os seguintes:

Os custos indiretos anuais da empresa totalizaram R$ 1.060.000 e foram referentes às seguintes atividades:
• Estudo e análise: R$ 100.000 por ano
• Serviços indiretos: R$ 200.000 por ano
• Testes de funcionalidade: R$ 760.000 por ano
Os direcionadores de custos anuais dessas atividades identificados pela empresa e os percentuais consumidos por cada tipo de serviço foram:

No ano de 2025, a empresa realizou 10 serviços de manutenção de equipamentos e desenvolveu 20 softwares.
Se a empresa adota o Custeio Baseado em Atividades (ABC), os custos totais da manutenção de hardware e do desenvolvimento de software no ano de 2025 foram, respectivamente, em reais:
Os custos indiretos anuais da empresa totalizaram R$ 1.060.000 e foram referentes às seguintes atividades:
• Estudo e análise: R$ 100.000 por ano
• Serviços indiretos: R$ 200.000 por ano
• Testes de funcionalidade: R$ 760.000 por ano
Os direcionadores de custos anuais dessas atividades identificados pela empresa e os percentuais consumidos por cada tipo de serviço foram:
No ano de 2025, a empresa realizou 10 serviços de manutenção de equipamentos e desenvolveu 20 softwares.
Se a empresa adota o Custeio Baseado em Atividades (ABC), os custos totais da manutenção de hardware e do desenvolvimento de software no ano de 2025 foram, respectivamente, em reais:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Específicos |
Q4221485
Contabilidade de Custos
A tabela a seguir apresenta os dados referentes à produção dos produtos alimentícios A, B e C pela empresa Indústria Alimentícia
S.A. no mês de abril de 2025. A produção dos 3 produtos é realizada em um único departamento.

Os custos indiretos incorridos no mês de abril de 2025 totalizaram R$ 2.700.000, a empresa utiliza o método de custeio por absorção e aloca os custos indiretos aos produtos em função da quantidade de horas de mão de obra direta utilizada.
Sabendo que não havia estoques iniciais e finais de produtos em processo, o custo unitário de produção dos produtos A, B е С, no mês de abril de 2025, foram, respectivamente, em reais,

 Conheça nossos planos