Questões de Concurso
Sobre rateio dos cif em contabilidade de custos
Foram encontradas 71 questões


• Matéria-prima consumida: R$ 180.000,00 • Mão de obra direta: R$ 120.000,00 • Custos indiretos variáveis de fabricação: R$ 60.000,00 • Custos indiretos fixos de fabricação: R$ 90.000,00
Considerando o custeio por absorção e que a produção do período corresponde à capacidade normal, o custo dos produtos vendidos será de:
( ) Na formação do preço, o custo dos insumos materiais compõe o custo direto, enquanto a remuneração do tempo de produção é classificada tecnicamente como margem de lucro variável.
( ) Os custos indiretos fixos, como energia, locação de espaço e conectividade, devem ser submetidos ao rateio proporcional para a correta absorção pelo valor unitário de cada peça.
( ) O pró-labore (remuneração do trabalho) e o lucro (remuneração do capital) são conceitos distintos; o lucro deve ser calculado após o desconto de todos os custos, inclusive o salário do artesão.
( ) A estratégia de precificação no artesanato deve pautar-se pelo valor agregado e pela diferenciação competitiva, evitando-se o balizamento de preços pela economia de escala da produção industrial.
Uma fábrica de estruturas metálicas está organizada em três departamentos: o de corte, o de montagem e o de manutenção. O departamento de manutenção presta serviços aos demais departamentos produtivos, mas não atua diretamente na fabricação dos produtos.
Nessa situação hipotética, na departamentalização dos custos, os custos de manutenção
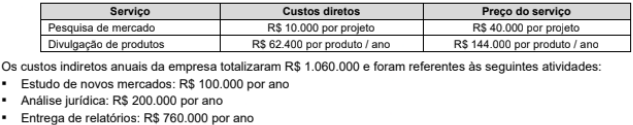
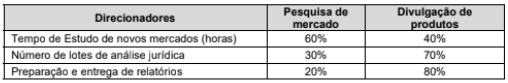
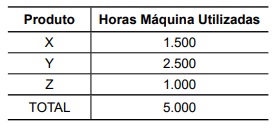
Segundo o exposto, a taxa de rateio e a distribuição dos custos fixos aos produtos serão:
• Manutenção: 300 horas
• Fabricação: 250 horas
O total de horas trabalhadas no período foi de 550 horas e o total de gastos foi de R$ 11.000,00.
Com base no critério de rateio proporcional às horas trabalhadas, qual o valor que deverá ser atribuído aos departamentos de Manutenção e Fabricação, respectivamente:
A mão de obra do operário é considerada, para efeito contábil, um custo
Existe um método de custeio que consiste na apropriação
de todos os custos de produção aos produtos e/ou serviços produzidos, sendo que a alocação dos custos indiretos é efetuada por meio do cálculo do(a)
No que se refere à contabilidade de custos, julgue o item.
O rateio dos custos indiretos, relativos aos
departamentos de serviços, pode resultar em um
processo de alocação reflexiva, quando um
departamento que distribui seus custos tem um retorno
de custos de outro(s) departamento(s) de serviços.
Com relação à terminologia e ao ambiente da informação de custos aplicada ao setor público, julgue o item que se segue.
No sistema de custeio pleno, todos os custos fixos e variáveis são alocados diretamente a todos os objetos de custos, sem qualquer tipo de rateio ou apropriação.
A indústria Peças Veículos Automotores (PVA) realiza projetos, produção e venda de peças automobilísticas. O sistema de custeio da empresa aloca os Custos Indiretos de Fabricação (CIF) variáveis em cada contrato com base no rateio por horas-máquina. A empresa teve três contratos em 2020 e as horas-máquina foram atribuídas da seguinte maneira:
• MMC Motores = 500 h;
• RCR Motores = 3.000 h;
• FIRD Veículos = 1.500 h.
Sabendo-se que os Custos Indiretos de Fabricação (CIF) variáveis em 2020 foram de R$ 200.000,00, serão alocados para cada contrato, respectivamente:
Com base nas informações apresentadas, julgue o item a seguir.
Caso as análises concluam que o principal custo indireto
refere-se a supervisão e controle do pessoal que trabalha
diretamente na produção, não é apropriada a utilização do
critério da mão de obra direta aplicada para rateio dos custos
indiretos aos produtos A e Z.
Com base nas informações apresentadas, julgue o item a seguir.
Se das análises for concluído que 90% dos custos indiretos
dizem respeito a depreciação, energia elétrica e manutenção,
não poderá ser utilizado o critério da matéria-prima aplicada
para rateio dos custos indiretos aos produtos A e Z.

 Conheça nossos planos