Questões de Concurso Sobre contabilidade de custos
Foram encontradas 4.924 questões


Itens Queijo Prato Queijo Minas Empresa
Quantidade produzida (em Kg) 10.000 15.000
Quantidade vendida (em Kg) 9.000 13.000
Preço de venda bruto (por Kg) R$ 20,00 R$ 15,00
Matéria Prima (por Kg produzido) R$ 9,00 R$ 8,00
Comissões sobre o preço bruto de vendas 10% 10%
Tributos sobre vendas 12% 12%
Custos Fixos Indiretos (por mês) R$ 50.000,00
Despesas Fixas Indiretas (por mês) R$ 27.500,00
No início do mês de novembro de 2014, não havia estoques iniciais de produtos acabados e em elaboração e, no final deste mês, não havia estoques de produtos em elaboração. Nos casos necessários a empresa utiliza como critério de rateio a quantidade produzida.
No mês de novembro de 2014, o lucro bruto total do queijo prato e o lucro bruto total do queijo minas foram, respectivamente, em reais,
Itens Queijo Prato Queijo Minas Empresa
Quantidade produzida (em Kg) 10.000 15.000
Quantidade vendida (em Kg) 9.000 13.000
Preço de venda bruto (por Kg) R$ 20,00 R$ 15,00
Matéria Prima (por Kg produzido) R$ 9,00 R$ 8,00
Comissões sobre o preço bruto de vendas 10% 10%
Tributos sobre vendas 12% 12%
Custos Fixos Indiretos (por mês) R$ 50.000,00
Despesas Fixas Indiretas (por mês) R$ 27.500,00
No início do mês de novembro de 2014, não havia estoques iniciais de produtos acabados e em elaboração e, no final deste mês, não havia estoques de produtos em elaboração. Nos casos necessários a empresa utiliza como critério de rateio a quantidade produzida.
Os valores dos estoques finais de queijo prato e de queijo minas em 30/11/2014, pelo método de custeio por absorção são, respectivamente, em reais,
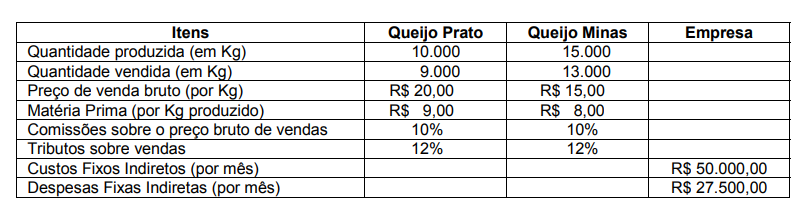
No início do mês de novembro de 2014, não havia estoques iniciais de produtos acabados e em elaboração e, no final deste mês, não havia estoques de produtos em elaboração. Nos casos necessários a empresa utiliza como critério de rateio a quantidade produzida.
No mês de novembro de 2014, a margem de contribuição total do queijo prato e a margem de contribuição total do queijo minas foram, respectivamente, em reais,
O Ponto de Nivelamento (BEP) entre custos e receitas é obtido por aplicação de fórmula. Considerando que PN = Ponto de Nivelamento; CF = Custos Fixos; RT = Receita Total e, CV = Custos Variáveis, assinale a alternativa que apresenta a relação CORRETA.
Os gestores industriais estão interessados em estimar as funções passadas de comportamento dos custos porque essas estimativas podem auxiliá-los a fazer previsões de custos mais precisas. Existem vários métodos de estimativas de custos, que diferem quanto ao valor da implementação, às suposições que fazem e às informações que fornecem sobre a precisão da função de custo estimada. O método que estima as funções de custos com base na análise e opiniões sobre eles e seus direcionadores, coletados de vários departamentos de uma empresa, é denominado método:
Os contadores definem custos como um recurso sacrificado ou renunciado para a entidade atingir um objetivo específico. Os custos admitem múltiplas classificações. Existe um custo que representa a contribuição ao resultado, que é abdicada ou rejeitada por não usar um recurso limitado no seu melhor emprego alternativo. Trata-se do custo:
A informação relativa a valores contábeis registrados nas diferentes classificações de estoques e a proporção de alterações nesses ativos é útil para os usuários das demonstrações contábeis. As classificações comuns de estoques são: mercadorias, bens de consumo de produção, materiais, produto em elaboração e produtos acabados. O Pronunciamento Técnico CPC 16 (R1 - Estoques) estabelece o tratamento contábil para os estoques. A questão fundamental na contabilização dos estoques é quanto ao valor do custo a ser reconhecido como ativo e mantido nos registros até que as respectivas receitas sejam reconhecidas. Com relação aos critérios de valoração de estoques, é correto afirmar:
A forma pela qual as empresas registra os custos incorridos pode variar conforme a situação e de acordo com o modelo de gestão adotado. O sistema de custeio que rastreia e acumula os custos individuais na cadeia de valor atribuíveis a cada produto, desde a fase de P&D até o suporte ao cliente é denominado custeio:
Pedro adquiriu recentemente a Tribo, uma conhecida empresa do setor têxtil. Todavia, Pedro se deparou com uma situação inesperada, a Tribo está com um estoque médio anual no patamar de R$ 500.000,00. O custo de capital da Tribo é de 8%, já os custos de armazenamento chegam a 7% e os custos de risco estão na casa de 5%. Nesse contexto, o custo anual da Tribo para manter o seu estoque é expresso corretamente somente na alternativa:
Na contabilidade de custos, a entidade deve adotar sistemas que possibilitem a aferição e contabilização de seus custos. O sistema que utiliza os métodos de Custeio por Atividade, Custeio Direto ou Marginal e Custeio por Absorção é conhecido como sistema
O aumento da produção de um determinado produto, sem alteração na capacidade instalada, normalmente apresenta um menor custo total por unidade. Identifique, nas alternativas disponibilizadas a seguir, o fator que influencia essa redução de custo.
Assinale a alternativa que apresenta o sistema de custeamento aceito pela Receita Federal do Brasil – RFB, utilizados contabilmente pelas empresas industriais.
Considere as seguintes informações de gastos de uma empresa industrial. Identifique e assinale a alternativa que apresenta o valor do custo de transformação.
Item |
Valores em R$ |
Mão de Obra |
56.000,00 |
Matéria Prima Requisitada |
75.000,00 |
Gastos Gerais de Fabricação |
60.000,00 |
Despesas Administrativas e Comerciais |
55.000,00 |
Uma empresa industrial adquiriu produtos para industrialização, no valor total de R$ 220.000,00 com 12% de ICMS embutidos e 10% de IPI destacado na nota fiscal. Considerando unicamente esses dois tributos, marque a alternativa que representa o valor a ser registrado no estoque da empresa compradora.
Com relação às categorias de custos de qualidade (Coluna I), estabeleça a correta correspondência com suas subcategorias (Coluna II).
Coluna I
1. Custo de Prevenção
2. Custo de Avaliação
3. Custo de Falha Interna
4. Custo de Falha Externa
Coluna II
( ) Materiais e serviços gastos
( ) Adaptação à reclamação
( ) Perdas de rendimento
( ) Exame de novos produtos
( ) Inspeção e teste do produto
( ) Custos de responsabilidade
( ) Retrabalho
A sequência correta é:
Com base nos conceitos de custeios por absorção, variável e padrão, dadas as afirmativas abaixo,
I. O custeio variável considera como custo do produto os custos que variam em relação à quantidade produzida.
II. O custeio por absorção atribui todos os custos diretos, fixos e variáveis aos produtos.
III. O custeio padrão é o método de custeio voltado para as atividades como objetos fundamentais de custo.
verifica-se que está(ão) correta(s)
Considerando as terminologias utilizadas na Contabilidade de Custos, assinale a alternativa correta.

 Conheça nossos planos