Questões de Concurso Sobre contabilidade de custos
Foram encontradas 4.924 questões


Ano: 2015
Banca:
FCC
Órgão:
TCE-CE
Prova:
FCC - 2015 - TCE-CE - Analista de Controle Externo-Ciências Contábeis |
Q528848
Contabilidade de Custos
A Cia. Industrializa & Vende, para produzir seu único produto, incorreu nos seguintes gastos durante o mês de janeiro de 2015:
Compra de matéria-prima: R$ 37.000,00 (valor líquido dos tributos recuperáveis)
Fretes e seguros pagos na aquisição das matérias-primas: R$ 3.000,00 (não inclusos no valor de compra da matéria-prima acima e líquido dos tributos recuperáveis).
Mão de obra direta: R$ 20.000,00
Remuneração da supervisão da fábrica: R$ 18.000,00
Remuneração da administração geral da empresa: R$ 30.000,00
Energia elétrica utilizada na produção: R$ 8.000,00
Depreciação referente às máquinas utilizadas na produção: R$ 12.000,00
Comissão dos vendedores: R$ 4.000,00
Outros custos indiretos de produção: R$ 10.000,00
Fretes sobre a venda: R$ 2.000,00
Encargos financeiros sobre empréstimos obtidos: R$ 3.000,00
Sabe-se que:
I. Os gastos da administração geral da empresa não são rateados para o setor de produção;
II. Não havia produtos em elaboração no início e no fim do mês de janeiro de 2015;
III. O estoque inicial de matéria-prima era R$ 7.500,00; IV. O estoque final de matéria-prima era R$ 12.500,00.
O custo da produção acabada da Cia. Industrializa & Vende, em janeiro de 2015, utilizando o custeio por absorção foi
Ano: 2015
Banca:
FCC
Órgão:
TCE-CE
Prova:
FCC - 2015 - TCE-CE - Analista de Controle Externo-Ciências Contábeis |
Q528847
Contabilidade de Custos
Para responder à questão, considere as informações a seguir:
Determinada empresa tem capacidade para produzir 2.000 unidades de seu único produto por mês. Sabe-se que este produto possui preço de venda bruto de R$ 200,00 por unidade, a empresa adota o custeio por absorção e os custos e despesas incorridos para produzir e vender este produto são:
Custos fixos: R$ 56.000,00/mês
Custos variáveis: R$ 14,00/unidade
Despesas fixas: R$ 14.000,00/mês
Comissões sobre venda: 3% do preço de venda bruto
Impostos sobre venda: 20% do preço de venda bruto
Lucro desejado: 20% do preço de venda bruto
O ponto de equilíbrio contábil da empresa, em unidades, é
Ano: 2015
Banca:
FCC
Órgão:
TCE-CE
Prova:
FCC - 2015 - TCE-CE - Analista de Controle Externo-Ciências Contábeis |
Q528846
Contabilidade de Custos
Para responder à questão, considere as informações a seguir:
Determinada empresa tem capacidade para produzir 2.000 unidades de seu único produto por mês. Sabe-se que este produto possui preço de venda bruto de R$ 200,00 por unidade, a empresa adota o custeio por absorção e os custos e despesas incorridos para produzir e vender este produto são:
Custos fixos: R$ 56.000,00/mês
Custos variáveis: R$ 14,00/unidade
Despesas fixas: R$ 14.000,00/mês
Comissões sobre venda: 3% do preço de venda bruto
Impostos sobre venda: 20% do preço de venda bruto
Lucro desejado: 20% do preço de venda bruto
O ponto de equilíbrio econômico da empresa, em unidades, é
Ano: 2015
Banca:
FCC
Órgão:
TCE-CE
Prova:
FCC - 2015 - TCE-CE - Analista de Controle Externo-Ciências Contábeis |
Q528845
Contabilidade de Custos
A Cia. Produtora de Gás produz os produtos 1, 2 e 3 utilizando um único departamento. Ao analisar o processo produtivo no mês
de dezembro de 2014, a Cia. obteve as seguintes informações:
Produto Matéria-prima Mão de Quantidade total Preço de venda Horas de mão
obra direta produzida de obra direta
1 R$ 30,00/unidade R$ 10,00/unidade 3.000 R$ 120,00/unidade 1h/unidade
2 R$ 20,00/unidade R$ 30,00/unidade 1.000 R$ 80,00/unidade 1h/unidade
3 R$ 10,00/unidade R$ 10,00/unidade 2.000 R$ 100,00/unidade 2h/unidade
Sabe-se que a Cia. utiliza o custeio por absorção, que os custos indiretos totais incorridos no mês de dezembro de 2014 foram R$ 48.000,00 e que a empresa os aloca aos produtos em função da quantidade total de horas de mão de obra direta utilizada. Com base nestas informações e sabendo que não havia estoques iniciais e finais de produtos em processo, o custo unitário de produção, no mês de dezembro de 2014, para os produtos 1, 2 e 3 foram, respectivamente, em reais,
Ano: 2015
Banca:
FGV
Órgão:
DPE-RO
Prova:
FGV - 2015 - DPE-RO - Técnico da Defensoria Publica - Técnico em Contabilidade |
Q515784
Contabilidade de Custos
Texto associado
TEXTO 3:
A empresa de alimentos congelados Tumbata revende 53 produtos e produz outros cinco.
Em abril de 2015 a empresa produziu 4.000 pizzas, 3.200 lasanhas, 7.100 hambúrgueres, 900 frangos desfiados e 5.000 kibes com os seguintes custos:
Matéria-prima Mão de obra direta
Custos $ 15 por kg $ 4 por hora
Pizza 800 kg 320 h
Lasanha 1.300 kg 160 h
Hambúrgeres 200 kg 400 h
Frango desfiado 820 kg 270 h
Kibe 1000 kg 450 h
Os custos indiretos totalizam $ 24.000 e a Tumbata apropria-os conforme o tempo de mão de obra direta.
Considerando os seguintes custos com embalagem unitária por produto:
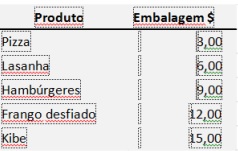
Com base nas informações do texto 3, o produto que apresenta o maior valor de custo variável total é:
Com base nas informações do texto 3, o produto que apresenta o maior valor de custo variável total é:
Ano: 2015
Banca:
FGV
Órgão:
DPE-RO
Prova:
FGV - 2015 - DPE-RO - Técnico da Defensoria Publica - Técnico em Contabilidade |
Q515783
Contabilidade de Custos
Texto associado
TEXTO 3:
A empresa de alimentos congelados Tumbata revende 53 produtos e produz outros cinco.
Em abril de 2015 a empresa produziu 4.000 pizzas, 3.200 lasanhas, 7.100 hambúrgueres, 900 frangos desfiados e 5.000 kibes com os seguintes custos:
Matéria-prima Mão de obra direta
Custos $ 15 por kg $ 4 por hora
Pizza 800 kg 320 h
Lasanha 1.300 kg 160 h
Hambúrgeres 200 kg 400 h
Frango desfiado 820 kg 270 h
Kibe 1000 kg 450 h
Os custos indiretos totalizam $ 24.000 e a Tumbata apropria-os conforme o tempo de mão de obra direta.
A empresa de alimentos congelados Tumbata revende 53 produtos e produz outros cinco.
Em abril de 2015 a empresa produziu 4.000 pizzas, 3.200 lasanhas, 7.100 hambúrgueres, 900 frangos desfiados e 5.000 kibes com os seguintes custos:
Matéria-prima Mão de obra direta
Custos $ 15 por kg $ 4 por hora
Pizza 800 kg 320 h
Lasanha 1.300 kg 160 h
Hambúrgeres 200 kg 400 h
Frango desfiado 820 kg 270 h
Kibe 1000 kg 450 h
Os custos indiretos totalizam $ 24.000 e a Tumbata apropria-os conforme o tempo de mão de obra direta.
Considerando as informações do texto 3, o produto que apresenta o maior custo unitário é:
Ano: 2015
Banca:
FGV
Órgão:
DPE-RO
Prova:
FGV - 2015 - DPE-RO - Técnico da Defensoria Publica - Técnico em Contabilidade |
Q515782
Contabilidade de Custos
Uma empresa que produz apenas um produto terá todos os custos caracterizados como:
Ano: 2015
Banca:
FGV
Órgão:
DPE-RO
Prova:
FGV - 2015 - DPE-RO - Técnico da Defensoria Publica - Técnico em Contabilidade |
Q515781
Contabilidade de Custos
Uma indústria teve uma receita de vendas de $ 8.000 e um lucro bruto de $ 2.400.
Sabendo-se que foram vendidas 640 unidades e que o custo fixo representa 60% dos custos dos produtos vendidos, a margem de contribuição unitária é de:
Sabendo-se que foram vendidas 640 unidades e que o custo fixo representa 60% dos custos dos produtos vendidos, a margem de contribuição unitária é de:
Ano: 2015
Banca:
FGV
Órgão:
DPE-RO
Prova:
FGV - 2015 - DPE-RO - Técnico da Defensoria Publica - Técnico em Contabilidade |
Q515780
Contabilidade de Custos
TEXTO 2
Uma empresa teve os seguintes custos no mês de maio/15
Gastos $
Aluguel do armazém dos produtos acabados 800
Depreciação das máquinas de produção 200
IPTU do prédio da fábrica 450
Mão de obra direta 400
Mão de obra indireta 550
Material direto 50
Salário do departamento de compras 150
No mesmo período a empresa teve uma produção de 150 unidades e vendeu 120.
Considerando as informações do texto 2 e sabendo que no mês anterior a produção foi de 160 unidades e foram vendidas 130, o custo dos produtos vendidos no período anterior foi:
Ano: 2015
Banca:
FGV
Órgão:
DPE-RO
Prova:
FGV - 2015 - DPE-RO - Técnico da Defensoria Publica - Técnico em Contabilidade |
Q515779
Contabilidade de Custos
TEXTO 2
Uma empresa teve os seguintes custos no mês de maio/15
Gastos $
Aluguel do armazém dos produtos acabados 800
Depreciação das máquinas de produção 200
IPTU do prédio da fábrica 450
Mão de obra direta 400
Mão de obra indireta 550
Material direto 50
Salário do departamento de compras 150
No mesmo período a empresa teve uma produção de 150 unidades e vendeu 120.
Considerando as informações do texto 2, o custo de produção do período foi de:
Ano: 2015
Banca:
FGV
Órgão:
DPE-RO
Prova:
FGV - 2015 - DPE-RO - Técnico da Defensoria Publica - Técnico em Contabilidade |
Q515778
Contabilidade de Custos
Quando uma indústria utiliza uma máquina durante o seu processo produtivo, a contabilidade de custos classifica esse consumo como:
Ano: 2015
Banca:
FGV
Órgão:
DPE-RO
Prova:
FGV - 2015 - DPE-RO - Técnico da Defensoria Publica - Técnico em Contabilidade |
Q515777
Contabilidade de Custos
Ao utilizar o custeio variável, a empresa imputará:
Ano: 2015
Banca:
FGV
Órgão:
DPE-RO
Prova:
FGV - 2015 - DPE-RO - Técnico da Defensoria Publica - Técnico em Contabilidade |
Q515776
Contabilidade de Custos
Na contabilidade de custos, a departamentalização contribui para totalização dos gastos de produção por unidade fabricada. Utilizando essa estratégia para estimar o custo de seus estoques, uma indústria:
Ano: 2015
Banca:
FUNIVERSA
Órgão:
UEG
Prova:
FUNIVERSA - 2015 - UEG - Analista de Gestão Administrativa - Contabilidade |
Q505926
Contabilidade de Custos
Com relação à departamentalização dos custos indiretos de fabricação, é correto afirmar que
Ano: 2015
Banca:
FUNIVERSA
Órgão:
UEG
Prova:
FUNIVERSA - 2015 - UEG - Analista de Gestão Administrativa - Contabilidade |
Q505925
Contabilidade de Custos
Suponha que se pretenda determinar a quantidade mínima de um produto a ser vendida, para que a empresa não opere com prejuízo. Sabe-se que o custo fixo total é de R$ 1.200.000,00, o preço de venda de cada unidade, R$ 50.000,00, e a margem de contribuição unitária, R$ 10.000,00. A capacidade de produção da empresa é de 300 unidades, o que permite concluir que o ponto de equilíbrio será alcançado produzindo-se o percentual de sua capacidade de
Ano: 2015
Banca:
FUNIVERSA
Órgão:
UEG
Prova:
FUNIVERSA - 2015 - UEG - Analista de Gestão Administrativa - Contabilidade |
Q505924
Contabilidade de Custos
Para efeito de alocação dos custos indiretos, o critério considerado mais objetivo e específico para a depreciação de um equipamento industrial utilizado tanto para o produto A como para o B foi
Ano: 2015
Banca:
FUNIVERSA
Órgão:
UEG
Prova:
FUNIVERSA - 2015 - UEG - Analista de Gestão Administrativa - Contabilidade |
Q505923
Contabilidade de Custos
O custo unitário fixo diminui quando
Q503457
Contabilidade de Custos
Texto associado
Para responder à questão, considere o balancete de verificação a seguir, em 1o de dezembro de 2014, bem como as operações ocorridas no mês de dezembro.
Valores em Reais
Imposto de Renda e Contribuição
Social correntes 2.310,00
Despesas Diversas 2.300,00
Despesas Administrativas 3.500,00
Devoluções de vendas 3.000,00
Custo dos Produtos vendidos 210.000,00
Impostos sobre vendas 45.000,00
Receitas Financeiras - -2.800,00
Despesas de vendas 11.100,00
Despesas Financeiras 3.400,00
Outras Receitas - -2.850,00
vendas de Produtos - -300.000,00
Durante o mês em referência, a empresa realizou as seguintes transações:
• Vendas de R$ 75.000,00, tendo recebido 50% à vista e 50% com 30 dias;
• Os impostos sobre vendas totalizaram 15%;
• Compra de estoque para revenda no valor de R$ 35.000,00, pagos à vista;
• O estoque inicial do mês totalizava R$ 72.000,00;
• O estoque final do mês totalizava R$ 52.500,00;
• A depreciação dos bens do ativo imobilizado totalizou, no mês, um valor de R$ 500,00; e
• Ocorreram despesas administrativas e de vendas de R$ 2.000,00, na proporção de 40% e 60%, respectivamente, que foram totalmente pagas.
Assinale a alternativa que indica a margem de contribuição, em Reais, no final do mês, considerando que o custo dos produtos vendidos (do mês) deverá ser calculado pelo candidato.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
FUB
Prova:
CESPE - 2015 - FUB - Engenheiro Civil (Nível Superior) |
Q499007
Contabilidade de Custos
A legislação brasileira estabelece regras e critérios para a elaboração do orçamento de referência de obras e serviços de engenharia, contratados e executados com recursos dos orçamentos da União. No que tange à elaboração de orçamentos públicos, julgue o item subsequente.
Os custos unitários de referência da administração pública não poderão, sob nenhuma circunstância, exceder os seus correspondentes do sistema de referência.
Os custos unitários de referência da administração pública não poderão, sob nenhuma circunstância, exceder os seus correspondentes do sistema de referência.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495567
Contabilidade de Custos
No que se refere a métodos de custeio, julgue o item subsequente.
De acordo com o método de custeio por absorção, os custos fixos, embora não sejam ativados, são considerados no resultado à medida que os produtos fabricados são vendidos.
De acordo com o método de custeio por absorção, os custos fixos, embora não sejam ativados, são considerados no resultado à medida que os produtos fabricados são vendidos.

 Conheça nossos planos