Questões de Concurso
Sobre estoques: avaliação, variação e reposição em contabilidade de custos
Foram encontradas 203 questões


Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471290
Contabilidade de Custos
Instruções: Para responder à questão, considere as informações, a seguir, da empresa Canastra Ltda. que são referentes ao mês de novembro de 2014:
Itens Queijo Prato Queijo Minas Empresa
Quantidade produzida (em Kg) 10.000 15.000
Quantidade vendida (em Kg) 9.000 13.000
Preço de venda bruto (por Kg) R$ 20,00 R$ 15,00
Matéria Prima (por Kg produzido) R$ 9,00 R$ 8,00
Comissões sobre o preço bruto de vendas 10% 10%
Tributos sobre vendas 12% 12%
Custos Fixos Indiretos (por mês) R$ 50.000,00
Despesas Fixas Indiretas (por mês) R$ 27.500,00
No início do mês de novembro de 2014, não havia estoques iniciais de produtos acabados e em elaboração e, no final deste mês, não havia estoques de produtos em elaboração. Nos casos necessários a empresa utiliza como critério de rateio a quantidade produzida.
Os valores dos estoques finais de queijo prato e de queijo minas em 30/11/2014, pelo método de custeio por absorção são, respectivamente, em reais,
Ano: 2014
Banca:
COPEVE-UFAL
Órgão:
CASAL
Prova:
COPEVE-UFAL - 2014 - CASAL - Técnico de Contabilidade |
Q2725000
Contabilidade de Custos
Com base nos conceitos de custeios por absorção, variável e padrão, dadas as afirmativas abaixo,
I. O custeio variável considera como custo do produto os custos que variam em relação à quantidade produzida.
II. O custeio por absorção atribui todos os custos diretos, fixos e variáveis aos produtos.
III. O custeio padrão é o método de custeio voltado para as atividades como objetos fundamentais de custo.
verifica-se que está(ão) correta(s)
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807975
Contabilidade de Custos
Uma indústria produz um determinado produto e apresentou as seguintes
movimentações em determinado período.
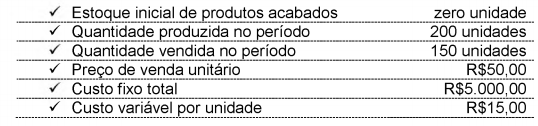
Com base no Custeio por Absorção, e desconsiderando os tributos incidentes, os valores do Estoque Final e do Resultado Líquido com Mercadorias, respectivamente, são de:
Com base no Custeio por Absorção, e desconsiderando os tributos incidentes, os valores do Estoque Final e do Resultado Líquido com Mercadorias, respectivamente, são de:
Ano: 2014
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
IF-SP
Prova:
FUNDEP (Gestão de Concursos) - 2014 - IF-SP - Professor - Contabilidade |
Q517087
Contabilidade de Custos
Os métodos de avaliação de estoques englobam procedimentos necessários ao registro
da movimentação dos estoques, objetivam separar o custo dos materiais, mercadorias e
produtos entre o que foi consumido ou vendido e o que permaneceu em estoque.
Assinale a alternativa que apresenta CORRETAMENTE o método utilizado por empresas que trabalham com poucos itens em estoque, geralmente diferenciados e de valor unitário relevante.
Assinale a alternativa que apresenta CORRETAMENTE o método utilizado por empresas que trabalham com poucos itens em estoque, geralmente diferenciados e de valor unitário relevante.
Ano: 2014
Banca:
FGV
Órgão:
AL-BA
Prova:
FGV - 2014 - AL-BA - Técnico de Nível Médio - Contabilidade |
Q496618
Contabilidade de Custos
A Cia. Rosa vendia apenas a mercadoria pink. Em 01 de marfo de 2014, havia 100 unidades de pink no estoque, avaliado em R$ 1.000,00.
Em 05 de março, a Cia. Rosa comprou mais 80 unidades de pink por R$ 12,00 cada. Já no dia 10 de março, a Cia. Rosa comprou mais 50 unidades de pink por R$ 15,00 cada.
Em 15 de março, a Cia. Rosa vendeu 150 unidades de pink por R$ 20,00 cada.
Dado que a Cia. Rosa utiliza o Custo Médio Ponderado como método de custeio, o custo das mercadorias vendidas pela Cia. Rosa em relação a venda de 15 de março era, aproximadamente, de
Ano: 2014
Banca:
VUNESP
Órgão:
Prefeitura de São José do Rio Preto - SP
Prova:
VUNESP - 2014 - Prefeitura de São José do Rio Preto - SP - Auditor Fiscal Tributário Municipal |
Q493853
Contabilidade de Custos
A Cia. Líbano Industrial, fabricante de um único produto X, produziu 150.000 unidades no exercício de início de suas atividades. Durante o período, foram vendidas 120.000 unidades ao preço de R$ 50,00 cada uma. Os custos e as despesas da companhia, no referido exercício, foram:
I. Custos e despesas variáveis, por unidade:
– Matéria-prima ........... R$ 12,00
– Materiais indiretos ......R$ 4,00
– CIF variáveis.............. R$ 11,00
– Despesas variáveis ......10% do preço de venda
II. Custos e despesas fixos totais do exercício:
– Mão-de-Obra da fábrica.............. ................................ R$ 650.000,00
– Depreciação dos equipamentos industriais................ R$ 250.000,00
– Outros gastos de fabricação....................................... R$ 150.000,00
– Salários do Pessoal da Administração....................... R$ 180.000,00
– Demais Despesas Administrativas do departamento comercial ..... R$ 120.000,00
Considerando apenas esses dados, se a companhia utilizasse o sistema de custeio variável, seu lucro líquido no exercício, antes dos tributos sobre o lucro, corresponderia, em R$, a:
Ano: 2014
Banca:
VUNESP
Órgão:
Prefeitura de São José do Rio Preto - SP
Prova:
VUNESP - 2014 - Prefeitura de São José do Rio Preto - SP - Auditor Fiscal Tributário Municipal |
Q493852
Contabilidade de Custos
Foram extraídos os seguintes dados, em R$, da contabilidade da Cia. Industrial Tamoio, relativos ao ano-calendário de 2013:
Receita bruta de vendas de produtos industrializados (sem o IPI)........... 1.200.000,00
IPI incidente sobre a venda........................................................................ 96.000,00
ICMS, PIS e COFINS incidentes sobre a receita bruta de vendas ............ 259.800,00
Custo da produção acabada..................................................................... 600.000,00
Estoque final de produtos acabados .......................................................... 120.650,00.
O lucro bruto por ela obtido nas operações de venda equivaleu a 50% do custo dos produtos vendidos. O estoque inicial de produtos acabados, nesse exercício, correspondeu, em R$, a:
Ano: 2014
Banca:
VUNESP
Órgão:
Prefeitura de São José do Rio Preto - SP
Prova:
VUNESP - 2014 - Prefeitura de São José do Rio Preto - SP - Auditor Fiscal Tributário Municipal |
Q493851
Contabilidade de Custos
A Cia. Industrial Paranavaí adquiriu 10.000 unidades de uma matéria-prima, pagando R$ 20,00 por unidade e mais o Imposto sobre Produtos Industrializados (IPI), cobrado por fora do preço de venda a uma alíquota de 10%. O fornecedor é uma pessoa jurídica contribuinte do PIS e da COFINS no regime de cumulatividade (0,65% e 3%, respectivamente). Como a operação foi no Estado de São Paulo, incidiu ICMS sobre a operação a uma alíquota de 18%. A adquirente é contribuinte do PIS e COFINS no regime da não cumulatividade (1,65% e 7,6%, respectivamente). Todos os tributos incidentes sobre a operação são recuperáveis para a empresa adqui rente. O custo unitário da aquisição desse lote de matéria-prima será registrado na ficha de estoque da Cia. Paranavaí (em R$) por:
Q479170
Contabilidade de Custos
Texto associado
Uma Sociedade Empresária apresentou os dados abaixo:

O montante de compras realizadas no período foi de:
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Contabilidade |
Q477604
Contabilidade de Custos
Considere somente com os dados a seguir:
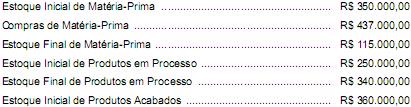
O valor acabado do estoque de produtos em processo, no período, é
O valor acabado do estoque de produtos em processo, no período, é
Ano: 2014
Banca:
FEPESE
Órgão:
MPE-SC
Prova:
FEPESE - 2014 - MPE-SC - Analista - Auditoria - Reaplicação |
Q476722
Contabilidade de Custos
A Companhia Só Vende Ltda, sediada no Estado de Santa Catarina, atua na compra de produtos acabados e sua revenda para consumidores finais. Em final de maio de 2014, tinha em seus estoques 10 calças com custo total de $450,00. Em junho, comprou mais 100 calças por um valor total de $7.000,00, com destaque de ICMS de 17,0%, Cofins de 7,6% e PIS de 1,65%.
Considerando que ela utiliza o método de controle de estoque Preço Médio Ponderado, pode-se afirmar que o novo custo unitário de cada calça que a empresa tem em estoque é de:
Considerando que ela utiliza o método de controle de estoque Preço Médio Ponderado, pode-se afirmar que o novo custo unitário de cada calça que a empresa tem em estoque é de:
Ano: 2014
Banca:
FUNDATEC
Órgão:
SEFAZ-RS
Prova:
FUNDATEC - 2014 - SEFAZ-RS - Auditor Fiscal da Receita Estadual - Bloco 2 |
Q458279
Contabilidade de Custos
A Vale D´ouro S.A. apresentou as seguintes informações contábeis:
· Estoques de mercadorias para revenda em 31/dez/2013 de R$ 25.000,00.
· Estoques de mercadorias para revenda em 31/dez/2014 de R$ 45.000,00.
· Receita Operacional Líquida no exercício social de 2014 de R$ 90.000,00.
· Lucro Bruto no exercício social de 2014 de R$ 45.000,00.
A partir desses dados, é possível afirmar que:
Ano: 2014
Banca:
FUNDATEC
Órgão:
SEFAZ-RS
Prova:
FUNDATEC - 2014 - SEFAZ-RS - Auditor Fiscal da Receita Estadual - Bloco 2 |
Q458278
Contabilidade de Custos
Uma empresa deverá avaliar seus estoques de mercadoria de revenda ao custo das últimas entradas quando não mantém um sistema de custos integrados. Para o caso de estoques vinculados à sua própria fabricação, a indústria deverá avaliar os estoques de produtos em processo por:
Ano: 2014
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2014 - Petrobras - Contador(a) Júnior |
Q453212
Contabilidade de Custos
A avaliação do valor do estoque de matéria-prima de uma indústria é o método que ela adota para valorizar o custo dos materiais estocados, que serão utilizados no seu processo produtivo.
Sendo assim, a indústria apura o menor custo para a matéria-prima consumida na produção de seus produtos, adotando o método
Sendo assim, a indústria apura o menor custo para a matéria-prima consumida na produção de seus produtos, adotando o método
Ano: 2014
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2014 - Petrobras - Administrador(a) Júnior |
Q453156
Contabilidade de Custos

Considerando somente os gastos apresentados pela indústria K, para o período produtivo informado, e seu respectivo registro contábil, o valor total dos estoques (investimentos) da indústria K, pelo enfoque técnico-contábil da contabilidade de custos, em reais, é
Q447292
Contabilidade de Custos
Uma entidade vendia apenas o produto x. Em 01 de abril de 2014 ela não possuía saldo em seu estoque.
Durante o mês de abril, a entidade realizou as seguintes operações:
• Compra de 50 unidades de x por R$ 200,00 cada.
• Compra de 30 unidades de x pelo total de R$ 6.600,00.
• Venda de 40 unidades de x por R$ 250,00 cada.
• Compra de 20 unidades de x por R$ 230,00 cada.
• Venda de 10 unidades de x por R$ 250,00 cada.
Dado que esta entidade utiliza o método Custo Médio Ponderável Móvel, o estoque final do produto x, em 30 de abril de 2014, era de
Q447291
Contabilidade de Custos
Uma entidade vende somente o produto w, que é comprado de um único fornecedor. No contrato está estabelecido que quando a compra é de menos de 100 unidades, essa entidade deve pagar o frete. No entanto, quando a compra é de pelo menos 100 unidades, o fornecedor fica responsável por pagar o frete. O valor do frete é fixo, no valor de R$ 110,00, independente do número de unidades compradas.
Em janeiro de 2014 havia 50 unidades de w no estoque, que era avaliado em R$ 500,00.
Em 07 de janeiro a entidade comprou 80 unidades de w, a R$ 12,00 cada. Já em 12 de janeiro, foram compradas 110 unidades, a R$ 15,00 cada. Por último, foram compradas 200 unidades, em 20 de janeiro, por R$ 18,00 cada.
Durante o mês de janeiro foram realizadas duas vendas, a primeira de 150 unidades, a R$ 20,00 cada em 15 de janeiro e a segunda de 100 unidades, a R$ 23,00 cada em 30 de janeiro.
Considerando que a entidade utiliza o método PEPS para avaliar seus estoques e com base nas informações acima, o valor do custo das unidades vendidas da mercadoria w, no mês de janeiro de 2014, era de
Ano: 2014
Banca:
FCC
Órgão:
SEFAZ-PE
Prova:
FCC - 2014 - SEFAZ-PE - Auditor Fiscal do Tesouro Estadual - Conhecimentos Gerais |
Q446407
Contabilidade de Custos
A Cia. Especializada S.A. produz os produtos, A, B e C utilizando um único departamento. Ao analisar o processo produtivo no mês de julho de 2014, a Cia. obteve as seguintes informações:
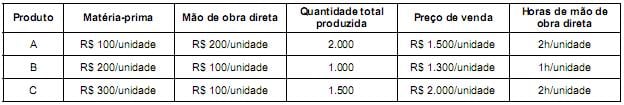
A Cia. Especializada S.A. utiliza o custeio por absorção e os custos indiretos totais, incorridos no mês de julho de 2014, foram de R$ 2.800.000,00, os quais são alocados aos produtos em função da quantidade de horas da mão de obra direta utilizada no período. Sabendo que não havia estoques iniciais e finais de produtos em processo, os custos unitários de produção dos produtos A, B e C, no mês de julho de 2014, foram, respectivamente, em reais,
A Cia. Especializada S.A. utiliza o custeio por absorção e os custos indiretos totais, incorridos no mês de julho de 2014, foram de R$ 2.800.000,00, os quais são alocados aos produtos em função da quantidade de horas da mão de obra direta utilizada no período. Sabendo que não havia estoques iniciais e finais de produtos em processo, os custos unitários de produção dos produtos A, B e C, no mês de julho de 2014, foram, respectivamente, em reais,
Ano: 2014
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2014 - LIQUIGÁS - Profissional Júnior - Ciências Contábeis |
Q438855
Contabilidade de Custos
Uma indústria, contribuinte do IPI e do ICMS, comprou matéria-prima de outra indústria para a sua linha de produção, apresentando os seguintes valores, em reais, transcritos da nota fiscal de compra:
• Matéria-prima = 2.000,00
• IPI = 200,00
• ICMS = 240,00
Exclusivamente com essas informações, verifica-se que o valor do estoque de matéria-prima, decorrente somente dessa compra, em reais, é de
• Matéria-prima = 2.000,00
• IPI = 200,00
• ICMS = 240,00
Exclusivamente com essas informações, verifica-se que o valor do estoque de matéria-prima, decorrente somente dessa compra, em reais, é de
Ano: 2014
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2014 - LIQUIGÁS - Profissional Júnior - Ciências Contábeis |
Q438854
Contabilidade de Custos
Considere exclusivamente as informações a seguir para responder à questão.
Uma indústria, que aloca seus custos de produção pelo método de custeio por absorção, produziu 40.000 unidades de um dos produtos de sua linha com custo total de produção de R$ 690.000,00 e custo unitário variável de R$ 12,20. Estima-se um aumento de 25% na produção, com a manutenção de sua estrutura atual de custos, para atender à demanda do mercado, sem necessidade de modificar a capacidade de produção já instalada.
Admitindo-se que o estoque inicial de produtos acabados seja 0 (zero), que haja um aumento de 10% nos custos fixos de sua produção e que o novo nível de produção e o volume de vendas sejam estimados em 90% da nova produção, o novo custo de produção unitário, pelo método do custeio variável, em reais, é de

 Conheça nossos planos