Questões de Concurso
Sobre estoques: avaliação, variação e reposição em contabilidade de custos
Foram encontradas 203 questões


Para responder à questão, utilize as seguintes informações.
A empresa ABC, no gerenciamento de seus estoques, realizou as seguintes operações com a Matéria Prima 123XYZ:
1. Compra de Quantidade de 150 unidades, a custo de R$ 5,00 a unidade, adquirida em 01.02.2021 com data de validade de 31.10.2021;
2. Venda de Quantidade de 50 unidades, realizada em 15.03.2021;
3. Compra de Quantidade de 200 unidades, a custo de R$ 8,00 a unidade, adquirida em 01.04.2021 com data de validade de 31.07.2021;
4. Venda de Quantidade de 50 unidades, realizada em 20.05.2021;
5. Compra de Quantidade de 50 unidades, a custo de R$ 10,00 a unidade, adquirida em 01.06.2021 com data de validade de 30.11.2021;
6. Venda de Quantidade de 50 unidades, realizada em 15.07.2021.
Em 30/10/2018 – 160 unidades a R$ 108,00 cada, totalizando R$ 17.280,00; Em 10/11/2018 – Foram adquiridas 60 unidades a R$105,00 cada com frete de R$ 860,00 e seguro de R$ 1.300,00; Em 20/11/2018 – Foram vendidas 140 unidades a R$ 145,00 cada, totalizando R$ 20.300,00; e, Em 23/11/2018 – Foram adquiridas 150 unidades a R$ 121,00 cada com frete de R$ 1.350,00 e seguros de R$ 1.560,00.
Considerando as informações anteriores e desconsiderando a incidência de tributos, o custo médio unitário utilizado para a baixa do estoque em 20/11/2018 foi de:
Uma sociedade empresária prestadora de serviço utiliza um determinado insumo na atividade operacional. Durante o mês de dezembro de 2017, fez as aquisições a seguir.
i. Em 03/12/2017: 400 unidades ao custo unitário de R$ 20,00.
ii. Em 14/12/2017: 500 unidades ao custo unitário de R$ 21,00.
iii. Em 23/12/2017: 200 unidades ao custo unitário de R$ 21,50.
Informações adicionais:
i. Estoque em 30/11/2017: 350 unidades com custo unitário de 19,00.
ii. Estoque em 31/12/2017: 450 unidades.
iii. Sistema de inventário: Periódico.
iv. Método de avaliação de estoques adotado: PEPS.
Considerando apenas essas informações, o valor do CUSTO DOS INSUMOS consumidos no mês de dezembro de 2017 foi
Assinalar a alternativa que preenche as lacunas abaixo CORRETAMENTE:
O custo dos estoques de itens que não são normalmente intercambiáveis e de bens ou serviços produzidos e segregados para projetos específicos deve ser atribuído pelo uso da identificação específica dos seus custos individuais. O custo dos estoques que não sejam os tratados neste contexto deve ser atribuído pelo uso do critério _____________ ou pelo critério _____________.
No que se refere ao custo padrão, é INCORRETO dizer que:
Em 2016, uma concessionária de veículos iniciou o mês de janeiro com três veículos em estoque, cada um dos quais tendo custado R$ 50.000. Ainda em janeiro, a empresa adquiriu mais dois veículos por R$ 40.000 cada um e, em fevereiro, vendeu três veículos, obtendo uma receita líquida de vendas de R$ 180.000.
Nessa situação hipotética, considerando que a empresa adote o método do custo específico e que apenas um dos veículos vendidos tenha sido adquirido em janeiro de 2016,
ITENS Tecido Tipo A Tecido Tipo B EMPRESA
Quantidade produzida (em metros) 20.000 30.000
Quantidade vendida (em metros) 16.000 24.000
Custo variável (por metro produzido) R$ 6,00 R$ 5,00
Despesa variável (por metro vendido) R$ 1,20 R$ 1,60
Custos Fixos Indiretos (por mês) R$ 600.000,00
Despesas Fixas Indiretas (por mês) R$ 200.000,00
No início do mês de dezembro de 2014, não havia estoques iniciais de produtos acabados e em elaboração e, no final deste mês, não havia estoques de produtos em elaboração.
Considerando que a empresa utiliza como critério de rateio a quantidade produzida, o valor do estoque final do Tecido Tipo A, em 31/12/2014, pelo custeio por absorção era, em reais,
Estoque inicial de produto em elaboração R$ 10.000,00
Compra de matéria-prima no período R$ 30.000,00
Consumo de matéria-prima no período R$ 15.000,00
Energia elétrica consumida na produção R$ 2.000,00
Despesas administrativas do período R$ 25.000,00
Mão de obra utilizada na produção no período R$ 10.000,00
Custo da produção acabada no período R$ 17.000,00
Receita de venda da produção acabada R$ 15.000,00
Considerando as informações acima no que couber, o saldo do Estoque de Produtos em Elaboração, em 31/01/2015, será de:
matéria-prima direta 15
mão de obra direta 7
custos indiretos variáveis de produção 8
despesas variáveis sobre vendas 2
custos fixos no período
custos indiretos fixos de produção 300 mil
despesas administrativas e de vendas fixas 500 mil
Determinada empresa incorreu nos custos e nas despesas mostrados acima, em um período em que foram produzidas 25 mil unidades de seu único produto e vendidas 20 mil unidades desse produto, não havendo quaisquer espécies de estoques iniciais nem de estoques finais de produtos em processamento. Com base nessa situação hipotética e considerando que os dados acima descritos sejam os únicos dados relevantes, julgue o próximo item.
O estoque final de produtos acabados, apurado pelo método do custeio variável, apresenta valor superior a R$ 200 mil.
Sem estoque dessa matéria-prima, a indústria adquiriu 20.000 kg, pagando R$ 510.000,00, conforme nota fiscal, incluindo IPI de R$ 85.000,00 e ICMS de R$ 51.000,00.
Considerando exclusivamente as informações recebidas, o custo da matéria-prima consumida pelo produto, para atender à demanda da indústria, em reais, é
A empresa Plix Ltda. iniciou suas atividades no dia 01/11/2014. Ela produz embalagens para 100 ml de shampoo e adota o custeio por processo. Nos dois primeiros meses de funcionamento, incorreu nos seguintes custos, em reais:
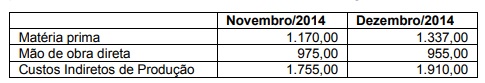
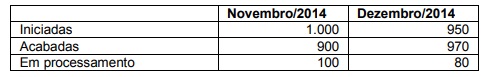
As unidades em processamento, tanto no final de novembro quanto no final de dezembro, receberam 75% de todo o processamento necessário para serem acabadas.
Considerando que a empresa utiliza o método de custeio por absorção e adota o critério PEPS para a avaliação dos estoques, o valor do custo da produção acabada no mês de dezembro de 2014, em reais, foi
ITENS Ração Tipo A Ração Tipo B
Quantidade produzida (em Kg) 200.000 400.000
Quantidade vendida (em Kg) 180.000 360.000
Preço de venda bruto (por Kg) R$ 2,00 R$ 1,50
Matéria prima (por Kg produzido) R$ 0,84 R$ 0,63
Mão de obra direta (por Kg produzido) R$ 0,20 R$ 0,20
Comissões sobre o preço bruto de vendas 6% 6%
Tributos sobre vendas 12% 12%
No início do mês de dezembro de 2014 não havia estoques iniciais de produtos acabados e em elaboração e, no final deste mês, não havia estoques de produtos em elaboração. Os custos fixos indiretos e as despesas fixas indiretas mensais são, respectivamente, R$ 20.000,00 e R$ 10.000,00.
Considerando que a empresa utiliza como critério de rateio o custo total de matéria prima, os valores dos estoques finais de ração tipo A e de ração tipo B em 31/12/2014, pelo método de custeio por absorção são, respectivamente, em reais,
I. O princípio da realização da receita determina o reconhecimento contábil do resultado apenas quando da realização da receita, o que, normalmente, ocorre quando se inicia o processo de produção em indústrias alimentícias.
II. O custo de reposição pode ser utilizado para avaliação de estoques de matéria prima quando o custo histórico for menor do que o valor realizável líquido.
III. A uniformidade determina que um tratamento mais rigoroso precisa ser utilizado para todos os itens, mesmo aqueles cujo valor monetário é pequeno dentro dos gastos atuais.
IV. O custeio por absorção é o método aceito para fins de divulgação de demonstração contábeis de acordo com os princípios de contabilidade.
Está correto o que se afirma APENAS em

 Conheça nossos planos