Questões de Concurso
Sobre estoques: avaliação, variação e reposição em contabilidade de custos
Foram encontradas 203 questões


01/05/2023 – Não havia saldo em estoque 03/05/2023 – Aquisição de 100 unidades ao custo unitário de R$ 30,00. 04/05/2023 – Aquisição de 100 unidades ao custo unitário de R$ 35,00. 05/05/2023 – Baixa de estoque de 150 unidades.
Em relação a esses gastos, pode-se afirmar que
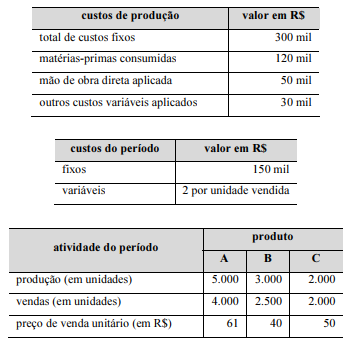
Ademais, sabe-se o que se segue.
• A alocação dos custos fixos de produção é proporcional à quantidade produzida. • O consumo de matérias-primas pelos produtos ocorre na proporção de 60% para o produto A, 10% para o produto B e 30% para o produto C. • Os demais custos de produção variáveis são alocados proporcionalmente à quantidade produzida. • Não havia quaisquer estoques no início do período. • Toda a produção foi concluída no período.
Com base nas informações acima, julgue o item seguinte.
O balanço deve apresentar um montante superior a R$ 70 mil como saldo final do estoque de produtos disponíveis para venda.
Acerca de orçamento e contabilidade pública, julgue o item.
Com exceção dos itens que não são normalmente intercambiáveis e de bens ou serviços produzidos e segregados para projetos específicos, o custo dos estoques deverá ser atribuído pelo uso do critério primeiro a entrar, primeiro a sair (PEPS) ou do critério último a entrar, primeiro a sair (UEPS).
Informações para resolução da Questão.
Suponha que a Cia. Galáctea atua no ramo de revenda de computadores para consumidores finais. Suponha ainda que, no dia 21/03/2022 a empresa adquira 15 notebooks da fabricante Positiva, sendo o valor total da Nota Fiscal de entrada de R$ 42.790,00, incidindo na operação IPI à alíquota de 10%, destacado na Nota Fiscal e ICMS à alíquota interna de 17%. Em 31/03/2022, são vendidos 8 destes notebooks, pelo valor total constante de Nota Fiscal de R$ 50.000,00, com incidência de ICMS à alíquota interna de 20%, além de Contribuição para o PIS e COFINS, a alíquotas cumulativas, conforme a Instrução Normativa RFB nº 1.911/2019.
Informação adicional: Por decisão do Supremo Tribunal Federal, o valor do ICMS não compõe a base de cálculo para fins de incidência do PIS e da COFINS.
• Em 01/01, estoque inicial: 18 kg – valor unitário do kg: R$20,00;
• Em 05/01, compra para revenda de 22 kg – valor unitário do kg: R$ 24,00;
• Em 08/01, venda de 30 kg – valor unitário do kg vendido: R$ 32,00;
• Em 10/01, compra de 20 kg - valor unitário do kg: R$ 25,00;
• Em 13/01, venda de 15 kg – valor unitário do kg vendido: R$ 33,00.
Com base nessas informações e desprezando a incidência de tributos nas referidas transações, é correto afirmar que os saldos dos estoques pelos métodos da média ponderada móvel e PEPS (Primeiro que entra, primeiro que sai) são respectivamente,
I. O custo dos estoques pode não ser recuperável se esses estoques estiverem danificados, caso se tornem total ou parcialmente obsoletos, ou se os seus preços de venda tiverem diminuído. II. O custo dos estoques pode também não ser recuperável se os custos estimados de conclusão ou as despesas estimadas a serem incorridas para realizar a venda, a troca ou a distribuição tiverem aumentado. III. Não é apropriado reduzir o valor dos estoques com base na classificação de estoques, como, por exemplo, produtos acabados, ou em todos os estoques de determinado setor ou segmento geográfico.
Quais estão corretas?
Valor de aquisição das mercadorias: R$ 10.000,00. Tributos adicionais decorrentes da aquisição das mercadorias, não recuperáveis e não incluídos no valor de aquisição: R$ 1.500,00. Tributos recuperáveis incluídos no valor de aquisição das mercadorias: R$ 1.800,00. Valor do frete pago diante da entrega da mercadoria na Cia. Mundo Novo: R$ 500,00. Valor do seguro da mercadoria: R$ 400,00. Gastos estimados necessários para concretizar as vendas: R$ 500,00. Gastos com marketing: R$ 200,00.
De acordo com a CPC 16 (R1) – Estoques, o custo de aquisição dessas mercadorias é de R$
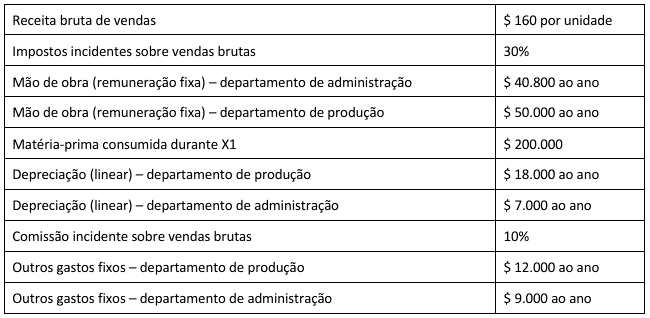
Sabe-se que:
I. Toda a produção iniciada durante X1 foi concluída no mesmo ano, portanto, não havia estoque final de produtos em elaboração; e
II. Nesse período, a indústria produziu 10.000 unidades e comercializou 7.000 unidades.
Considerando as informações apresentadas, indique a afirmativa CORRETA:
A empresa ABC registrou as seguintes operações de compra e venda de mercadoria em março de 20x8:
• 01/03 – Compra de 4.500 unidades do produto A pelo valor unitário de R$ 2,50;
• 01/03 – Compra de 2.300 unidades do produto A pelo valor unitário de R$ 2,60;
• 05/03 – Venda de 1.500 unidades do produto A pelo valor unitário de R$ 6,70;
• 10/03 – Venda de 1.600 unidades do produto A pelo valor unitário de R$7,40;
• 12/03 – Compra de 2.700 unidades do produto A pelo valor unitário de R$ 2,70;
• 25/03 – Venda de 2.500 unidades do produto A pelo valor unitário de R$ 7,80;
Considerando apenas as informações mencionadas e que o estoque inicial era igual à zero, assinale a alternativa que apresenta o custo total das mercadorias vendidas no período, calculado pelo método PEPS, desconsiderando impostos sobre compras e vendas e eventuais outros custos.
A empresa MNO Ltda registrou os seguintes fatos contábeis no mês de fevereiro de 20x5:
• 01/02: Aquisição de 2.000 unidades de mercadoria no valor total de R$ 45.000,00;
• 05/02: Aquisição de 1.500 unidades de mercadoria no valor unitário de R$ 25,00;
• 07/02: Venda de 1.000 unidades de mercadoria pelo valor unitário de R$ 28,00;
• 15/02: Aquisição de 2.000 unidades de mercadoria pelo valor total de R$ 50.000,00;
• 20/02: Venda de 3.000 unidades de mercadoria pelo valor unitário de R$ 30,00;
O estoque inicial é igual à zero. Para fins gerenciais, a empresa MNO Ltda utiliza o método UEPS para a avaliação de seus estoques. Considerando os fatos apresentados, e ainda, a não incidência de impostos, assinale a alternativa que apresenta o valor do estoque final do mês de fevereiro de 20x5.

Com base nessas informações, o custo das mercadorias vendidas de acordo com o método PEPS é:

 Conheça nossos planos