Questões de Concurso
Sobre estoques: avaliação, variação e reposição em contabilidade de custos
Foram encontradas 203 questões


Com relação à técnica de departamentalização e aos tipos de custeio, julgue o item seguinte.
Em se tratando de períodos em que os estoques de produtos
acabados aumentam, em volume, em relação ao período
anterior, mantidos os mesmos custos de insumos, a
metodologia do custeio por absorção apura lucros maiores,
ou prejuízos menores, que os apurados pela metodologia do
custeio variável.
I. Pelo método da Média Ponderada Fixa, o valor médio de cada unidade em estoque altera-se pelas compras de outras unidades por um preço diferente.
II. O Preço Específico é usado somente quando for possível determinar o preço específico de cada unidade em estoque, mediante identificação física, como no caso de revenda de automóveis usados.
III. No método PEPS ou FIFO, a lógica é que as primeiras mercadorias compradas são vendidas ou consumidas primeiro.
Quais estão corretas?
Acerca dos tributos no Brasil e de seu relacionamento com a contabilidade das empresas, julgue o item a seguir.
Na mensuração do custo dos estoques de uma
empresa comercial, deve ser excluído o valor dos
tributos não recuperáveis.
– em 05/02/X2, ocorreu a venda de 10 unidades por R$ 40,00.
– em 10/02/X2, ocorreu a compra de 50 unidades por R$ 200,00.
– em 15/02/X2, ocorreu a venda de 30 unidades por R$ 150,00.
– em 20/02/X2, ocorreu a compra de 70 unidades por R$ 350,00.
– em 25/02/X2, ocorreu a venda de 50 unidades por R$ 300,00.
Considerando que a conta de estoque de mercadorias no balancete de jan/X2 teve saldo final de R$ 120,00 (o que corresponde a 60 unidades físicas em estoque) e que a empresa mantém seu controle de estoque usando o critério da média ponderada móvel, a afirmação INCORRETA é a de que
Na situação hipotética em apreço, o valor do estoque, em 31 de março de 2023, e o custo da mercadoria vendida, em março de 2023, foram, respectivamente,
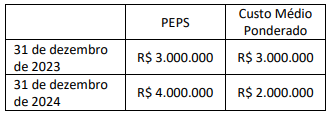
Segundo a administração da empresa S.A., a mudança foi feita porque o método do custo médio ponderado proporciona uma melhor correspondência entre custos e receitas. Além disso, com a mudança, o método de precificação de estoques da empresa será consistente com o método predominante no setor.
Considerando as informações apresentadas, o lucro bruto ajustado conforme o novo critério, em 31 de dezembro de 2024, é de:
Considerem‑se as informações a seguir.
A Cia. Automotiva é uma empresa comercial que trabalha no ramo de revenda de peças de veículos.
• No início do mês de março/2024, ela tinha em estoque 100 frascos do óleo Move, avaliados ao custo total de R$ 5.250.
• No dia 09/03/24, ela comprou mais 200 frascos do produto, pelo valor total de R$ 11.000. A nota fiscal discriminou o IPI em separado, à alíquota de 10% sobre a mercadoria. Na operação, incidiu também o ICMS à alíquota interna de 18%.
• Em 26/03/24, a empresa efetuou uma venda relevante de 170 unidades, no valor total de R$ 18.000. Como o cliente efetuou o pagamento à vista, a empresa concedeu desconto incondicional de 5% sobre o valor da nota fiscal. Na operação, incidiu o ICMS à alíquota interna de 15%.
Com base nessa situação hipotética, julgue o item.
O custo das mercadorias vendidas em 26/03/2024 importou em R$ 8.470, adotando‑se o método PEPS (primeiro que entra primeiro que sai) para o controle do inventário.
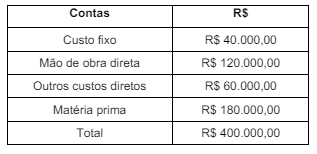
Uma entidade produziu 50.000 unidades do seu único produto em um determinado mês. No mesmo período a entidade anotou os seguintes custos totais. Considerando que a entidade utiliza o critério do custeio variável e que as vendas efetivas no mesmo mês foram de 48.000 unidades, o valor do saldo do estoque de produtos acabados ao final do período foi de
Movimentação do estoque de insumos/materiais utilizados na prestação dos serviços:

Sabendo que a organização utiliza o método do custo médio para mensuração dos estoques, considere as seguintes informações:
– Despesas financeiras: R$ 80.000,00. – Despesa com depreciação dos bens utilizados na prestação dos serviços: R$ 70.000,00. – Salários dos empregados envolvidos na prestação dos serviços: R$ 1.400.000,00. – Despesas gerais e administrativas: R$ 180.000,00.
Assinale a alternativa que apresenta o custo dos serviços prestados no período:
Os numerários monetários relacionados com as compras de estoque de mercadorias, por uma sociedade S/A, realizados no ano de 2023, foram:
− Compra de Mercadoria efetuada por meio de um terceiro: R$ 520.000,00;
− Seguro para cobertura de contingências: R$ 15.000,00;
− Valor do frete pago para transportar as mercadorias até a empresa de 5% sobre o valor da compra;
Nos diversos valores pagos pela empresa, estão incluídos tributos recuperáveis no valor de R$ 30.250,00 e tributos não recuperáveis no valor de R$ 26.000,00.
A empresa não conseguiu negociar no período abatimentos e não teve devolução sobre as diversas compras efetuadas.
O estoque inicial de mercadorias estava mensurado pelo valor de R$ 260.000,00 e no final do período o saldo apresentado era R$ 118.500,00.
Evidenciado no resultado do ano de 2023, o Custo das Mercadorias Vendidas (CMV) foi
A loja utiliza inventário
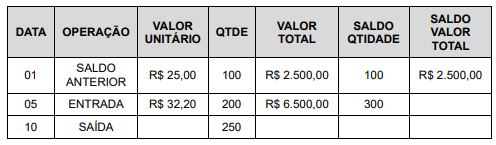
Sabendo que a empresa adota o método do custo médio para mensuração dos seus estoques, assinale o valor do custo dos insumos no mês de setembro de 2023, com base no custo médio, referente venda de 250 unidades pelo preço de venda total de R$ 8.750,00:
Para correta mensuração dos estoques, o contador da entidade deve incluir no cálculo de seu custo
A Companhia Zeta, que atua no ramo têxtil, observou que seus estoques estão sendo renovados rapidamente. Se suas vendas anuais são de R$360.000 e o estoque médio é de R$60.000, assinale qual é o seu índice de rotação de estoques.
Um Sistema de Análise de Apuração de Custos é uma ferramenta essencial para a gestão financeira e estratégica de uma organização, permitindo o controle rigoroso dos custos e a otimização dos recursos, o que contribui para a eficiência operacional e o sucesso nos negócios. Algumas das principais funções e características de um sistema de análise de apuração de custos incluem:
( ) Determinação de Preços: Avaliar a rentabilidade de diferentes produtos, linhas de produtos ou unidades de negócios.
( ) Controle de Estoques: Acompanhar os custos associados ao estoque de matérias-primas, produtos em processo e produtos acabados.
( ) Análise de Rentabilidade: Auxiliar na fixação de preços de venda com base nos custos incorridos, na margem de lucro desejada e nas condições de mercado.

 Conheça nossos planos