Questões de Concurso
Sobre estoques: avaliação, variação e reposição em contabilidade de custos
Foram encontradas 203 questões


I- Estoques são ativos mantidos para venda no curso normal dos negócios.
II- O valor de custo do estoque deve incluir todos os custos de aquisição e de transformação, bem como outros custos incorridos para trazer os estoques à sua condição e localização atuais.
III- Outros custos que não de aquisição nem de transformação devem ser incluídos nos custos dos estoques somente na medida em que sejam incorridos para colocar os estoques no seu local e na sua condição atuais.
É CORRETO o que se afirma em:
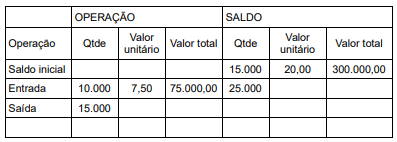
Utilizando o método do custo médio para mensuração dos itens do estoque, assinale a alternativa que apresenta o saldo final do estoque no período, sabendo que o valor de venda foi R$ 18,00:
Uma determinada empresa apresentou os seguintes dados acerca de eventos que movimentaram os seus estoques:
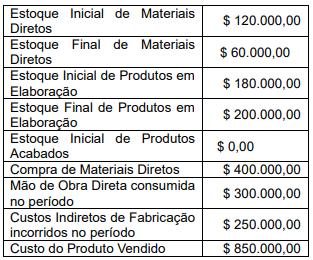
Considerando os dados apresentados, o valor do Estoque Final de Produtos Acabados e o consumo de Materiais Diretos no período são, respectivamente:
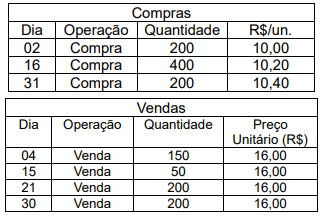
A empresa fez a opção pelo critério do Custo Médio Ponderado para apuração do custo e valoração do seu estoque.
Considerando os dados acima e o disposto na Norma Brasileira de Contabilidade, NBC 16 (R2) – Estoques, conclui-se que os valores corretos do Custo da Mercadoria Vendida e do saldo da conta Estoques são, respectivamente:
I Os custos de transformação de estoques incluem os custos diretamente relacionados com as unidades produzidas ou com as linhas de produção, bem como a alocação sistemática de custos indiretos de produção, fixos e variáveis, que sejam incorridos para transformar os materiais em produtos acabados.
II O custo de aquisição dos estoques compreende o preço de compra, os impostos de importação e outros tributos (exceto os recuperáveis perante o fisco), bem como os custos de transporte, seguro, manuseio e outros diretamente atribuíveis à aquisição de produtos acabados, materiais e serviços.
III Outros custos que não os de aquisição nem de transformação devem ser incluídos nos custos dos estoques somente na medida em que sejam incorridos para colocar os estoques no seu local e na sua condição atual.
IV A alocação de custos fixos indiretos de fabricação para as unidades produzidas deve ser baseada na capacidade máxima de produção.
As afirmativas verdadeiras são:
Uma loja de roupas realizou as seguintes transações no primeiro trimestre de 2023:
• 02/01: Compra de estoque: R$ 50.000
• 31/01: Venda de R$ 30.000 do estoque por R$ 80.000
• 02/02: Compra de estoque: R$ 60.000
• 28/02: Venda de R$ 50.000 do estoque por R$ 90.000
• 02/03: Compra de estoque: R$ 80.000
• 30/03: Venda de R$ 70.000 do estoque por R$ 100.000.
Em 31/03, o saldo da conta Estoques era de R$ 90.000.
Assinale a opção que indica o saldo da conta Estoques em 31/12/2022.
Leia o caso a seguir.
Uma empresa comercial comprou 20 unidades da mercadoria pelo valor unitário de R$ 10.000,00, totalizando R$ 200.000,00. No valor da compra estão incluídos o IPI de R$ 20.000,00 e o ICMS de R$ 36.000,00. A empresa pagou também o frete sobre o transporte de todo o lote de mercadorias adquiridas, no valor de R$ 10.000,00. Após a chegada da mercadoria, a empresa conseguiu revender 13 unidades das mercadorias adquiridas por R$ 30.000,00, cada, que já inclui ICMS de R$ 6.000,00.
Com base apenas nestas informações, após a contabilização das transações, o valor do lucro bruto e o valor do estoque final serão, respectivamente:
No caso de material estocado em almoxarifado para uso em momento posterior, uma variação patrimonial diminutiva deve ser apropriada concomitantemente com a liquidação da despesa orçamentária.
- Compra à vista, de 10 unidade de mercadorias por $ 10,00 cada; - Compra a prazo, de 15 unidades de mercadorias por $ 15,00 cada; - Compra à prazo, de 20 unidade de mercadorias por $ 20,00 cada. No dia seguinte devolveu 3 unidades desta compra; - Venda à vista, de 22 unidades por $ 50,00. Sobre esta venda, a empresa pagará despesas de comissão de $ 200,00.
Qual o valor do Custo das Mercadorias Vendidas, sabendo-se que a empresa adota o método PEPS (Primeiro que Entra, Primeiro que Sai), para avaliação de seus estoques:
Suponha‑se que uma indústria tenha apurado R$ 6.000.000 de custo de produção no período, tendo iniciado e acabado a produção de 20.000 unidades, das quais 15.000 acabadas e 5.000 em elaboração (20% do processamento necessário). Nesse caso, é correto afirmar que o custo médio de cada unidade acabada (pelo método PEPS) é de R$ 375.
Suponha‑se que uma empresa decidirá pela utilização do PEPS ou da média ponderada móvel no custeamento de seus estoques. Nesse caso, é correto afirmar que, como os preços de aquisição dos produtos que ela comercializa estão caindo, optar‑se‑á pelo PEPS, se a intenção, em curto prazo, for a obtenção de um resultado menor.
• Estoque no inicio do ano: R$ 1.026.000
• Estoque no final do ano, antes de quaisquer ajustes R$ 1.007.000
• Custo total dos produtos vendidos, antes de quaisquer ajustes RS 11.776.000
1. Durante o ano, a empresa registrou custos de produtos vendidos em consignação no valor de R$ 22.000. No final do ano, nenhuma dessas unidades havia sido vendida.
2. No último mês do ano, os contratos de remessa foram alterados de FOB (free on board) para CIF (Cost, Insurance and Freight), ou seja, R$ 25.000 em valores de estoques estão em trânsito e não chegarão até que as demonstrações financeiras sejam divulgadas.
3. A empresa verificou que um produto no estoque estava contabilizado com um custo de R$ 112.000, mas possuía um valor realizável liquido de R$ 100.800.
Nesse caso, considerando-se as informações apresentadas, a estoque ajustado no fim do ano é de:
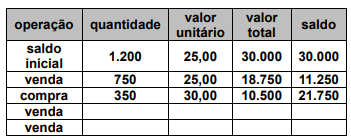
Considerando uma venda de 600 unidades, assinale o valor total do custo das vendas no período:

Com relação às operações realizadas, assinale a alternativa correta.
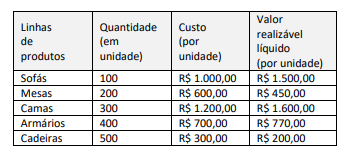
Considerando as informações apresentadas, a mensuração total do estoque é de:

 Conheça nossos planos