Questões de Concurso
Sobre testes, procedimentos e técnicas de auditoria em auditoria
Foram encontradas 2.358 questões


Em relação às políticas, às normas e às auditorias, julgue o item a seguir.
No planejamento de auditoria com base em riscos, o auditor deve avaliar o risco de detecção, que corresponde à probabilidade de os procedimentos substantivos aplicados pelo próprio auditor não identificarem uma falha, um erro ou uma fraude material existente nos processos de TIC.
Acerca dos pronunciamentos contábeis aplicáveis, da auditoria, da legislação tributária e das obrigações fiscais, bem como da conciliação contábil, da folha de pagamento e da ética no setor público, julgue o item a seguir.
Suponha‑se que, durante o planejamento de um trabalho de auditoria, o auditor tenha identificado deficiências relevantes nos controles internos relacionados à autorização de compras e ao registro de fornecedores, avaliando como elevado o risco de controle nessa área. Nesse caso, é correto afirmar que, em razão dessa avaliação, decidiu‑se aumentar o tamanho da amostra e ampliar os testes substantivos aplicados às transações e aos saldos correspondentes, sob o entendimento de que essa ampliação reduziria o risco de controle identificado.
A NBC TA 530, correlata à norma internacional ISA 530, trata do uso de amostragem na auditoria independente e interna. No contexto do setor público, especialmente em órgãos de grande capilaridade e volume de transações, como a Força Aérea Brasileira (FAB), a amostragem é uma ferramenta indispensável para a viabilidade dos trabalhos de asseguração.
A norma define amostragem em auditoria como a aplicação de procedimentos a menos de 100% dos itens de uma população relevante para fins de auditoria, de maneira que todas as unidades de amostragem tenham a mesma chance de serem selecionadas, proporcionando uma base razoável para o auditor concluir sobre toda a população.
Um Contador da Aeronáutica foi designado para realizar um teste de detalhes (teste substantivo) sobre o saldo da conta de "Estoques de Peças de Reposição de Aeronaves", que possui um valor contábil total de R$ 500 milhões, composto por milhares de itens individualizados. Dada a impossibilidade técnica de examinar 100% dos itens em tempo hábil, o auditor optou pela utilização de amostragem estatística.
Após definir a população e a unidade de amostragem, o auditor selecionou os itens, aplicou os procedimentos de auditoria e avaliou os resultados. Sua conclusão, baseada unicamente na amostra, foi de que o saldo da conta estava registrado corretamente e não continha distorções relevantes.
No entanto, uma auditoria posterior e exaustiva (censo) revelou que, na realidade, havia uma distorção materialmente relevante no saldo total da conta de estoques que não foi detectada pela amostra do auditor original.
Considerando o disposto na NBC TA 530 – Amostragem em Auditoria, a situação descrita evidencia a materialização do risco de
(__)A evidência de auditoria obtida a partir de fontes internas da entidade é, em regra, mais confiável do que a evidência obtida de fontes independentes externas, tendo em vista o conhecimento aprofundado dos gestores sobre as próprias operações.
(__)O procedimento de auditoria classificado como observação fornece evidência a respeito da execução de um processo, contudo, sua confiabilidade é limitada ao momento específico em que a observação ocorre.
(__)A documentação de auditoria (papéis de trabalho) é de propriedade exclusiva do auditor, que pode, a seu critério, disponibilizar partes ou resumos dessa documentação à entidade auditada, desde que isso não prejudique a validade do trabalho.
Assinale a alternativa que apresenta a sequência correta:
Nesse sentido, assinale a opção que indica uma técnica de auditoria e um exemplo que corresponde a ela, de acordo com o Manual de Auditoria Financeira.
(__)O levantamento financeiro é técnica de auditoria que compara as origens e as aplicações de recursos do contribuinte em determinado período, permitindo identificar eventual incremento patrimonial não justificado pelas receitas declaradas.
(__)A análise de fluxo de caixa consiste na verificação exclusiva dos registros de entrada e saída de numerário nas contas bancárias do contribuinte, desconsiderando movimentações em espécie ou transações realizadas por meio de terceiros.
(__)A técnica de análise comparativa consiste em confrontar indicadores do contribuinte auditado com padrões setoriais ou com dados históricos do próprio contribuinte, identificando variações que possam indicar irregularidades.
(__)O arbitramento da base de cálculo tributária pode ser adotado pelo Auditor Fiscal quando o contribuinte não mantém escrituração regularmente ou quando os registros apresentam vícios que os tornam imprestáveis para apuração do tributo.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
I. A evidência de auditoria possui natureza cumulativa e é obtida principalmente por meio dos procedimentos realizados durante o curso do trabalho, sendo indispensável para fundamentar a opinião e o relatório do auditor.
II. O ceticismo profissional exige que o auditor mantenha uma postura alerta, entendendo-se que se obtém maior segurança quando as evidências são consistentes e provenientes de fontes ou naturezas diferentes do que quando consideradas individualmente.
III. A suficiência e a adequação são medidas interdependentes, em que a adequação se refere exclusivamente à quantidade de evidências obtidas de fontes externas e de especialistas para garantir que o erro seja minimizado.
Está correto o que se afirma APENAS em
Considere‑se a tabela a seguir.
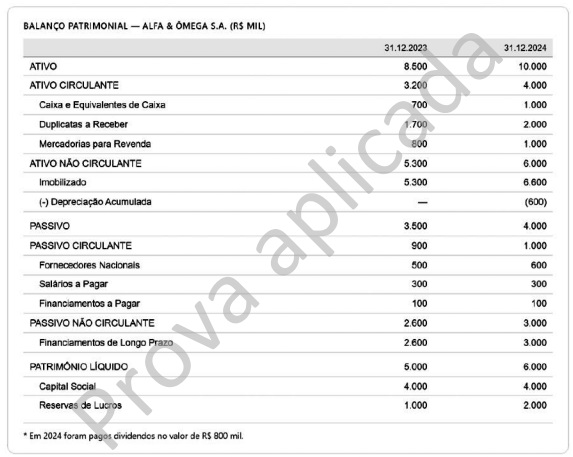
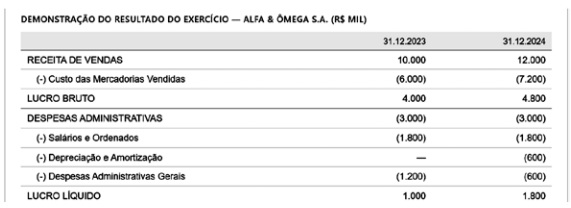
Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item a seguir.
Os procedimentos substantivos de auditoria destinam‑se exclusivamente à avaliação do desenho e da efetividade operacional dos controles internos da entidade, sendo dispensável sua aplicação quando tais controles se mostram adequados, e subdividem‑se em testes de controles e procedimentos analíticos.
I. Estratificou os dados, ou seja, dividiu uma população em subpopulações, cada uma sendo um grupo de unidades de amostragem com características semelhantes (geralmente valor monetário).
II. Levou em consideração, ao definir a amostra de auditoria, a finalidade do procedimento e as características da população da qual será retirada tal amostra.
III. Selecionou itens para a amostragem de forma que cada unidade de amostragem da população não tivesse a mesma chance de ser selecionada.
Está correto o que se afirma em

 Conheça nossos planos