Questões de Concurso
Sobre relatório de auditoria (parecer de auditoria) em auditoria
Foram encontradas 762 questões


A Norma Brasileira de Contabilidade NBC TA 700 trata da formação da opinião e emissão do relatório do auditor independente sobre as demonstrações contábeis.
Analisando seu conteúdo, no que tange à responsabilidade da administração sobre as demonstrações contábeis, é correto afirmar que o relatório do auditor independente
Um auditor independente concluiu que o uso do pressuposto de continuidade operacional, em determinada empresa auditada, é apropriado, mas que há incerteza significativa.
Ele verificou que as demonstrações contábeis descrevem adequadamente os principais eventos que podem levantar dúvida quanto à capacidade de continuidade; avaliou os planos da administração para esses eventos e que há divulgação clara sobre essa incerteza.
Em seu relatório o auditor deve
Dos relatórios contábeis de uma empresa industrial, foram extraídos os dados abaixo:
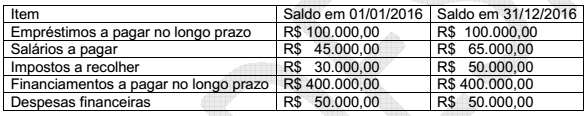
Considerando-se a taxa de juros de mercado para o período correspondente a 0,15 ou 15%, pode-se
afirmar que em 31/12/2016 o custo do endividamento foi
Quanto à auditoria, julgue o item.
A matriz de achados, como representação sintética dos
resultados da auditoria, é o principal instrumento de
apoio à elaboração do relatório de auditoria.
Sobre normas de auditoria indique se as afirmações são verdadeiras (V) ou falsas (F).
( ) O parecer do auditor independente tem por limite os próprios objetivos da auditoria das demonstrações contábeis e não representa, pois, garantia de viabilidade futura da entidade ou algum tipo de atestado de eficácia da administração na gestão dos negócios.
( ) Os testes de observância são o conjunto de documentos e apontamentos com informações e provas coligidas pelo auditor, preparados de forma manual, por meios eletrônicos ou por outros meios, que constituem a evidência do trabalho executado e o fundamento de sua opinião.
( ) Ao detectar erros relevantes ou fraudes no decorrer dos seus trabalhos, o auditor tem a obrigação de comunicá-los à administração da entidade e sugerir medidas corretivas, informando sobre os possíveis efeitos no seu parecer, caso elas não sejam adotadas.
I. O relatório circunstanciado deve conter o funcionamento dos controles internos e dos procedimentos contábeis, indicando eventuais deficiências ou sua ineficácia.
II. O relatório circunstanciado deve conter a qualidade e a segurança dos procedimentos e sistemas operacionais, inclusive acerca do plano de continuidade de negócios apto a assegurar o funcionamento do mercado organizado em situações de ruptura ou de emergência.
III. O relatório circunstanciado deve conter a avaliação da qualidade e adequação dos testes de estresse periódicos e dos cenários que levem em consideração as movimentações do passivo, liquidez dos ativos e obrigações.
IV. O relatório circunstanciado deve conter o descumprimento de dispositivos legais e regulamentares, que tenham, ou possam vir a ter reflexos relevantes nas demonstrações contábeis ou nas operações da entidade.
Estão CERTOS os itens:
▪ Trabalhos de treinamento sobre compliance no valor de R$80.000,00.
▪ Trabalhos de due diligence valor de R$120.000,00.
▪ Revisão de declaração de imposto de renda pessoa jurídica no valor de R$45.000,00.
▪ Laudo de avaliação pelo valor contábil no valor de R$120.000,00.
Considerando que a Companhia deve divulgar no Relatório da Administração informações sobre os serviços prestados pelo auditor independente ou por partes a ele relacionadas, de qualquer serviço que não seja de auditoria externa, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I) No Relatório da Administração deve constar a data da contratação, o prazo de duração, se superior a um ano, e a indicação da natureza de cada serviço prestado.
II) No Relatório da Administração deve constar o valor total dos honorários contratados e o seu percentual em relação aos honorários relativos aos de serviços de auditoria externa.
III) No Relatório da Administração a política ou procedimentos adotados pela companhia para evitar a existência de conflito de interesse, perda de independência ou objetividade de seus auditores independentes.
IV) No Relatório da Administração deve constar um resumo da justificativa apresentada pelo auditor à administração do emissor sobre os motivos pelo qual entendeu que a prestação de outros serviços não afetava a independência e a objetividade necessárias ao desempenho dos serviços de auditoria externa (artigo 3º da Instrução).
V) Nenhuma divulgação deve ser efetuada no Relatório da Administração.
Está(ao) CERTO(S) o(s) item(ns):

 Conheça nossos planos