Questões de Concurso
Sobre relatório de auditoria (parecer de auditoria) em auditoria
Foram encontradas 762 questões


Q740296
Auditoria
O relatório de auditoria deve reunir atributos, visando à sua melhor qualidade. Relatar de forma consistente as constatações e evidências permitindo que qualquer pessoa chegue às mesmas conclusões às quais chegou a equipe de auditoria, corresponde ao seguinte atributo.
Ano: 2015
Banca:
IBEG
Órgão:
Prefeitura de Duque de Caxias - RJ
Prova:
IBEG - 2015 - Prefeitura de Duque de Caxias - RJ - Auditor Fiscal Tributário |
Q631256
Auditoria
Acerca das condutas e normas de elaboração do Relatório da Auditoria
Interna, assinale a alternativa incorreta:
Q615470
Auditoria
O Parecer de Auditoria é a opinião manifestada ou declarada pelo auditor em decorrência de seus exames sobre as demonstrações contábeis.
Identifique e assinale, a alternativa que apresenta um motivo que NÃO está relacionado com a limitação do escopo no trabalho de auditoria.
Identifique e assinale, a alternativa que apresenta um motivo que NÃO está relacionado com a limitação do escopo no trabalho de auditoria.
Ano: 2015
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
CGM - RJ
Prova:
Prefeitura do Rio de Janeiro - RJ - 2015 - CGM - RJ - Técnico de Controle Interno - Conhecimentos Específicos |
Q615283
Auditoria
Em auditoria, o termo que significa verificar se a fragilidade (ou
achado) ainda persiste após algum tempo da emissão do relatório
de auditoria é:
Ano: 2015
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
CGM - RJ
Prova:
Prefeitura do Rio de Janeiro - RJ - 2015 - CGM - RJ - Contador - Conhecimentos Específicos |
Q615200
Auditoria
Na hipótese de um trabalho de auditoria requerer a opinião de
um especialista de outra área, considerando que o relatório
do auditor é limpo, não devendo conter qualquer modificação
em relação ao padrão, além de ele ter conseguido se convencer
de que o trabalho do especialista é adequado e se constitui
em evidência de auditoria apropriada e suficiente, inexistindo
qualquer distorção identificada que deva ser objeto de ressalva,
o auditor independente:
Ano: 2015
Banca:
FMP Concursos
Órgão:
CGE-MT
Prova:
FMP Concursos - 2015 - CGE-MT - Auditor do Estado do Mato Grosso |
Q601480
Auditoria
NÃO é requisito de qualidade dos relatórios de auditoria:
Q600515
Auditoria
Nas auditorias realizadas das demonstrações contábeis, conforme as evidências de auditoria obtidas, o auditor independente
deve expressar a seguinte opinião, EXCETO:
Q592942
Auditoria
A firma de auditoria UAXM − Auditores Independentes foi contratada para realizar a auditoria das demonstrações contábeis referente
ao exercício de 2014, de determinada empresa estatal do Estado. Finalizados os trabalhos de auditoria, o Auditor deve
formar uma opinião e emitir o relatório. O Auditor expressa uma opinião não modificada quando
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2015 - Telebras - Analista Superior - Auditoria |
Q585539
Auditoria
No que diz respeito às normas de auditoria interna, julgue o item subsecutivo.
Quando presente em relatórios de auditoria, a palavra should (no vernáculo, “deveria") indica que, embora haja conformidade do assunto examinado, essa condição pode ser alterada pelo chefe executivo da auditoria ou pelo próprio auditor responsável pelo trabalho em avaliação posterior.
Quando presente em relatórios de auditoria, a palavra should (no vernáculo, “deveria") indica que, embora haja conformidade do assunto examinado, essa condição pode ser alterada pelo chefe executivo da auditoria ou pelo próprio auditor responsável pelo trabalho em avaliação posterior.
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de São Paulo - SP
Prova:
VUNESP - 2015 - Prefeitura de São Paulo - SP - Auditor Municipal de Controle Interno - Geral |
Q584620
Auditoria
Texto associado
Segundo a NBC TA 200, “o objetivo da auditoria é aumentar o grau de confiança nas demonstrações contábeis por parte dos usuários. Isso é alcançado mediante a expressão de uma opinião pelo auditor sobre se as demonstrações contábeis foram elaboradas, em todos os aspectos relevantes, em conformidade com uma estrutura de relatório financeiro aplicável”.
Um auditor, durante seus exames, se deparou com o seguinte problema considerado relevante:
Empresa: Projetos de Construção para o Futuro Ltda.
Patrimônio Líquido da empresa em 31 de dezembro de 2014 – R$ 940.000,00.
Receita na prestação de serviços no exercício de 2014 – R$ 9.000.000,00.
Problema identificado: A empresa não adota, para cálculo, apuração, controle, contabilização e reconhecimento de suas receitas, a aplicação da metodologia dos custos incorridos, ou seja, o critério de percentual de conclusão e/ou de acabamento – Percentage of Completion (POC). Dessa maneira, as receitas são contabilizadas por ocasião da emissão da nota fiscal de serviços.
Diante disso, não foi possível confirmar o corte e a valorização das receitas e dos custos para os projetos que estavam em andamento em 31 de dezembro de 2014. Adicionalmente, a empresa registrou na rubrica de fornecedores um montante de R$ 950.000,00, referente a “provisão para custos a incorrer em projetos”, para o qual não há documentação ou memória de cálculo que suporte sua contabilização.
Diante dessas informações, o auditor deverá emitir um parecer:
Q581821
Auditoria
De acordo com as normas técnicas de auditoria estabelecidas nas normas brasileiras de contabilidade (NBC–TA), julgue o item seguinte.
Se o auditor não obtiver evidência de auditoria apropriada e suficiente para concluir que inexistem distorções relevantes nas demonstrações contábeis tomadas em conjunto, ele não deverá modificar sua opinião no relatório de auditoria.
Se o auditor não obtiver evidência de auditoria apropriada e suficiente para concluir que inexistem distorções relevantes nas demonstrações contábeis tomadas em conjunto, ele não deverá modificar sua opinião no relatório de auditoria.
Q581813
Auditoria
No que se refere às normas e procedimento de auditorias, julgue o seguinte item.
Na impossibilidade de emissão de parecer com ressalva, é facultado ao auditor emitir parecer adverso caso verifique que as demonstrações contábeis estejam incompletas.
Na impossibilidade de emissão de parecer com ressalva, é facultado ao auditor emitir parecer adverso caso verifique que as demonstrações contábeis estejam incompletas.
Ano: 2015
Banca:
AOCP
Órgão:
TRE-AC
Prova:
AOCP - 2015 - TRE-AC - Analista Judiciário - Área Contabilidade |
Q578593
Auditoria
Quando os auditores concluem , com
base em evidência obtida, que ocorreram
ou poderiam ter ocorrido fraudes,
atos ilegais, violações a cláusulas ou
condições de contratos ou de convênios,
ou abusos significativos, devem incluir as
informações pertinentes
Ano: 2015
Banca:
AOCP
Órgão:
TRE-AC
Prova:
AOCP - 2015 - TRE-AC - Analista Judiciário - Área Contabilidade |
Q578592
Auditoria
Em relação ao Relatório de Auditoria,
analise as assertivas e assinale a alternativa
que aponta as corretas.
I. É um instrumento formal e técnico por intermédio do qual a equipe de auditoria com unica o objetivo s as questões de auditoria, a metodologia utilizada, os achados, as conclusões e a proposta de encaminhamento.
II. É um instrumento que apresenta a opinião fundam entada sobre determinado assunto, emitida pelo auditor.
III. É emitido com a formação da opinião de que o órgão ou a unidade auditada geriu os recursos públicos adequadamente, observando os princípios de Legalidade, Legitimidade e Economicidade.
IV. Pode ser emitido sem ressalvas ou pleno; com ressalvas ou restritivo; adverso ou de irregularidade; com abstenção ou negativa de opinião.
V. Deve ter como atributos clareza, concisão, convicção, exatidão, relevância, tem pestividade e objetividade, completude e convencimento.
Ano: 2015
Banca:
AOCP
Órgão:
TRE-AC
Prova:
AOCP - 2015 - TRE-AC - Analista Judiciário - Área Contabilidade |
Q578587
Auditoria
O instrumento útil capaz de subsidiar
e nortear a elaboração do relatório de
auditoria, porque permite reunir, de forma
estruturada, os principais elementos
que constituirão os capítulos centrais do
relatório, é
Q570664
Auditoria
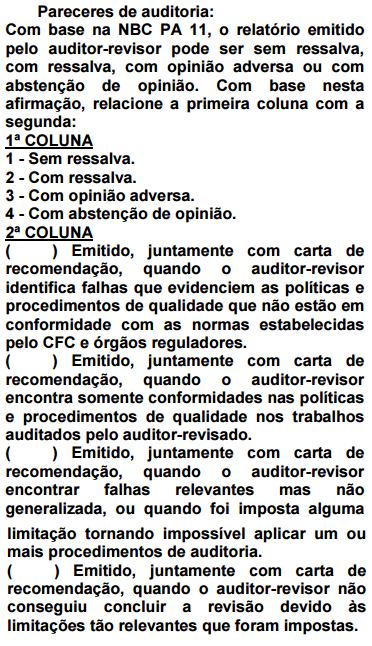
Assinale a alternativa que corresponde a resposta correta de cima para baixo:
Q570659
Auditoria
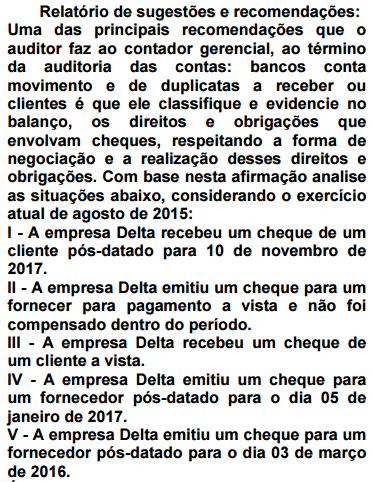
É correto o que:
Ano: 2015
Banca:
FUNCAB
Órgão:
PC-AC
Prova:
FUNCAB - 2015 - PC-AC - Perito Criminal - Contabilidade |
Q567446
Auditoria
O parecer dos auditores independentes, segundo a
natureza da opinião que contém, pode assumir
distintas variações. A discordância com a
administração da entidade a respeito do conteúdo
e/ou forma de apresentação das demonstrações
contábeis deve conduzir ao seguinte tipo de parecer:
Ano: 2015
Banca:
IESES
Órgão:
TRE-MA
Prova:
IESES - 2015 - TRE-MA - Analista Judiciário - Contabilidade |
Q554886
Auditoria
Algumas das variáveis a respeito da decisão sobre
modificação de opinião do auditor, relacionam-se com a
natureza do assunto que deu origem à modificação e
sobre a disseminação dos efeitos ou possíveis efeitos do
assunto sobre as demonstrações contábeis. De acordo
com a Resolução CFC nº. 1.232/09, que aprova a NBC
TA 705 – Modificações na Opinião do Auditor
Independente, assinale a alternativa correta com relação
aos três tipos de modificação de opinião possíveis:
Ano: 2015
Banca:
IESES
Órgão:
TRE-MA
Prova:
IESES - 2015 - TRE-MA - Analista Judiciário - Contabilidade |
Q554883
Auditoria
Com relação ao disposto na Resolução CFC nº 1.231/09
que trata da Formação da Opinião e Emissão do
Relatório do Auditor Independente sobre as
Demonstrações Contábeis, o auditor especificamente
deve avaliar se, segundo os requisitos da estrutura de
relatório financeiro aplicável:
I. As demonstrações contábeis divulgam adequadamente as práticas contábeis selecionadas e aplicadas e se as práticas contábeis selecionadas e aplicadas são consistentes com a estrutura de relatório financeiro aplicável e são apropriadas.
II. As estimativas contábeis feitas pela administração são razoáveis e se as informações apresentadas nas demonstrações contábeis são relevantes, confiáveis, comparáveis e compreensíveis.
III. As demonstrações contábeis fornecem divulgações adequadas para permitir que os usuários previstos entendam o efeito de transações e eventos relevantes sobre as informações incluídas nas demonstrações contábeis.
IV. A terminologia usada nas demonstrações contábeis, incluindo o título de cada demonstração contábil, é apropriada.
Das afirmações mencionadas, pode-se concluir que:

 Conheça nossos planos