Questões de Concurso Sobre auditoria

Foram encontradas 9.744 questões

Q4059563 Auditoria

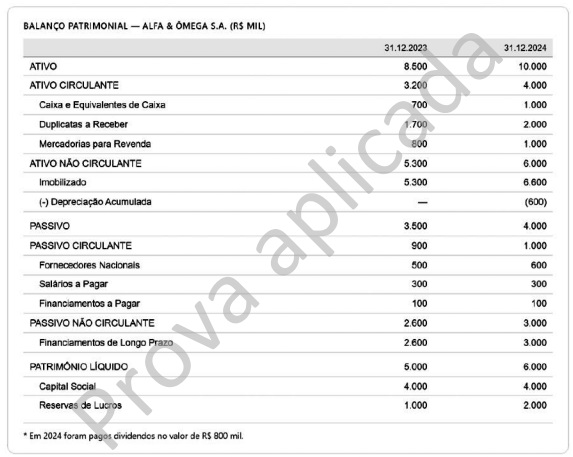
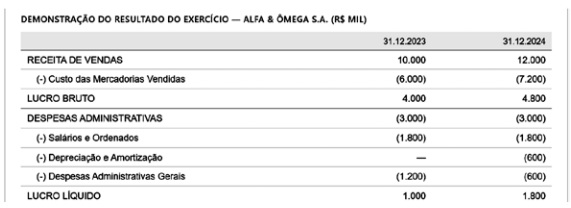
Considere‑se a tabela a seguir.  


Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item a seguir.


Os papéis de trabalho são documentos elaborados ou obtidos pelo auditor durante a auditoria, que registram os procedimentos aplicados, as evidências obtidas e as conclusões alcançadas, constituindo suporte para o relatório de auditoria.

Alternativas
Q4059562 Auditoria

Considere‑se a tabela a seguir.  


Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item a seguir.


A auditoria é uma atividade de exame sistemático e independente, que é realizada por profissional habilitado, com o objetivo de verificar se as atividades e os resultados estão em conformidade com as disposições planejadas, com os requisitos estabelecidos e com as normas vigentes.

Alternativas
Q4059514 Auditoria

Com base nos frameworks de governança e gestão de TIC, nas normas de segurança da informação e nas melhores práticas de mercado, julgue o item a seguir.


Os controles internos de conformidade podem possuir natureza preventiva, detectiva e corretiva, razão pela qual sua atuação não se limita à resposta posterior a fraudes ou a incidentes já consumados.

Alternativas
Q4057094 Auditoria
Em um programa de eficiência energética em uma planta industrial, os ganhos precisam ser auditáveis e aceitos por um comitê interno. No início, a unidade dispõe apenas de dados globais (faturas e medidor principal) e informações de operação/manutenção (diagramas, placas, histórico de carga e rotinas). Para aprovar investimentos, o comitê exige um plano formal de Medição e Verificação (M&V) conforme o Protocolo Internacional para Medição e Verificação de Performance (PIMVP) e a definição de uma linha de base. Além disso, o orçamento permite submedição apenas em pontos selecionados, cuja escolha deve ser justificada tecnicamente.

Considere as atividades: 
(1)Medição e segmentação de consumo (implantação de submedição nos pontos selecionados).
(2)Identificação inicial de perdas técnicas (I2R, transformadores) e operacionais (horários ociosos), por levantamento de campo e uso dos dados existentes, para direcionar prioridades.
(3)Implementação de ações (controle de demanda, retrofit, automação).
(4)Estruturação do plano de M&V conforme PIMVP, incluindo fronteira de medição, variáveis relevantes, período de linha de base e critérios de aceitação, para auditoria dos resultados.

Assinale a alternativa que representa a sequência compatível com: (i) seleção racional dos pontos de submedição, (ii) aprovação auditável do M&V, e (iii) execução de ações com menor risco de retrabalho e contestação do resultado.
Alternativas
Q4055645 Auditoria
A respeito da documentação de auditoria, assinale a alternativa correta com base na NBC TA 230 (R1).
Alternativas
Q4054665 Auditoria
Um auditor independente, ao planejar a auditoria de uma entidade, definiu a materialidade global das demonstrações contábeis em R$ 500.000,00. Para reduzir o risco de que distorções não detectadas ultrapassem esse limite, estabeleceu a materialidade para execução da auditoria em 70% desse valor. Com base na Norma de Contabilidade NBC TA 320 (R1), a materialidade para execução da auditoria 
Alternativas
Q4054626 Auditoria
Determinado auditor realizou um processo de amostragem de acordo com o que preconiza a Norma Brasileira de Contabilidade NBC TA 530 – Amostragem em Auditoria. Desse modo, ele realizou os seguintes procedimentos; analise-os.

I. Estratificou os dados, ou seja, dividiu uma população em subpopulações, cada uma sendo um grupo de unidades de amostragem com características semelhantes (geralmente valor monetário).

II. Levou em consideração, ao definir a amostra de auditoria, a finalidade do procedimento e as características da população da qual será retirada tal amostra.

III. Selecionou itens para a amostragem de forma que cada unidade de amostragem da população não tivesse a mesma chance de ser selecionada.


Está correto o que se afirma em
Alternativas
Q4054513 Auditoria
Determinado auditor, durante a fase de planejamento da auditoria das demonstrações contábeis da empresa Gama S.A., analisou comparativamente os saldos das contas contábeis dos últimos três exercícios. Ele identificou que a conta “Despesas com Publicidade” apresentou um aumento de 120% no último ano em relação ao anterior, sem que houvesse um crescimento proporcional nas receitas. Observou, também, que a relação entre custo das mercadorias vendidas e a receita líquida apresentou uma variação atípica em relação aos padrões históricos do setor. Com base nessas inconsistências e flutuações significativas, o auditor decidiu focar seus testes substantivos nessas áreas, por considerá-las de maior risco. O procedimento descrito, que envolve a avaliação de relações plausíveis entre dados financeiros, a identificação de flutuações inconsistentes e o uso dessas informações para direcionar a extensão dos testes, denomina-se, segundo a NBC TA 500 (R1): 
Alternativas
Q4054512 Auditoria
O sócio responsável pela auditoria da empresa Beta Comércio Ltda. está conduzindo o planejamento da auditoria das demonstrações contábeis do exercício atual, uma auditoria recorrente. Durante o processo, a equipe considerou vários aspectos previstos na NBC TA 300 (R1); analise-os.


I. A estratégia global de auditoria deve ser estabelecida antes do plano de auditoria e não pode ser alterada durante a execução dos trabalhos, sob pena de comprometer a qualidade da auditoria.

II. A documentação do planejamento deve incluir a estratégia global, o plano de auditoria e eventuais alterações significativas ocorridas durante a auditoria, com as respectivas razões.

III. Em auditoria inicial, o auditor deve estender as atividades de planejamento e pode, se não proibido, manter contato com o auditor antecessor para revisão de papéis de trabalho anteriores.


Com base na NBC TA 300 (R1) – Planejamento da Auditoria de Demonstrações Contábeis, está correto o que se afirma em
Alternativas
Q4054511 Auditoria
De acordo com a NBC TA 705, sobre modificações na opinião do auditor independente, analise as afirmativas a seguir.

I. Uma opinião com ressalva deve ser expressa quando o auditor conclui que as distorções são relevantes, mas não generalizadas, ou quando não consegue obter evidência suficiente, mas os possíveis efeitos poderiam ser relevantes, porém não generalizados.

II. Em caso de limitação imposta pela administração após a aceitação do trabalho, se o auditor não obtiver evidência suficiente e concluir que os possíveis efeitos de distorções não detectadas poderiam ser relevantes e generalizados, deverá emitir uma opinião adversa.

III. Quando o auditor modifica sua opinião, deve utilizar, na seção “Opinião”, o título “Opinião com ressalva”, “Opinião adversa” ou “Abstenção de opinião”, conforme apropriado.

IV. A inclusão de uma opinião não modificada sobre um quadro isolado das demonstrações contábeis no mesmo relatório que contém uma opinião adversa sobre as demonstrações como um todo é permitida pela norma.


Está correto o que se afirma em 
Alternativas
Q4054510 Auditoria
A empresa Alfa Industrial S.A. possui um setor de auditoria interna estruturado e em pleno funcionamento. Durante o planejamento da auditoria no departamento de compras, a equipe identificou riscos significativos relacionados a possíveis desvios em licitações e superfaturamento. Foram realizados testes de observância e substantivos, e, no decorrer dos trabalhos, foi constatado um indício forte de manipulação intencional de uma concorrência pública, com documentação adulterada e favorecimento a um fornecedor específico. À luz da NBC TI 01 – Da Auditoria Interna, em relação ao caso hipotético descrito, assinale a alternativa correta.
Alternativas
Q4054243 Auditoria
O mapa de gerenciamento de riscos (MGR) é um documento obrigatório na fase preparatória de contratações públicas. O MGR deve conter a identificação e a análise dos principais riscos a partir da combinação de 
Alternativas
Q4041062 Auditoria
Durante a análise de processos de prestação de contas, o controle interno verificou inconsistências entre os registros financeiros e os documentos comprobatórios apresentados, indicando possível divergência na execução orçamentária e financeira. Considerando os princípios da accountability, da transparência e do controle da gestão pública, conclui-se que: 
Alternativas
Q4041061 Auditoria
No processo de tomada de contas, o controle interno identificou indícios de dano ao erário decorrente de pagamentos realizados sem a devida comprovação da execução do serviço contratado. Nesse caso, a atuação adequada do controle interno deve: 
Alternativas
Q4041057 Auditoria
Em auditoria interna, constatou-se que houve contratação direta por dispensa de licitação, porém sem a devida formalização do processo administrativo que justificasse a escolha do fornecedor e o preço contratado. Nesse caso, a principal falha identificada pelo controle interno refere-se à: 
Alternativas
Q4041036 Auditoria
São elementos da auditoria do setor público: as três partes; objeto apropriado, critério aplicável, informação do objeto; tipos de trabalho etc. Nesse sentido, as três partes distintas, são: 
Alternativas
Q4041035 Auditoria
No setor público, a auditoria, que tem como objetivo determinar se um particular objeto está de acordo com as normas identificadas como critérios, é classificada como:
Alternativas
Ano: 2026 Banca: COPERVE - UFSC Órgão: UFSC Prova: COPERVE - UFSC - 2026 - UFSC - Contador |
Q4038877 Auditoria
Em relação ao trabalho de Auditoria Independente, analise as proposições abaixo e assinale a alternativa que indica corretamente as situações que podem representar risco à independência do trabalho de Auditoria externa.

I. Existe relacionamento comercial próximo com cliente de auditoria ou sua administração.
II. Familiar próximo de membro da equipe de auditoria é empregado em posição de exercer influência significativa sobre a elaboração dos registros contábeis ou das demonstrações contábeis do cliente a respeito dos/das quais a firma emitirá uma opinião.
III. Membro da equipe de auditoria envolvida em trabalho de auditoria por longo período de tempo tem contato/relacionamento com membros da alta administração do cliente de auditoria, mesmo que essa relação tenha ocorrido quando essas pessoas eram empregadas de outras entidades.
IV. Familiar imediato de sócio de firma de autoria independente recebe herança de cliente de auditoria.

Alternativas
Ano: 2026 Banca: COPERVE - UFSC Órgão: UFSC Prova: COPERVE - UFSC - 2026 - UFSC - Contador |
Q4038876 Auditoria
A perícia contábil é o conjunto de procedimentos técnico-científicos destinados a levar à instância decisória elementos de prova necessários a subsidiar a justa solução do litígio ou constatação de fato, mediante laudo pericial contábil e/ou parecer pericial contábil, em conformidade com as normas jurídicas e profissionais e com a legislação específica no que for pertinente (NBC TP 01 R2). O laudo pericial contábil é um documento escrito, que deve registrar, de forma abrangente, o conteúdo da perícia e particularizar os aspectos e as minúcias que envolvam o seu objeto e as buscas de elementos de prova necessários para a conclusão da perícia. Segundo a NBC TP 01 (R2), assinale a alternativa correta relacionada ao laudo e parecer pericial contábil.
Alternativas
Ano: 2026 Banca: COPERVE - UFSC Órgão: UFSC Prova: COPERVE - UFSC - 2026 - UFSC - Contador |
Q4038875 Auditoria
A NBC TP 01 (R1) estabelece diretrizes e procedimentos técnico-científicos a serem observados pelo perito quando da realização de perícia contábil nos âmbitos judicial e extrajudicial. O planejamento da perícia é a etapa do trabalho pericial na qual se estabelecem as diretrizes e a metodologia a serem aplicadas. Sobre o planejamento da perícia, conforme a NBC TP 01 (R1), assinale a alternativa correta.
Alternativas
Respostas
221: C
222: C
223: C
224: A
225: E
226: B
227: C
228: E
229: E
230: B
231: E
232: A
233: C
234: B
235: D
236: D
237: C
238: C
239: A
240: E