Questões de Concurso Sobre auditoria
Foram encontradas 9.744 questões


(__)A NBC-T 16.8 define controle interno como o conjunto de recursos, métodos, procedimentos e processos adotados pela entidade do setor público, com a finalidade de salvaguardar seus ativos, garantir a conformidade com a legislação, promover a eficiência operacional e estimular a aderência às políticas definidas para o setor.
(__)Nos termos da NBC-T 16.8, a responsabilidade pela implementação e manutenção do controle interno compete exclusivamente ao órgão central de controladoria do ente público, não alcançando os gestores das unidades orçamentárias, que apenas executam as diretrizes por ele estabelecidas.
(__)A NBC-T 16.8 dispõe que o controle interno deve ser estruturado de forma a prever apenas os controles preventivos, sendo os controles detectivos e corretivos considerados redundantes e, por isso, incompatíveis com os princípios de economicidade na gestão pública
(__)A Constituição Federal de 1988 determina que os Poderes Legislativo, Executivo e Judiciário manterão, de forma integrada, sistema de controle interno com a finalidade de avaliar o cumprimento das metas previstas no plano plurianual, a execução dos programas de governo e dos orçamentos da União.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
(__)No modelo COSO I (1992), os objetivos de conformidade referem-se à confiabilidade das informações financeiras, enquanto os objetivos operacionais dizem respeito ao cumprimento das leis e regulamentos aplicáveis à entidade.
(__)O modelo COSO I estabelece que os cinco componentes do controle interno — ambiente de controle, avaliação de riscos, atividades de controle, informação e comunicação, e monitoramento — devem estar presentes e funcionando de forma integrada para que o controle interno seja efetivo em relação a cada uma das três categorias de objetivos.
(__)Na estrutura COSO, a categoria de objetivos estratégicos foi incluída no modelo original de 1992, sendo um dos três pilares junto aos objetivos operacionais e de conformidade, sendo que os objetivos de reporte foram acrescentados apenas na revisão de 2013.
(__)A relação entre objetivos e componentes no modelo COSO é representada por uma matriz tridimensional, na qual os objetivos são dispostos nas colunas, os componentes nas linhas e as unidades organizacionais na profundidade, refletindo a abrangência do controle interno em toda a entidade.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
I.O monitoramento contínuo ocorre durante o curso normal das operações e inclui atividades regulares de gestão e supervisão, verificações realizadas por gerentes operacionais e outras ações de acompanhamento que os funcionários realizam no desempenho de suas tarefas; sua amplitude e frequência são fatores determinantes de sua efetividade.
II.As deficiências identificadas no processo de monitoramento devem ser comunicadas ao nível gerencial adequado, de forma tempestiva, permitindo a adoção de ações corretivas; deficiências significativas que possam afetar os objetivos da entidade devem ser comunicadas à alta administração e, quando aplicável, ao órgão de governança.
III.As avaliações em separado, por serem conduzidas de forma independente em relação à gestão operacional, prescindem de documentação e de plano de ação formal, sendo suficiente a comunicação verbal dos resultados ao responsável da unidade auditada para que o componente de monitoramento esteja adequadamente implementado.
Está CORRETO o que se afirma em:
(__)O risco inerente é o risco residual que permanece após a implementação dos controles internos, representando a exposição efetiva da organização após a aplicação das medidas de mitigação adotadas pela gestão.
(__)A matriz de riscos é instrumento utilizado para identificar, classificar e priorizar os riscos a que a organização está sujeita, combinando a probabilidade de ocorrência de cada risco com o seu impacto potencial nos objetivos.
(__)O risco de controle refere-se à probabilidade de que os controles internos implantados falhem em detectar ou prevenir distorções relevantes nas demonstrações contábeis ou nos processos organizacionais.
(__)O gerenciamento de riscos no setor público é orientado pelo Referencial Básico de Gestão de Riscos do Ministério da Economia, alinhado à metodologia COSO e às melhores práticas internacionais de governança pública.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
(__)O levantamento financeiro é técnica de auditoria que compara as origens e as aplicações de recursos do contribuinte em determinado período, permitindo identificar eventual incremento patrimonial não justificado pelas receitas declaradas.
(__)A análise de fluxo de caixa consiste na verificação exclusiva dos registros de entrada e saída de numerário nas contas bancárias do contribuinte, desconsiderando movimentações em espécie ou transações realizadas por meio de terceiros.
(__)A técnica de análise comparativa consiste em confrontar indicadores do contribuinte auditado com padrões setoriais ou com dados históricos do próprio contribuinte, identificando variações que possam indicar irregularidades.
(__)O arbitramento da base de cálculo tributária pode ser adotado pelo Auditor Fiscal quando o contribuinte não mantém escrituração regularmente ou quando os registros apresentam vícios que os tornam imprestáveis para apuração do tributo.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
I. A evidência de auditoria possui natureza cumulativa e é obtida principalmente por meio dos procedimentos realizados durante o curso do trabalho, sendo indispensável para fundamentar a opinião e o relatório do auditor.
II. O ceticismo profissional exige que o auditor mantenha uma postura alerta, entendendo-se que se obtém maior segurança quando as evidências são consistentes e provenientes de fontes ou naturezas diferentes do que quando consideradas individualmente.
III. A suficiência e a adequação são medidas interdependentes, em que a adequação se refere exclusivamente à quantidade de evidências obtidas de fontes externas e de especialistas para garantir que o erro seja minimizado.
Está correto o que se afirma APENAS em
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
I. Constatações que não possam resultar em modificação do relatório de auditoria ou na inclusão de parágrafo de ênfase no relatório do auditor.
II. Resultados de procedimentos de auditoria que indiquem que as demonstrações contábeis podem conter distorção relevante ou a necessidade de revisar a avaliação anterior dos riscos de distorção relevante feita pelo auditor e as respostas do auditor aos riscos avaliados.
III. Circunstâncias que causam dificuldade significativa ao auditor para aplicar os procedimentos de auditoria necessários.
Quais estão corretas?
Relatório técnico apontou que, embora houvesse sistema informatizado de controle de entradas e saídas de materiais, não eram realizados inventários físicos periódicos, tampouco havia rotinas formais de conferência, auditoria ou rastreabilidade das movimentações. Como consequência, verificaram-se perdas, extravios, obsolescência de itens e falhas no atendimento às demandas internas.
Diante desse cenário, a alta administração determinou a revisão dos procedimentos logísticos, com foco na melhoria da confiabilidade das informações, no fortalecimento dos controles internos e na racionalização dos estoques.
À luz das boas práticas de organização e controle logístico na Administração de Recursos Materiais e Patrimoniais, analise as assertivas a seguir:
I.A realização de inventários físicos periódicos constitui procedimento essencial para assegurar a fidedignidade dos registros de estoque, permitindo a identificação de divergências, perdas e inconsistências operacionais.
PORQUE
II.Os sistemas informatizados de controle de estoque, quando corretamente alimentados, são suficientes para garantir a correspondência integral entre os registros contábeis e a quantidade física de materiais armazenados, dispensando verificações presenciais.
Assinale a alternativa correta:
Com base nessa situação hipotética e na legislação tributária vigente, julgue o item a seguir.
O relatório de conciliação contábil deve identificar apenas as diferenças encontradas e os seus valores, sem a necessidade de descrever a origem das divergências ou as providências adotadas para a correção, pois essas informações são registradas em processo administrativo separado.
Considere‑se a tabela a seguir.
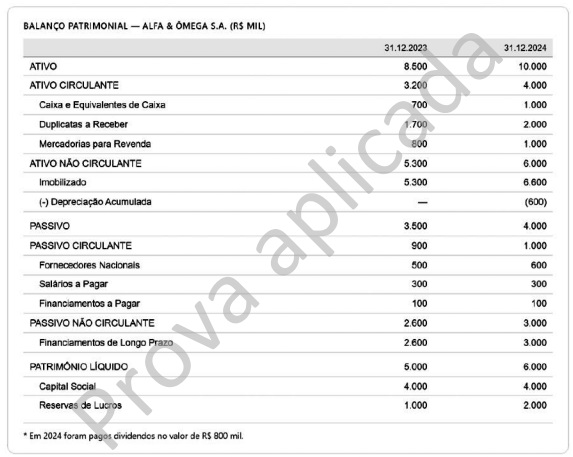
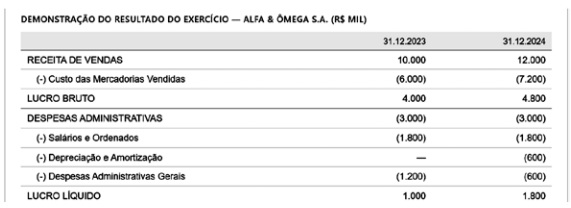
Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item a seguir.
A auditoria interna difere da auditoria independente essencialmente pelo vínculo do auditor com a entidade, pois o auditor interno integra a própria organização auditada ou presta serviços a ela de forma dedicada, ao passo que o auditor independente mantém independência formal em relação à entidade.
Considere‑se a tabela a seguir.
Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item a seguir.
Os procedimentos substantivos de auditoria destinam‑se exclusivamente à avaliação do desenho e da efetividade operacional dos controles internos da entidade, sendo dispensável sua aplicação quando tais controles se mostram adequados, e subdividem‑se em testes de controles e procedimentos analíticos.

 Conheça nossos planos