Questões de Concurso Sobre normas de auditoria em auditoria

Foram encontradas 1.658 questões

Q3288452 Auditoria
O que é um Exame Pericial Contábil? Marque a alternativa correta. 
Alternativas
Q3274074 Auditoria
De acordo com a NBC TA 500, a evidência de auditoria compreende as informações utilizadas pelo auditor para chegar às conclusões em que se fundamentam a sua opinião, incluindo as informações contidas nos registros contábeis que suportam as demonstrações contábeis e informações obtidas de outras fontes. Nesse contexto, _________________ da evidência de auditoria é a medida da qualidade da evidência de auditoria, isto é, a sua relevância e confiabilidade para suportar as conclusões em que se fundamenta a opinião do auditor. Por outro lado, ________________ da evidência de auditoria é a medida da quantidade da evidência de auditoria, afetada pela avaliação do auditor dos riscos de distorção relevante e também pela qualidade da evidência de auditoria.

Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
Alternativas
Q3262510 Auditoria
Com base na NBC TI 01, norma do Conselho Federal de Contabilidade (CFC) que trata da atividade e dos procedimentos de Auditoria Interna Contábil, marque V para as afirmativas verdadeiras e F para as falsas.

( ) É dispensada a verificação de integridade de demonstrações ou quaisquer outros documentos que forem anexados aos papéis de trabalho, uma vez que é reponsabilidade da Administração garantir que sejam íntegros.
( ) A informação à Administração sobre fraudes e erros detectados no decorrer dos trabalhos deve ser feita através de carta pública, para conhecimento de toda a organização.
( ) O termo “erro” se aplica a ato não intencional de omissão, desatenção, desconhecimento ou má interpretação de fatos na elaboração de registros, informações e demonstrações contábeis, bem como de transações e operações da entidade, tanto em termos físicos quanto monetários.

A sequência está correta em
Alternativas
Q3257885 Auditoria
Assinale a opção em que é corretamente denominado, de acordo com o Código de Ética do IPPF, o princípio que enfatiza que auditores internos devem evitar qualquer influência indevida. 
Alternativas
Q3241756 Auditoria
De acordo com a norma NBC TA 530, a amostragem em auditoria desempenha papel fundamental para a obtenção de evidências apropriadas e suficientes. Sobre esse tema, analise as afirmativas abaixo e, em seguida, assinale a alternativa correta.
Alternativas
Q3239445 Auditoria
As Normas de Auditoria do Setor Público (NBASP) têm por objetivo alinhar os trabalhos de fiscalização dos Tribunais de Contas brasileiros a um padrão metodológico internacionalmente aceito: os pronunciamentos profissionais da Organização Internacional das Entidades fiscalizadoras Superiores (INTOSAI). Neste contexto, a NBASP 10 traz os princípios que devem ser observados pelo Tribunal de Contas para preservar a sua independência institucional. Um destes princípios, é a independência dos Tribunais de Contas para o desempenho de suas competências. Sobre este princípio, analise as assertivas:

I. Os Tribunais de Contas podem sofrer ingerência por parte da Administração Pública sobre o desempenho das suas funções.
II. Os Tribunais de Contas não podem ser obrigados a modificar ou se abster de realizar determinadas auditorias, nem tampouco retirar ou alterar constatações, conclusões, determinações e recomendações.

Das assertivas, pode-se afirmar que:
Alternativas
Q3239444 Auditoria
No âmbito das Normas de Auditoria do Setor Público (NBASP), a NBASP 12 apresenta os princípios que devem ser observados pelo Tribunal de Contas para demonstrar o valor e o benefício da sua atuação para a sociedade, o que tem impactos na relevância social dos seus trabalhos e relatórios. Nos termos da norma, pode-se afirmar que, entre seus princípios, estão, EXCETO:
Alternativas
Q3236437 Auditoria
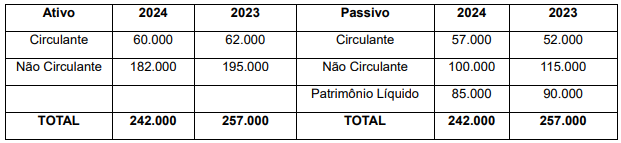
Uma Sociedade Empresária Limitada deverá contratar um prestador de serviço de Auditoria Independente. José Roberto, interessado nesse serviço, fez uma pesquisa aprofundada na qual verificou que não se trata de uma entidade regulada pela Comissão de Valores Mobiliários (CVM), Banco Central do Brasil (BCB), Superintendência de Seguros Privados (Susep) e Superintendência Nacional de Previdência Complementar (Previc). A seguir, tem-se o balanço patrimonial comparativo e sintetizado da sociedade em milhares de reais (R$):

Imagem associada para resolução da questão


À luz da Lei nº 11.638/2007, as Demonstrações Contábeis dessa entidade devem ser auditadas por auditor independente registrado no(a):
Alternativas
Q3234768 Auditoria
De acordo com a Lei Municipal no 2.437/2017, a Controladoria Geral do Município (CGM)
Alternativas
Q3222739 Auditoria
Considerando−se a perícia contábil, analisar os itens.

I. O arbitramento é o ato de atestar a informação trazida ao laudo pericial contábil pelo perito−contador, conferindo− lhe caráter de autenticidade pela fé pública atribuída a este profissional.
II. A perícia contábil constitui o conjunto de procedimentos técnicos e científicos destinados a levar à instância decisória elementos de prova, necessários a subsidiar à justa solução do litígio, mediante laudo pericial contábil e/ou parecer pericial contábil, em conformidade com as normas jurídicas e profissionais e a legislação específica no que for pertinente.
III. Para a execução da perícia contábil, o perito−contador e o perito−contador assistente devem ater−se ao objeto e ao lapso temporal da perícia a ser realizada.

Está CORRETO o que se afirma: 
Alternativas
Q3217275 Auditoria

No que se refere à auditoria na escrita fiscal digital (EFD) e na nota fiscal eletrônica (NFe), julgue o item que se segue. 


A auditoria das informações contidas na escrituração fiscal digital (EFD) pode ser feita de forma eficaz sem análise das notas fiscais eletrônicas (NFe) emitidas, desde que os lançamentos estejam registrados no sistema de gestão ou no sistema contábil da empresa. 

Alternativas
Q3217270 Auditoria

Com base nas normas brasileiras de contabilidade de auditoria, julgue o item a seguir. 


Para emitir um parecer sem ressalvas, o auditor deve obter segurança absoluta de que as demonstrações contábeis estão livres de distorção relevante, seja por erro ou fraude. 

Alternativas
Q3216052 Auditoria
Durante os trabalhos de auditoria de demonstrações financeiras de uma empresa industrial do ramo de robótica, o auditor adotou os seguintes procedimentos:

1. Comparou os Balanços Patrimoniais e as Demonstrações de Resultado dos exercícios de 2022 e 2023, a fim de identificar oscilações nas principais contas patrimoniais e de resultado. Através desse procedimento, ele identificou variações inesperadas nas contas de aplicações financeiras de curto prazo.
2. Examinou o Livro Razão das três principais contas de aplicação e constatou inconsistências em alguns lançamentos contábeis.
3. Enviou uma carta à instituição financeira, com autorização da administração, solicitando que esta confirmasse se os saldos registrados na contabilidade eram compatíveis com o valor real das aplicações.

Ao final dos trabalhos, o auditor concluiu que havia distorções relevantes nas contas de aplicações financeiras de curto prazo, capazes de comprometer a integridade do Balanço Patrimonial, mas que não eram generalizadas para as demais demonstrações. Considerando o caso hipotético, à luz da NBC TA – Normas de Auditoria Independente de Informação Contábil Histórica do Conselho Federal de Contabilidade, é correto afirmar que “os procedimentos descritos em 1, 2 e 3 são denominados, respectivamente, ____________________, __________________ e _________________. No caso descrito, o auditor deverá emitir uma opinião ________________, do tipo ______________”. Assinale a alternativa que completa correta e sequencialmente a afirmativa anterior.
Alternativas
Q3216051 Auditoria
Um auditor decidiu aplicar técnicas de amostragem na empresa auditada para testar a validade de transações classificadas como despesas operacionais. A população total de transações é de 10.000 registros, com um valor total de R$ 5.000.000,00. O auditor selecionou uma amostra aleatória de 200 registros, cujo valor total importa em R$ 250.000,00, e definiu uma distorção tolerável de 2%. Após examinar os dados, ele identificou erros em cinco transações, que totalizam R$ 12.000,00. Com base nos dados informados e na NBC TA 530 – Amostragem em Auditoria, é correto afirmar que o auditor deverá: 
Alternativas
Q3210157 Auditoria
Como base para a opinião do auditor, a Norma Brasileira de Contabilidade – Trabalho de Asseguração (NBC TA) exige que ele obtenha segurança razoável de que as demonstrações contábeis, como um todo, estão livres de distorção relevante, independentemente se causadas por fraude ou erro. A asseguração razoável não é um nível absoluto de segurança porque há limitações inerentes em uma auditoria, as quais
Alternativas
Q3210156 Auditoria
O auditor independente forma sua conclusão com base nas evidências obtidas e emite o relatório escrito contendo uma expressão clara dessa conclusão. As normas de asseguração estabelecem elementos básicos para os relatórios. No trabalho de asseguração razoável, a conclusão do auditor independente é expressa de forma
Alternativas
Q3206489 Auditoria

No que se refere à ética e integridade no contexto de auditoria, controle e conformidade, julgue o item subsequente. 


Em razão do princípio da independência, o auditor deve evitar que qualquer relação pessoal ou financeira prejudique sua objetividade na condução de auditorias. 

Alternativas
Q3206488 Auditoria

No que se refere à ética e integridade no contexto de auditoria, controle e conformidade, julgue o item subsequente. 


Em obediência ao princípio da integridade, o auditor interno deve incluir nos relatórios de auditoria todas as informações relevantes, mesmo que algumas delas exponham falhas de gestão na organização.

Alternativas
Q3204306 Auditoria
Na prova específica para atuação do contador em auditoria independente nas instituições autorizadas a funcionar pelo Banco Central do Brasil são exigidos conhecimentos de
Alternativas
Q3196038 Auditoria
Com referência na NBC TA 240 (R1), que trata da responsabilidade do auditor em relação à fraude, no contexto da auditoria de demonstrações contábeis, assinale a alternativa INCORRETA. 
Alternativas
Respostas
381: E
382: E
383: C
384: C
385: B
386: A
387: D
388: A
389: E
390: D
391: E
392: E
393: E
394: E
395: E
396: C
397: C
398: C
399: A
400: A