Questões de Concurso
Sobre normas de auditoria em auditoria
Foram encontradas 1.658 questões


Com base nas normas contábeis vigentes, amostragem estatística caracteriza-se pela
I. Não é obrigação do auditor independente executar procedimentos de auditoria no que se refere às demonstrações contábeis após a data de seu relatório e após a divulgação dessas demonstrações.
II. O auditor independente deve executar procedimentos de auditoria para obter evidências suficientes dos eventos ocorridos entre a data das demonstrações contábeis e a data de seu relatório que precisam ser ajustados ou divulgados.
III. Os eventos subsequentes são eventos que ocorrem entre a data das demonstrações contábeis e a data do relatório do auditor independente.
Está CORRETO o que se afirma:
Após análise técnica, a parte contrária apontou que o laudo carecia de elemento obrigatório previsto na NBC TP 01 (R2) – PERÍCIA CONTÁBIL.
Nesse caso, o seguinte elemento obrigatório da estrutura mínima do laudo pericial contábil foi omitido por Dra. W:
Ocorre que a avaliação dos ativos imóveis foi realizada exclusivamente por engenheiro de avaliações, profissional de outra área, sem participação técnica de Dr. Y. O assistente X cogita subscrever o laudo do engenheiro como forma de validá-lo, para ampliar a força probatória da perícia.
Considerando a NBC TP 01 (R2) – PERÍCIA CONTÁBIL, a conduta de X, ao subscrever o laudo do engenheiro, seria
Essas condições estão adequadamente divulgadas na nota explicativa nº 3, na qual a administração também descreve as ações que está implementando para restabelecer o equilíbrio econômico-financeiro da companhia. O auditor concluiu que tais eventos indicam a existência de incerteza relevante que pode levantar dúvida significativa quanto à capacidade de continuidade operacional, mas verificou que a divulgação nas demonstrações contábeis é apropriada, adequada e suficiente.
Nessas circunstâncias, o relatório do auditor independente deve conter
Isso permite que os responsáveis pela governança, quando apropriado, tenham a oportunidade de
Considerando os dizeres da NBC TA 200 (R1) – OBJETIVOS GERAIS DO AUDITOR INDEPENDENTE E A CONDUÇÃO DA AUDITORIA EM CONFORMIDADE COM NORMAS DE AUDITORIA, é correto afirmar que o presidente da empresa do ramo de varejo estava
I. O CFC e os CRCs não podem oferecer ou apoiar, a qualquer título, cursos preparatórios para os candidatos ao Exame de Qualificação Técnica (EQT) para perito contábil.
II. Para ser considerado aprovado no Exame de Qualificação Técnica (EQT), o candidato deve obter, no mínimo, 60% (sessenta por cento) dos pontos previstos na prova, sendo suficiente que esse percentual seja alcançado na soma das questões objetivas e dissertativas.
III. A aprovação no Exame de Qualificação Técnica (EQT) assegura ao contador o registro permanente e incondicional no Cadastro Nacional de Peritos Contábeis (CNPC), não havendo obrigatoriedade de participação em programas de educação continuada após o registro.
Está correto o que se afirma em
Avalie, com base nas disposições da NBC PP 01 (R2) – PERITO CONTÁBIL, se cada afirmativa a seguir, sobre o laudo pericial contábil, é verdadeira (V) ou falsa (F):
( ) Caso o perito nomeado verifique que não será possível concluir o laudo no prazo fixado, ele poderá apresentar a justificativa e requerer a dilação do prazo no momento da entrega do trabalho, independentemente do vencimento original.
( ) O perito contábil é o responsável pelo trabalho realizado por sua equipe técnica na elaboração do laudo pericial.
( ) Uma vez recebidos os honorários periciais, o perito não é obrigado a efetuar qualquer devolução de valores, mesmo que a autoridade competente considere o laudo pericial contábil inconclusivo ou deficiente.
( ) O zelo profissional do perito inclui assumir a responsabilidade pessoal por todas as informações prestadas, procedimentos adotados, diligências realizadas e conclusões apresentadas no laudo pericial contábil.
As afirmativas são, respectivamente,
O Conselho Federal de Contabilidade (CFC) regulamenta a atuação dos profissionais inscritos em seus quadros. A execução de trabalhos periciais exige o cumprimento rigoroso de diretrizes normativas estruturais vigentes. Os limites de atuação técnica, o escopo e a competência são definidos pelos normativos do CFC. O exercício profissional em diferentes instâncias jurisdicionais demanda o conhecimento dos tipos de perícia. A estrita observância das normas garante a validade material dos laudos e pareceres elaborados.
À luz da NBC TP 01 (R2) - PERÍCIA CONTÁBIL, avalie se cada afirmativa a seguir é verdadeira (V) ou falsa (F).
( ) A perícia contábil é de competência exclusiva de contador em situação regular em Conselho Regional de Contabilidade (CRC).
( ) O laudo pericial contábil e o parecer técnico contábil não se limitam ao objeto da perícia deferida, determinada ou contratada.
( ) A perícia extrajudicial é exercida no âmbito arbitral, estatal ou voluntário, sendo esta última contratada espontaneamente pelo interessado.
( ) As premissas normativas aplicam-se à perícia judicial e estatal, dispensando-se o seu cumprimento obrigatório nas perícias arbitrais.
As afirmativas são, respectivamente,
Durante a realização de uma perícia contábil em uma sociedade empresária S.A., o perito contábil foi contratado para verificar a correta mensuração do ágio por expectativa de rentabilidade futura (goodwill) reconhecido em uma combinação de negócios ocorrida em 31 de julho de 2026.
Na data da aquisição, a empresa S.A. apresentava as seguintes informações patrimoniais:
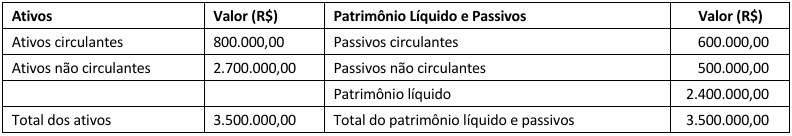
Constatou-se que a adquirente desembolsou R$ 3.000.000,00 para adquirir a totalidade das ações de outra companhia, que passou a operar como uma unidade geradora de caixa. Na data da aquisição, foi apurado que o valor justo dos ativos líquidos identificáveis da adquirida era de R$ 2.750.000,00. Nos seis meses subsequentes à aquisição, a unidade apresentou sucessivos prejuízos operacionais, surgindo evidências de possível perda por desvalorização de ativos.
Considerando-se as informações apresentadas e os preceitos da NBC TG 15 (R4) – COMBINAÇÃO DE NEGÓCIOS, o valor do goodwill a ser reconhecido na data da aquisição é de
Um perito contábil foi intimado para a apresentação de sua proposta de honorários em processo judicial que trata de demanda tributária.
Considerando o quanto definido na NBC PP 01 (R2) – PERITO CONTÁBIL, assinale a afirmativa correta.
Considerando a estrutura mínima obrigatória de elaboração de laudo pericial determinada na NBC TP 01 – PERÍCIA CONTÁBIL, assinale a afirmativa correta.
Em uma perícia contábil tributária, o perito utilizou scripts em Python e consultas SQL para cruzar 12 milhões de registros de NF-e, arquivos do SPED e movimentações bancárias. O algoritmo desenvolvido classificou 4,8% das operações como anômalas. Sem realizar a reconciliação das bases de origem, sem checar a integridade dos dados, sem examinar os documentos de suporte e sem registrar nos planilha de trabalho os parâmetros do código, o perito tratou todos os alertas automáticos como irregularidades comprovadas e encerrou o laudo.
Considerando a NBC TP 01 (R2) – PERÍCIA CONTÁBIL e as normas ético-profissionais aplicáveis, assinale a afirmativa correta.
com base nessa norma, assinale a afirmativa correta.
Com base nessa norma, relacione os termos a seguir com suas respectivas definições ou conceitos. Termos
I. Especialista da administração.
II. Especialização.
III. Objetividade.
IV. Especialista do auditor. Definições e Conceitos
( ) Pessoa ou organização com especialização em área que não contabilidade ou auditoria, contratada pelo auditor, cujo trabalho nessa área é utilizado pelo auditor para ajudá-lo a obter evidência de auditoria suficiente e apropriada.
( ) Termo que compreende habilidades, conhecimento e experiência em área específica.
( ) Pessoa ou organização com especialização em área que não contabilidade ou auditoria, contratada pela administração, em que o trabalho nessa área é usado pela entidade para ajudá-la na elaboração das demonstrações contábeis.
( ) Refere-se aos possíveis efeitos que a tendenciosidade, o conflito de interesse ou a influência de outros podem ter sobre o julgamento profissional ou comercial do especialista.
Essas definições e conceitos correspondem, respectivamente, aos termos
Uma entidade fechada de previdência complementar promoveu, no último trimestre do exercício, a substituição integral de seu sistema contábil e de seus controles de consolidação das informações dos planos de benefícios e do Plano de Gestão Administrativa. Durante os trabalhos de auditoria, verificou-se que a migração havia sido concluída dentro do prazo previsto; contudo, determinados relatórios auxiliares utilizados na elaboração das demonstrações contábeis não puderam ser integralmente reconciliados com os registros anteriormente mantidos pela entidade.
Além disso, a administração optou por apresentar, juntamente com as demonstrações contábeis, informações complementares de natureza gerencial destinadas aos participantes e assistidos, sem segregá-las claramente das informações que integravam o conjunto das demonstrações contábeis submetidas à auditoria independente.
Após extensas discussões com a administração, o auditor concluiu que as limitações identificadas não eram generalizadas a ponto de impedir a formação de uma opinião sobre as demonstrações contábeis, mas entendeu que determinadas informações apresentadas pela entidade poderiam induzir os usuários a interpretações equivocadas acerca do alcance de seus trabalhos ou da opinião expressa pelo auditor independente.
Nesse contexto, à luz do CTA 08/2013 - EMISSÃO DO RELATÓRIO DO AUDITOR INDEPENDENTE SOBRE DEMONSTRAÇÕES CONTÁBEIS DAS ENTIDADES FECHADAS DE PREVIDÊNCIA COMPLEMENTAR (EFPC) e das normas de auditoria aplicáveis às entidades fechadas de previdência complementar, assinale a afirmativa correta.

 Conheça nossos planos