Questões de Concurso
Sobre normas de auditoria - nbc ta's em auditoria
Foram encontradas 643 questões


Q1305949
Auditoria
Ao estabelecer e executar procedimentos de auditoria, o auditor deve considerar
a relevância e a confiabilidade das informações a serem utilizadas como evidência
de auditoria, de acordo com a NBC TA 500. Qual opção abaixo NÃO se aplica ao
estabelecimento e à execução de procedimentos de auditoria?
Q1305948
Auditoria
Com relação às considerações de auditoria para uma entidade que utiliza organização
prestadora de serviços, o Relatório sobre a descrição e desenho de controles da
referida organização (denominado na NBC TA 402 como Relatório Tipo 1) deve conter
uma descrição elaborada:
Q210157
Auditoria
De acordo com a NBC PI 01, aprovada pela Resolução 781/95, o auditor interno deve adotar os procedimentos a seguir, à exceção de um. Assinale-o.
Q209705
Auditoria
Segundo a NBC TA 265, que trata de deficiência de controle interno,
Ano: 2010
Banca:
CESGRANRIO
Órgão:
ELETROBRAS
Prova:
CESGRANRIO - 2010 - ELETROBRAS - Engenheiro - Licenciamento |
Q2771312
Auditoria
Com relação às auditorias, considere as afirmativas a seguir.
I - As auditorias devem ser realizadas de acordo com
procedimentos escritos.
II - As organizações responsáveis por auditorias devem
selecionar e designar auditores qualificados, com conhecimento
adequado das atividades a serem
auditadas e independentes de qualquer responsabilidade
direta por essas atividades.
III - As pessoas com responsabilidade direta pela execução
das atividades a serem auditadas devem ser
incluídas na seleção da equipe de auditoria, no caso
de auditorias internas.
IV - Os resultados das auditorias devem ser registrados
pelos auditores, em relatórios, e analisados pelas
organizações com responsabilidade quanto à área
auditada.
V - A gerência responsável pela área auditada deve providenciar,
em tempo hábil, as ações corretivas necessárias,
relativas às deficiências encontradas na
auditoria.
São corretas APENAS as afirmativas
Q1309740
Auditoria
A NBC TA 700, na seção intitulada “Opinião”, que é relativa a outras responsabilidades,
trata do relatório do auditor independente. Com relação a esse assunto, assinale a
opção CORRETA.
Q1309621
Auditoria
De acordo com a NBC TA 320 – Materialidade no Planejamento e na Execução da
Auditoria, a determinação de materialidade pelo auditor é uma questão de julgamento
profissional e é afetada pela percepção do auditor das necessidades de informações
financeiras dos usuários das demonstrações contábeis. Com base nesse assunto,
assinale a opção INCORRETA.
Q1309620
Auditoria
De acordo com a NBC TA 700 – Formação da Opinião e Emissão do Relatório do
Auditor Independente sobre as Demonstrações Contábeis e considerando o texto
a seguir referente à Responsabilidade dos auditores independentes, preencha as
lacunas abaixo e, em seguida, assinale a opção CORRETA.
“Nossa responsabilidade é a de ............... uma opinião sobre essas demonstrações contábeis com base em nossa auditoria, ............... de acordo com as normas brasileiras e internacionais de auditoria. Essas normas requerem o cumprimento de exigências ............... pelos auditores e que a auditoria seja ............... e executada com o objetivo de obter ............... razoável de que as demonstrações contábeis estão livres de distorção relevante.
Uma auditoria envolve a execução de ............... selecionados para obtenção de evidência a respeito dos valores e divulgações apresentados nas demonstrações contábeis. Os procedimentos selecionados dependem do ............... do auditor, incluindo a avaliação dos ............... de distorção relevante nas demonstrações contábeis, independentemente se causada por fraude ou erro. Nessa avaliação de riscos, o auditor considera os controles internos relevantes para a elaboração e a adequada apresentação das demonstrações contábeis da Companhia para planejar os procedimentos de auditoria que são apropriados nas circunstâncias, mas, não, para fins de ............... uma opinião sobre a eficácia desses controles internos da Companhia. Uma auditoria inclui, também, a avaliação da adequação das práticas contábeis utilizadas e a ............... das estimativas contábeis feitas pela administração, bem como a avaliação da apresentação das demonstrações contábeis tomadas em conjunto.
Acreditamos que a evidência de auditoria obtida é suficiente e apropriada para fundamentar nossa opinião.”
Q1309616
Auditoria
De acordo com a NBC TA 705 – Modificações na Opinião do Auditor Independente,
quando a modificação da opinião é decorrente da impossibilidade de obter evidência
apropriada e sufi ciente de auditoria, o auditor deve usar uma frase-padrão para a
opinião modificada, que é:
Q1309615
Auditoria
De acordo com a NBC TA 705 – Modificações na Opinião do Auditor Independente,
escolha o tipo de opinião modificada que o auditor independente deve expressar ou
abster-se, quando, ao concluir sua auditoria, encontrar as seguintes situações:
(i) tendo obtido evidência de auditoria apropriada e sufi ciente, conclui que as distorções, individualmente ou em conjunto, são relevantes, mas não generalizadas nas demonstrações contábeis; ou (ii) não consegue obter evidência apropriada e sufi ciente de auditoria para suportar sua opinião, mas ele conclui que os possíveis efeitos de distorções não detectadas, se houver, sobre as demonstrações contábeis poderiam ser relevantes, mas, não, generalizados.
(i) tendo obtido evidência de auditoria apropriada e sufi ciente, conclui que as distorções, individualmente ou em conjunto, são relevantes, mas não generalizadas nas demonstrações contábeis; ou (ii) não consegue obter evidência apropriada e sufi ciente de auditoria para suportar sua opinião, mas ele conclui que os possíveis efeitos de distorções não detectadas, se houver, sobre as demonstrações contábeis poderiam ser relevantes, mas, não, generalizados.
Q1309614
Auditoria
De acordo com a NBC TA 705 – Modificações na Opinião do Auditor Independente,
considerando o texto a seguir referente à Base para opinião com ressalva, preencha
as lacunas abaixo, e, em seguida assinale a opção CORRETA.
“Os estoques da Companhia estão apresentados no balanço patrimonial por R$XXX. A administração não avaliou os ............... pelo ............... valor entre o ............... e o valor líquido de realização, mas somente pelo custo, o que representa um ............... em relação às ............... contábeis adotadas no Brasil. Os ............... da Companhia indicam que se a administração tivesse avaliado os estoques pelo menor valor entre o custo e o valor ..............., teria sido necessário uma provisão de R$XXX para reduzir os estoques ao valor líquido de realização. Consequentemente, o lucro líquido e o patrimônio líquido teriam sido ............... em R$XXX e R$XXX, respectivamente, após os efeitos tributários”.
“Os estoques da Companhia estão apresentados no balanço patrimonial por R$XXX. A administração não avaliou os ............... pelo ............... valor entre o ............... e o valor líquido de realização, mas somente pelo custo, o que representa um ............... em relação às ............... contábeis adotadas no Brasil. Os ............... da Companhia indicam que se a administração tivesse avaliado os estoques pelo menor valor entre o custo e o valor ..............., teria sido necessário uma provisão de R$XXX para reduzir os estoques ao valor líquido de realização. Consequentemente, o lucro líquido e o patrimônio líquido teriam sido ............... em R$XXX e R$XXX, respectivamente, após os efeitos tributários”.
Q1309613
Auditoria
De acordo com a NBC TA 315 – Identificação e Avaliação dos Riscos de Distorção
Relevante por meio do Entendimento da Entidade e de seu Ambiente, o auditor deve
identificar e avaliar os riscos de distorção relevante: a) no nível das demonstrações
contábeis; e b) no nível de afirmação para classes de transações, saldos de conta e
divulgações, para fornecer uma base para a concepção e execução de procedimentos
adicionais de auditoria. Para atingir este propósito, o auditor deve, EXCETO:
Q1309612
Auditoria
De acordo com a NBC TA 315 – Identificação e Avaliação dos Riscos de Distorção
Relevante por meio do Entendimento da Entidade e de seu Ambiente, Risco de
Negócio é o que:
Q1309610
Auditoria
De acordo com a NBC TA 560 – Eventos Subsequentes, o auditor independente deve
executar procedimentos de forma a cobrir o período entre a data das demonstrações
contábeis e a data do seu relatório, ou o mais próximo possível dessa data, levando
em consideração a avaliação de risco para determinar a natureza e extensão dos
procedimentos de auditoria, EXCETO:
Q1309608
Auditoria
A NBC TA 700 – Formação da Opinião e Emissão do Relatório do Auditor Independente
sobre as Demonstrações Contábeis cita a NBC TA 260 no que se refere a uma
discussão sobre os aspectos qualitativos das práticas contábeis. Ao considerar
esses aspectos, o auditor pode tomar conhecimento de uma possível tendenciosidade
nos julgamentos da administração. O auditor pode concluir que o efeito cumulativo
da falta de neutralidade, juntamente com o efeito de distorções não corrigidas, faz
com que as demonstrações contábeis tomadas em conjunto apresentem distorções
relevantes. Os indicadores de falta de neutralidade que podem afetar a avaliação
do auditor sobre se as demonstrações contábeis tomadas em conjunto apresentam
distorções relevantes incluem:
Q1309597
Auditoria
De acordo com a NBC TA 580 – Representações Formais, a data das representações
formais deve ser:
Ano: 2010
Banca:
FGV
Órgão:
Prefeitura de Angra dos Reis - RJ
Prova:
FGV - 2010 - Prefeitura de Angra dos Reis - RJ - Auditor Fiscal da Receita Municipal |
Q570359
Auditoria
A NBC TA 240 explicita que muitas vezes as informações
contábeis fraudulentas envolvem a burla pela administração
de controles que aparentemente estão funcionando com
eficácia. A administração pode perpetrar fraude burlando
controles por meio de técnicas como as indicadas nas
alternativas a seguir, À EXCEÇÃO DE UMA. Assinale-a.
Q78346
Auditoria
A Exposição de Normas de Auditoria n.º 29 (ENA 29) estabelece que o sistema de controle interno de uma empresa se decompõe em dois grupos de controle: os de natureza contábil e os de natureza administrativa. Os controles contábeis compreendem o plano de organização e todos os sistemas, métodos e procedimentos relativos à salvaguarda dos bens, direitos e obrigações e à fidedignidade dos registros financeiros. Os controles administrativos compreendem o plano de organização, os sistemas, métodos e procedimentos pela direção, com a finalidade de contribuir para a eficiência e eficácia operacional e, também, para a obediência a diretrizes, políticas, normas e instruções da administração. Numere a coluna da direita, relacionando os exemplos com os respectivos tipos de controles internos descritos na coluna da esquerda.
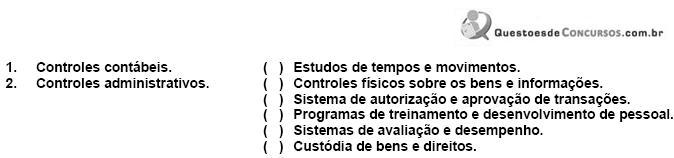
Assinale a alternativa que apresenta a numeração correta da coluna da direita, de cima para baixo.
Assinale a alternativa que apresenta a numeração correta da coluna da direita, de cima para baixo.
Ano: 2010
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2010 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Prova 2 |
Q67964
Auditoria
A integridade do registro do patrimônio e das suas mutações, determinando que este seja feito de imediato e com a extensão correta, independentemente das causas que as originaram, está relacionada ao Princípio Fundamental de Contabilidade da
Ano: 2010
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2010 - SEFAZ-SP - Analista em Planejamento, Orçamento e Finanças Públicas - Prova 2 |
Q67955
Auditoria
As normas brasileiras que estabelecem os preceitos de conduta para o exercício profissional, especificamente para aqueles que atuam como auditores independentes, são estruturadas como

 Conheça nossos planos