Questões de Concurso
Sobre normas de auditoria - nbc ta's em auditoria
Foram encontradas 643 questões


I) O sócio encarregado deve assumir a responsabilidade pela realização, por parte da equipe de trabalho, de consultas apropriadas sobre assuntos complexos ou controversos. II) O sócio encarregado deve assumir a responsabilidade pela execução do trabalho de auditoria de acordo com as normas técnicas e exigências regulatórias aplicáveis. III) O sócio encarregado deve assegurar que os procedimentos exigidos pelas políticas sobre revisão do controle de qualidade do trabalho foram realizados. IV) O sócio encarregado deve determinar que as conclusões resultantes de consultas realizadas foram implementadas.
Está(ão) certo(s) o(s) item(ns):
I. São Eventos subsequentes os fatos ocorridos entre a data das demonstrações contábeis e a data do relatório do auditor independente.
II. São Eventos subsequentes os fatos que chegaram ao conhecimento do auditor independente após a data do seu relatório, mas antes da data de divulgação das demonstrações contábeis.
III. São Eventos subsequentes os fatos que chegaram ao conhecimento do auditor independente após a divulgação das demonstrações contábeis.
Devem ser incluídos na carta de contratação de auditoria os requisitos apresentados nos itens:
De acordo com a NBC TA 200 – Objetivos Gerais do Auditor Independente e a Condução da Auditoria em Conformidade com Normas de Auditoria, Risco de Detecção é:
I. O Auditor Interno pode não atender um requisito relevante de uma norma.
II. O Auditor Interno pode executar procedimentos adicionais referentes a fatos ocorridos após a data do relatório de auditoria.
III. O Auditor Interno deve documentar inconsistências em relação a sua conclusão final, referentes a assuntos significativos.
Nos termos da NBC TA 230, está correto o que se afirma em
As exigências relevantes expressas em NBC–TA são de cumprimento obrigatório por todo profissional de auditoria.
Normas de auditoria: gerais e relativas à execução do trabalho. Em relação à profissão de auditor independente assinale a alternativa incorreta:
1 - Conforme a Resolução do CFC nº 821/97 e 851/99, o auditor independente deve enviar até o dia 30 de junho de cada ano ao Conselho Regional Contabilidade, as informações sobre seu pessoal técnico (inclusive categoria, área de atuação e posição hierárquica), sobre seus clientes, inclusive os que pagaram honorários cujo valor foi mais de 10% do seu faturamento anual e de clientes que lhe pagaram honorários decorrentes de outros serviços de auditoria, cuja média ultrapassou a média dos últimos 3 anos.
2 - Conforme a Resolução do CFC nº 821/97 e 851/99, o auditor independente deve disponibilizar ao CRC todas as informações necessárias à fiscalização da auditoria independente dentro do prazo de 30 dias.
3 - Conforme a NBC PA 13 (R1) para exercer a
profissão de auditor independente, o contador,
devidamente habilitado junto ao CRC, deve se
submeter ao Exame de Qualificação Técnica,
para ter seu registro junto ao Cadastro
Nacional de Auditores Independentes (CNAI),
que é composto de 3 provas, sendo elas:
prova de qualificação técnica geral para os
auditores que pretendem atuar em auditoria de
instituições reguladas pela CVM; prova
específica para aqueles auditores que querem
atuar em auditoria em instituições autorizadas
a funcionar pelo BCB; e prova específica para
os auditores que pretendem atuar em
sociedades supervisionadas pela SUSEP.
4 - Conforme a NBC PG 12 todos os auditores independentes e contadores de empresas sujeitas à contratação de auditoria independente são obrigados comprovar junto ao Conselho Regional de Contabilidade, até o dia 31 de janeiro, 40 pontos de educação profissional continuada. Pelo menos 30% pontos devem ter sido destinados à aquisição de conhecimento e o restante pode ser pela atuação como docente, como participante em atividades acadêmicas voltadas à área contábil e produção intelectual. Os documentos comprobatórios devem ser guardados por 5 anos. Até o dia 30 de abril o CRC disponibiliza pela internet a certidão de cumprimento ou não cumprimento da referida obrigatoriedade.
5 - Conforme a NBC TA 200, o planejamento adequado pode reduzir o risco de auditoria a um nível baixo aceitável. O planejamento de auditoria compreende o levantamento de dados e informações em relação à empresa auditoria, e o programa de trabalho. No programa de trabalho o auditor deve descrever o objetivo da auditoria, a abrangência do trabalho e os procedimentos de auditoria. A função do planejamento é servir de guia para o auditor, portanto uma vez estabelecidos os procedimentos estes poderão ser alterados no decorrer do processo de auditoria.
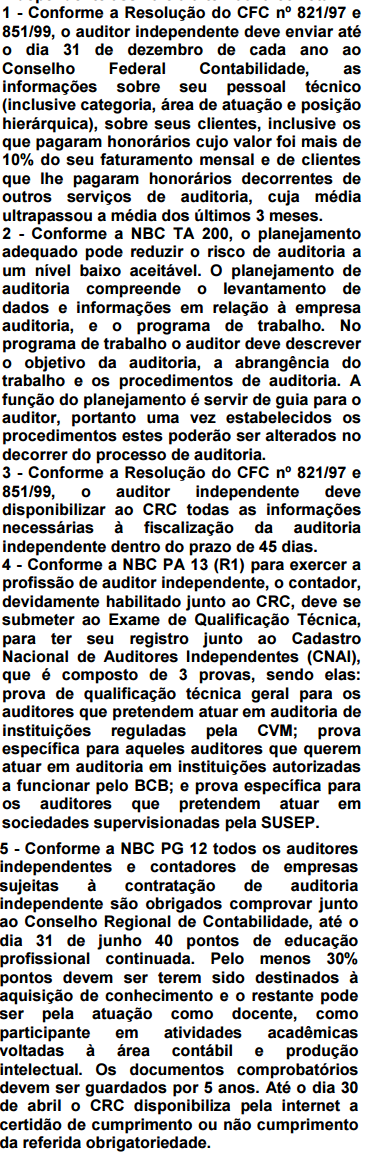
Espécies: interna, externa/independente: Em relação a profissão de auditor independente assinale a alternativa correta:
I. O conjunto das informações apresentadas pelas demonstrações contábeis é condizente com o conhecimento do auditor sobre os negócios e as práticas operacionais da entidade, bem como, há apropriada divulgação de todos os assuntos relevantes para uma adequada apresentação das demostrações contábeis.
II. As demonstrações contábeis atendem aos principais requisitos legais, regulamentares e societários.
III. As demonstrações contábeis devem ser preparadas de acordo com o USGAAP e condizentes com os Princípios Fundamentais de Contabilidade.
Está(ão) correta(s) a(s) afirmativa(s)

 Conheça nossos planos