Questões de Concurso
Sobre documentos e relatórios em auditoria
Foram encontradas 1.359 questões


Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-RO
Prova:
CESPE - 2012 - TJ-RO - Analista Judiciário - Contabilidade |
Q275692
Auditoria
De acordo com a NBCT 11, os quatro tipos básicos de pareceres de auditoria externa são
Q274640
Auditoria
A Auditoria Interna deve ser documentada por meio de papéis de trabalho, elaborados em meio físico ou eletrônico, que devem ser organizados e arquivados de forma sistemática e racional. Os papéis de trabalho constituem documentos e registros dos fatos, informações e provas, obtidos no curso da auditoria, a fim de evidenciar os exames realizados e dar suporte à sua opinião, críticas, sugestões e recomendações. Os papéis de trabalho devem ter abrangência e grau de detalhes suficientes para
Q274635
Auditoria
De acordo com as Normas Brasileiras de Contabilidade, a documentação de auditoria – que atende às exigências destas Normas e às exigências específicas de documentação de outras normas de auditoria relevantes – fornece evidência da base do auditor para uma conclusão quanto ao cumprimento do seu objetivo global, bem como de que a auditoria foi planejada e executada em conformidade com as normas de auditoria e exigências legais e regulamentares aplicáveis. A documentação de auditoria serve para finalidades adicionais, que incluem:
I. assistir a equipe na execução e finalização da auditoria, bem como para a empresa auditada utilizar como base de futuras contabilizações;
II. assistir os membros da equipe de trabalho responsáveis pela direção e supervisão do trabalho de auditoria e no cumprimento de suas responsabilidades de revisão;
III. permitir que o cliente possa ser responsabilizado por seu trabalho;
IV. manter um registro de assuntos de importância recorrente para auditorias futuras;
V. permitir a condução de revisões e inspeções de controle de qualidade para Firmas (Pessoas Jurídicas e Físicas) de Auditores Independentes que executam exames de auditoria e revisões de informação financeira histórica, e outros trabalhos de asseguração e de serviços correlatos;
VI. permitir a condução de inspeções externas em conformidade com as exigências legais, regulamentares e outras exigências aplicáveis.
Estão corretas somente
Ano: 2012
Banca:
VUNESP
Órgão:
SPTrans
Prova:
VUNESP - 2012 - SPTrans - Analista de Gestão Pleno - Administração Geral |
Q274562
Auditoria
O “Parecer do Auditor Independente” é o documento mediante o qual o auditor expressa sua opinião. Quando não consegue obter as evidências/provas suficientes para fundamentar sua opinião sobre as demonstrações contábeis, em função de limitação excessiva na extensão do trabalho de auditoria, o parecer emitido é classificado como
Ano: 2012
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
Prefeitura de Belo Horizonte - MG
Provas:
FUNDEP (Gestão de Concursos) - 2012 - Prefeitura de Belo Horizonte - MG - Auditor - Ciências da Computação
|
FUNDEP - 2012 - Prefeitura de Belo Horizonte - MG - Auditor - Tecnologia da Informação |
FUNDEP - 2012 - Prefeitura de Belo Horizonte - MG - Auditor - Direito |
FUNDEP - 2012 - Prefeitura de Belo Horizonte - MG - Auditor - Administração |
Q271697
Auditoria
Marque a alternativa que demonstra uma ação de supervisão e controle de qualidade dos trabalhos da equipe técnica durante a execução da auditoria.
Ano: 2012
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
Prefeitura de Belo Horizonte - MG
Provas:
FUNDEP (Gestão de Concursos) - 2012 - Prefeitura de Belo Horizonte - MG - Auditor - Ciências da Computação
|
FUNDEP - 2012 - Prefeitura de Belo Horizonte - MG - Auditor - Tecnologia da Informação |
FUNDEP - 2012 - Prefeitura de Belo Horizonte - MG - Auditor - Direito |
FUNDEP - 2012 - Prefeitura de Belo Horizonte - MG - Auditor - Administração |
Q271692
Auditoria
A respeito dos Papéis de Trabalho (PT), documentação obrigatória gerada na execução da auditoria das demonstrações contábeis, assinale a afirmativa INCORRETA.
Ano: 2012
Banca:
AOCP
Órgão:
TCE-PA
Prova:
AOCP - 2012 - TCE-PA - Analista de Controle Externo - Direito |
Q271284
Auditoria
Sobre os Papéis de Trabalho do auditor, analise as assertivas e assinale a alternativa que aponta a(s) correta(s).
I. Arquivo de auditoria compreende uma ou mais pastas armazenadas em forma física que contém os registros que constituem a documentação de trabalho específico.
II. Todos os papéis de trabalho devem conter as seguintes informações básicas: referência do papel de trabalho; título da cédula e data.
III. Os papéis de trabalho são geralmente padronizados para facilitar seu uso e são classificados em cédulas mestras e cédulas analíticas ou de suporte.
IV. Todos os papéis de trabalho devem ser identificados por uma letra e um número. A letra indica a ordem sequencial e o número indica a seção a que o papel pertence.
Ano: 2012
Banca:
AOCP
Órgão:
TCE-PA
Prova:
AOCP - 2012 - TCE-PA - Assessor Técnico de Procuradoria |
Q271212
Auditoria
Sobre os papéis de trabalho utilizados pelo auditor, analise as assertivas e assinale a alternativa que aponta a(s) correta(s).
I. Documentam e comprovam a realização dos trabalhos.
II. Entre suas finalidades pode se destacar: fornecer um registro escrito permanente do trabalho efetuado e informações importantes com relação ao planejamento contábil, financeiro e fiscal.
III. Devem ser arquivados em pastas: pasta permanente e pasta corrente.
IV. Os papéis de trabalho devem ser ordenados de forma lógica, que facilite o trabalho de revisão e localização de informações.
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264089
Auditoria
O auditor externo da empresa Mutação S.A., para o exercício de 2011, identificou, nas demonstrações contábeis de 2010, divergências que o levam a formar opinião diferente da expressa pelo auditor anterior. Nesse caso, deve o auditor externo
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264087
Auditoria
Não é uma condição de exigência para que o auditor independente inclua um parágrafo de ênfase em seu relatório.
Q263502
Auditoria
De acordo com a Resolução CFC no 986/2003 (NBC TI 01), na realização dos trabalhos de auditoria interna, os fatos, as informações e provas, obtidos no curso da auditoria, a fim de evidenciar os exames realizados e dar suporte à sua opinião, críticas, sugestões e recomendações deverão ser
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245176
Auditoria
Relacione os tipos de opinião modificada, a ser expressa pelo auditor independente, constantes da primeira coluna, com as circunstâncias descritas na segunda coluna:
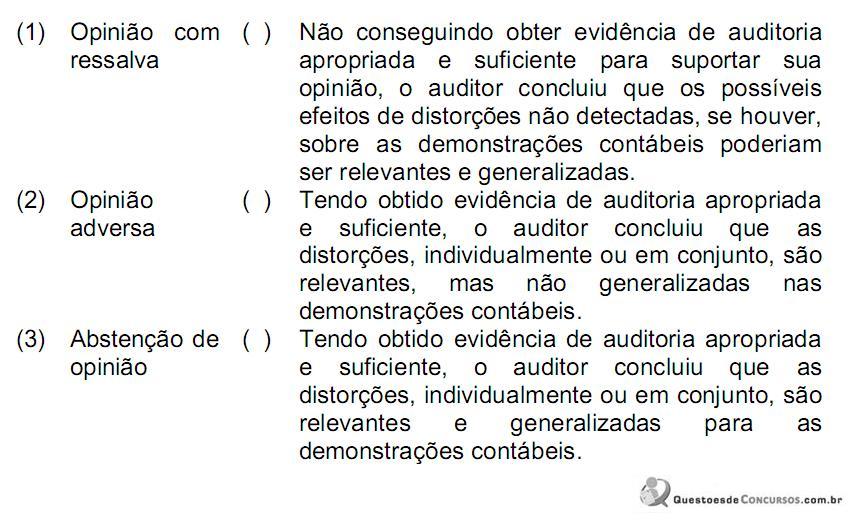
A sequência CORRETA é:
A sequência CORRETA é:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245175
Auditoria
Conforme a NBC TA 200, que trata dos Objetivos Gerais do Auditor Independente e a Condução da Auditoria em Conformidade com as Normas de Auditoria, são objetivos gerais do auditor obter segurança razoável de que as demonstrações contábeis como um todo estão livres de distorções relevantes e apresentar o relatório sobre as demonstrações contábeis, comunicando-se como exigido pelas NBC TAs.
Entretanto, quando não for possível obter segurança razoável e a opinião com ressalva no relatório do auditor for insuficiente para atender aos usuários previstos das demonstrações contábeis, as NBC TAs requerem que o auditor:
Entretanto, quando não for possível obter segurança razoável e a opinião com ressalva no relatório do auditor for insuficiente para atender aos usuários previstos das demonstrações contábeis, as NBC TAs requerem que o auditor:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245174
Auditoria
O relatório dos auditores independentes sobre as demonstrações contábeis de uma sociedade anônima, em 31.12.2011, foi apresentado com a seguinte redação:
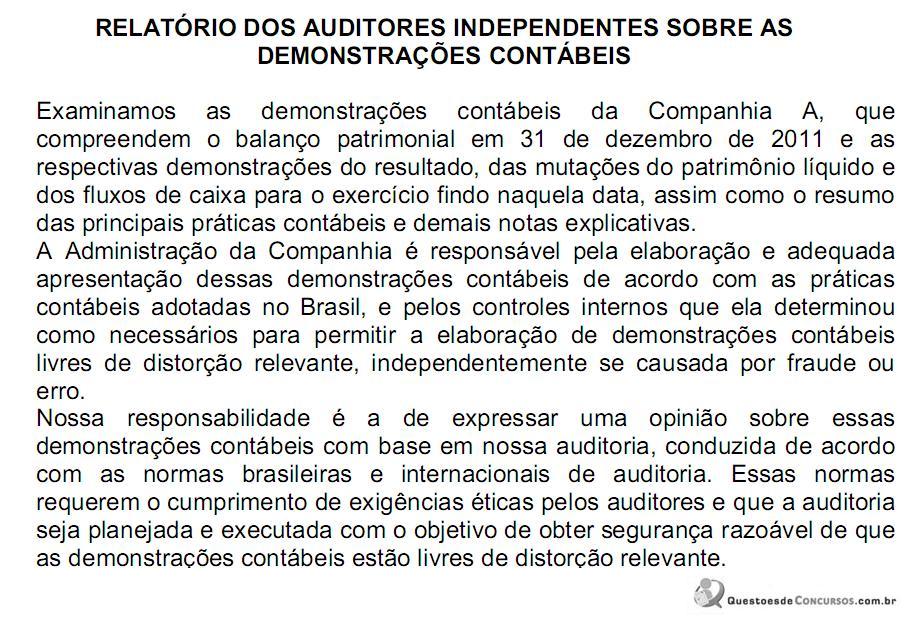
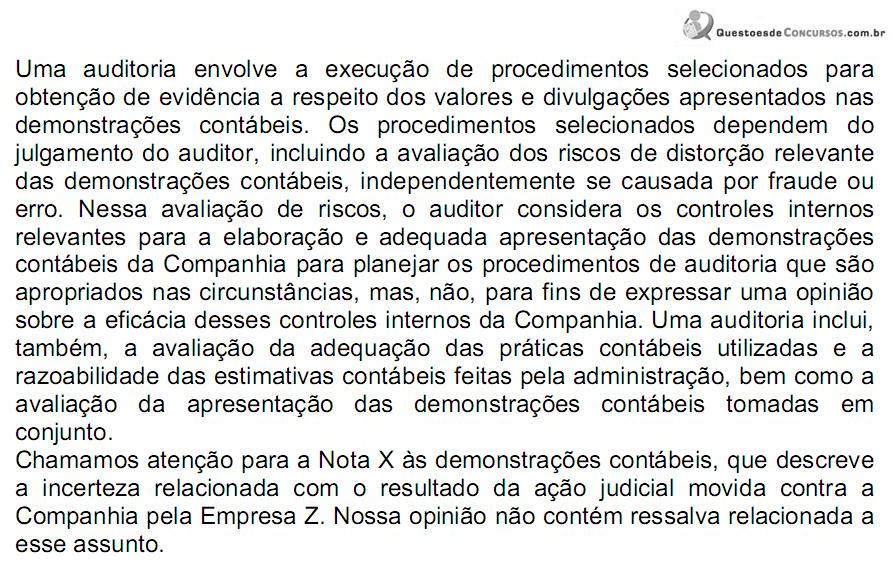
O relatório de auditoria acima é um relatório:
O relatório de auditoria acima é um relatório:
Ano: 2012
Banca:
FCC
Órgão:
TRT - 6ª Região (PE)
Prova:
FCC - 2012 - TRT - 6ª Região (PE) - Analista Judiciário - Contabilidade |
Q240935
Auditoria
A empresa Jaú S.A. de capital aberto, por problemas administrativos e financeiros, não efetuou a auditoria externa de suas demonstrações financeiras nos anos de 2009, 2010 e 2011. Em 2012, por determinação da CVM foi solicitada a apresentar as auditorias de todo o período, senão teria seu registro cancelado. A empresa precisando manter essa forma de capitação de recursos, contratou auditoria para emitir
Ano: 2012
Banca:
FCC
Órgão:
TRT - 6ª Região (PE)
Prova:
FCC - 2012 - TRT - 6ª Região (PE) - Analista Judiciário - Contabilidade |
Q240931
Auditoria
Quando um objetivo em uma norma NBC TA relevante não puder ser cumprido e referido fato impedir que o auditor cumpra com os objetivos gerais de auditoria e faça com que o auditor modifique sua opinião ou renuncie ao trabalho, tal fato ensejará a emissão de relatório
Ano: 2012
Banca:
FCC
Órgão:
MPE-PE
Prova:
FCC - 2012 - MPE-PE - Analista Ministerial - Ciências Contábeis |
Q236271
Auditoria
De acordo com a NBC TA 705, se houver impossibilidade de obter evidência de auditoria apropriada e suficiente e o auditor julgar que o possível efeito desse fato sobre as demonstrações contábeis for relevante e generalizado, ele deve emitir um relatório (nova denominação do antigo parecer de auditoria):
Ano: 2012
Banca:
FUNIVERSA
Órgão:
PC-DF
Prova:
FUNIVERSA - 2012 - PC-DF - Perito Criminal - Ciências Contábeis |
Q233838
Auditoria
No âmbito governamental, foram definidas diversas formas para se proceder a uma auditoria. Assinale a alternativa correta em relação a essas formas.
Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 4 |
Q231796
Auditoria
A empresa Terceserv S.A. possui prejuízos fiscais decorrentes de resultados negativos apurados nos últimos dois anos no valor de R$ 1.000.000,00. Opera em mercado extremamente competitivo e não há por parte da administração expectativa de obtenção de lucros nos próximos 5 anos. A empresa aposta na qualidade dos serviços prestados para superar a concorrência e começar a gerar lucro. Como não há prescrição do crédito tributário, a empresa constituiu provisão ativa para reconhecimento do crédito. Nesse caso, o auditor externo deve
Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 4 |
Q231795
Auditoria
A empresa Delta Petróleo S.A. está encerrando, em fevereiro de 2012, o processo de auditoria de suas demonstrações financeiras pertinentes ao ano de 2011. Os trabalhos da auditoria estão em fase de finalização e a empresa informa ao mercado a ocorrência de um grande vazamento que afetará a continuidade de suas operações no Brasil, uma vez que a multa recebida inviabiliza a empresa. Nesse caso, o auditor deve

 Conheça nossos planos