Questões de Concurso
Sobre documentos e relatórios em auditoria
Foram encontradas 1.359 questões


Q339716
Auditoria
Entende- se por papéis de trabalho, de acordo com a NBC TP 01 – Perícia Contábil, a documentação preparada pelo perito para a execução da perícia. Entre, os meios de prova que podem ser considerados, incluem- se:
I. Depoimentos e documentos
II. Desenhos e fotografias
III. Correspondências e notificações
Assinale a opção correta:
I. Depoimentos e documentos
II. Desenhos e fotografias
III. Correspondências e notificações
Assinale a opção correta:
Q336823
Auditoria
Assinale a alternativa que corresponde ao seguinte conceito: É a opinião técnica ou científica sobre um ato que serve de base à tomada de decisão.
Ano: 2013
Banca:
CEPERJ
Órgão:
SEFAZ-RJ
Prova:
CEPERJ - 2013 - SEFAZ-RJ - Analista de Controle Interno - 2º Etapa |
Q319369
Auditoria
Os elementos suficientemente comprobatórios, a fim de apoiar o parecer do Auditor sobre o trabalho realizado, possuem, dentre vários objetivos, o de:
Ano: 2013
Banca:
CEPERJ
Órgão:
SEFAZ-RJ
Prova:
CEPERJ - 2013 - SEFAZ-RJ - Analista de Controle Interno - 2º Etapa |
Q319367
Auditoria
Ao elaborar relatório evidenciando os resultados dos exames efetuados, de acordo com a forma ou tipo de atividade realizada, o servidor do Sistema de Controle Interno do Poder Executivo Estadual deverá reunir, principalmente, informações quanto aos atos de gestão, fatos ou situações observados, utilizando linguagem sucinta e resumida, transmitindo o máximo de informações de forma breve. Esses procedimentos correspondem ao atributo de qualidade denominado:
Ano: 2013
Banca:
CEPERJ
Órgão:
SEFAZ-RJ
Prova:
CEPERJ - 2013 - SEFAZ-RJ - Analista de Controle Interno - 2º Etapa |
Q319364
Auditoria
o instrumento elaborado por servidores da Auditoria Geral do Estado, com base em solicitações e processos administrativos que careçam de opinião, sem que haja obrigatoriedade de emissão de Certificados de Auditoria, e que será subscrito pelo Auditor-Geral do Estado ou por servidor por este designado, ambos qualificados
profissionalmente
profissionalmente
Ano: 2013
Banca:
CEPERJ
Órgão:
SEFAZ-RJ
Prova:
CEPERJ - 2013 - SEFAZ-RJ - Analista de Controle Interno - 2º Etapa |
Q319357
Auditoria
No desempenho de suas funções, o servidor do Sistema de Controle Interno do Poder Executivo do Estado do Rio de Janeiro deve possuir o domínio do julgamento profissional, pautando-se no planejamento dos exames, de acordo com o estabelecido na ordem de serviço, na seleção e aplicação de procedimentos técnicos e testes necessários, e na elaboração de seus relatórios. Tal descrição corresponde ao aspecto profissional de:
Ano: 2013
Banca:
CEPERJ
Órgão:
SEFAZ-RJ
Prova:
CEPERJ - 2013 - SEFAZ-RJ - Analista de Controle Interno - 2º Etapa |
Q319350
Auditoria
Para extrair conclusões razoáveis que sirvam de base para o relatório de auditoria, o auditor deverá obter evidências apropriadas de auditoria. Nesse sentido, a medida da qualidade das evidências, sua pertinência em relação a determinados critérios e sua confiabilidade corresponde ao conceito de:
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2013 - Telebras - Especialista em Gestão de Telecomunicações - Auditoria |
Q304025
Auditoria
Texto associado
Com relação a pontos essenciais, técnicas de elaboração e demais
aspectos inerentes à documentação de auditoria, julgue os itens
seguintes.
aspectos inerentes à documentação de auditoria, julgue os itens
seguintes.
Na documentação de auditoria, o auditor deve registrar os procedimentos executados, suas conclusões e os resultados do seu trabalho. Essas conclusões irão compor os relatórios e pareceres finais da atividade realizada.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2013 - Telebras - Especialista em Gestão de Telecomunicações - Auditoria |
Q304024
Auditoria
Texto associado
Com relação a pontos essenciais, técnicas de elaboração e demais
aspectos inerentes à documentação de auditoria, julgue os itens
seguintes.
aspectos inerentes à documentação de auditoria, julgue os itens
seguintes.
O auditor deve documentar o tratamento dado às inconsistências verificadas no decorrer do trabalho de campo, obrigando-se a reter como papéis de trabalho a documentação considerada incorreta, para efeito de comparação com os documentos que corrigiram os erros identificados.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2013 - Telebras - Especialista em Gestão de Telecomunicações - Auditoria |
Q304023
Auditoria
Texto associado
Com relação a pontos essenciais, técnicas de elaboração e demais
aspectos inerentes à documentação de auditoria, julgue os itens
seguintes.
aspectos inerentes à documentação de auditoria, julgue os itens
seguintes.
A documentação de auditoria possibilita que a equipe de trabalho seja responsabilizada por suas atividades.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2013 - Telebras - Especialista em Gestão de Telecomunicações - Auditoria |
Q304022
Auditoria
Texto associado
Com relação a pontos essenciais, técnicas de elaboração e demais
aspectos inerentes à documentação de auditoria, julgue os itens
seguintes.
aspectos inerentes à documentação de auditoria, julgue os itens
seguintes.
Todas as instruções aos membros de equipes de auditorias devem fazer parte da documentação da auditoria (papéis de trabalho).
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2013 - Telebras - Especialista em Gestão de Telecomunicações - Auditoria |
Q304017
Auditoria
Texto associado
A respeito de conceitos, princípios, origens e classificações de
auditoria, julgue os itens que se seguem.
auditoria, julgue os itens que se seguem.
Os relatórios de auditoria devem ser exatos e objetivos, sendo a objetividade um princípio fundamental de ética profissional que deve ser observado pelos auditores independentes.
Q303945
Auditoria
Com relação aos tipos de Parecer de Auditoria, considere:
I. Na impossibilidade de manifestar-se sobre os conjuntos das demonstrações financeiras examinadas, nada impede que o Auditor emita seu parecer apenas sobre uma parte delas, desde que sobre essa parte tenha ele obtido as comprovações necessárias.
II. Quando o Auditor não obtém comprovação suficiente para fundamentar seu parecer sobre as demonstrações financeiras em conjunto, deve ele declarar expressamente que está impossibilitado de emitir parecer sobre essas demonstrações.
III. Quando o Auditor verificar efeitos que, no seu julgamento, comprometem substancialmente as demonstrações financeiras por ele examinadas, deve declarar expressamente que as referidas demonstrações não representam, adequadamente e em todos os aspectos relevantes, a posição patrimonial e financeira ou os resultados das operações da entidade.
Os trechos I, II e III, respectivamente, referem-se a pareceres
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302317
Auditoria
Na auditoria da tesouraria de uma Sociedade Anônima de grande porte, atuando no ramo comercial, foi lavrado o seguinte termo de contagem de caixa:
Contagem de Caixa, em (dia/mês/ano e hora).
Na presença dos responsáveis pela tesouraria, Senhor X, e pelos caixas, Senhora W, e dos auditores Fulano e Sicrano, procedeu-se à contagem do caixa, fazendo as seguintes anotações:
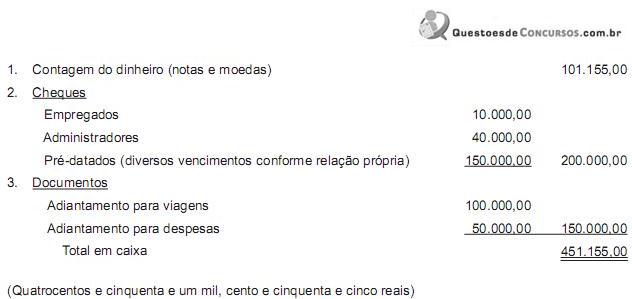
Feita a contagem, foi o presente termo elaborado por mim (responsável pelo caixa) e assinado por todos os presentes nessa contagem de caixa.
Data (dia da contagem)
Assinaturas (começando por quem lavrou o termo)
No relatório comentário, é pertinente ao auditor responsável pela auditoria fazer a seguinte recomendação:
Contagem de Caixa, em (dia/mês/ano e hora).
Na presença dos responsáveis pela tesouraria, Senhor X, e pelos caixas, Senhora W, e dos auditores Fulano e Sicrano, procedeu-se à contagem do caixa, fazendo as seguintes anotações:
Feita a contagem, foi o presente termo elaborado por mim (responsável pelo caixa) e assinado por todos os presentes nessa contagem de caixa.
Data (dia da contagem)
Assinaturas (começando por quem lavrou o termo)
No relatório comentário, é pertinente ao auditor responsável pela auditoria fazer a seguinte recomendação:
Ano: 2012
Banca:
FGV
Órgão:
Senado Federal
Prova:
FGV - 2012 - Senado Federal - Analista Legislativo - Contabilidade |
Q1626842
Auditoria
São exemplos de papéis de trabalho os explicitados a seguir,
EXCETO:
Q1305834
Auditoria
Quando o auditor expressa uma opinião sobre se as demonstrações contábeis estão
adequadamente apresentadas, em todos os aspectos relevantes, as distorções
também incluem aqueles ajustes de valor, classificação, apresentação ou divulgação
que, no julgamento do auditor, são necessários para que as demonstrações contábeis
estejam apresentadas adequadamente, em todos os aspectos relevantes. Com relação
ao assunto assinale a opção INCORRETA.
Q1305794
Auditoria
De acordo com as condições apresentadas na NBC TA 706, o auditor independente
deve considerar a inclusão de um parágrafo de outros assuntos no seu relatório.
Com base no entendimento da norma, assinale a opção INCORRETA.
Q1301294
Auditoria
A PDE&K Auditores Independentes foi contratada pela Severe Claims Seguradora
S.A. para auditar suas demonstrações contábeis para o exercício findo em 31 de
dezembro de 20XX. Para apoiá-la na execução da auditoria, em especial no exame
das provisões técnicas, a PDEK contratou a Assumptions Consultoria Atuarial S/C
Ltda., que identificou uma insuficiência material dos passivos em relação aos fluxos
de caixa projetados, quando de sua revisão do Teste de Adequação de Passivos.
A PDE&K está elaborando seu relatório de auditoria que incluirá uma ressalva em
relação a essa insuficiência não ajustada. A PDE&K, em seu relatório:
Ano: 2012
Banca:
COPS-UEL
Órgão:
SEAP-PR
Prova:
COPS-UEL - 2012 - SEAP-PR - Auditor Fiscal - Tarde |
Q1168382
Auditoria
De acordo com as normas brasileiras de contabilidade, assinale a alternativa que apresenta, corretamente, o período mínimo recomendado para retenção da documentação de trabalho de auditoria realizado.
Ano: 2012
Banca:
COPS-UEL
Órgão:
SEAP-PR
Prova:
COPS-UEL - 2012 - SEAP-PR - Auditor Fiscal - Tarde |
Q1168381
Auditoria
Os papéis de trabalhos elaborados pelo auditor independente no decorrer da auditoria devem ficar em
poder

 Conheça nossos planos