Questões de Concurso
Sobre documentação de auditoria (papéis de trabalho) em auditoria
Foram encontradas 401 questões


Considere os itens abaixo.
I. Assistir à equipe de trabalho no planejamento e execução da auditoria.
II. Assistir aos membros da equipe de trabalho responsáveis pela direção e supervisão do trabalho de auditoria e no cumprimento de suas responsabilidades de revisão.
III. Permitir que a equipe de trabalho possa ser responsabilizada por seu trabalho.
IV. Manter um registro de assuntos de importância recorrente para auditorias futuras.
V. Permitir a condução de inspeções externas em conformidade com as exigências legais, regulamentares e outras exigências aplicáveis.
Nos termos da NBC TA 230, esses itens representam as denominadas finalidades adicionais
Quanto à auditoria, julgue o item.
O auditor interno, no cumprimento de suas
responsabilidades perante a entidade auditada, deve
prover a auditoria independente com as informações de
que dispuser, mas seus papéis de trabalho são
documentos de uso exclusivo, não sendo obrigado a
entregá-los ou exibi-los.
( ) Os papéis de trabalho devem ser padronizados e técnicos, de forma a esclarecer a terminologia utilizada pela Auditoria Interna, na sua área de atuação.
( ) Devem documentar todos os elementos significativos dos exames realizados e evidenciar que a atividade de controle foi executada de acordo com as normas aplicáveis.
( ) Devem ter abrangência e grau de detalhe suficientes para propiciar o entendimento e o suporte da atividade de controle executada, compreendendo a documentação do planejamento, a natureza, a oportunidade e a extensão dos procedimentos, bem como o julgamento exercido e as conclusões alcançadas.
( ) Os papéis de trabalho devem ser limpos, claros, objetivos, conclusivos e corretamente referenciados.
( ) Os papéis de trabalho servem de ponto de partida para as adaptações que, diante de circunstâncias legais, tiverem de ser efetuadas pelo Administrador Público no exercício da sua gestão.
( ) A finalidade dos papéis de trabalho é embasar o posicionamento da equipe com relação às questões apuradas no decurso dos exames. Trata-se, portanto, das folhas básicas do trabalho, nas quais são registrados os fatos, as causas e as consequências dos atos de uma gestão, referentes a um determinado período de tempo.
Assinale a alternativa que contém a sequência CORRETA, de cima para baixo.
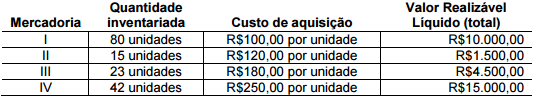
A quantidade inventariada corresponde exatamente à quantidade de mercadorias constantes no sistema informatizado de controle de estoques. Após avaliar as informações evidenciadas no papel de trabalho e considerando-se que a empresa não havia realizado nenhum ajuste, os Profissionais de Auditoria devem requerer à Sociedade Empresária que faça um:
A propósito dos papéis de trabalho do auditor independente, julgue o item a seguir.
Os papéis de trabalho evidenciam que o trabalho realizado pelo
auditor está em conformidade com as normas que disciplinam
a atividade de auditoria.
A propósito dos papéis de trabalho do auditor independente, julgue o item a seguir.
As normas brasileiras de contabilidade determinam às firmas
de auditoria que a retenção dos respectivos documentos das
auditorias realizadas seja feita no período de até cinco anos,
contados da data do relatório do auditor. Essas firmas são
impedidas de estabelecer políticas próprias para a guarda de
seus papéis de trabalho.
De acordo com a NBC TA 230, Documentação de Auditoria, o auditor deve preparar documentação suficiente para que um auditor experiente, sem nenhum envolvimento anterior com a auditoria, entenda:
I. a natureza, época e extensão dos procedimentos de auditoria executados para cumprir om as normas de auditoria e exigências legais e regulamentares aplicáveis.
II. os resultados dos procedimentos de auditoria executados e a evidência de auditoria obtida.
III. os assuntos significativos identificados durante a auditoria, as conclusões obtidas a respeito deles e os julgamentos profissionais significativos exercidos para chegar a essas conclusões.
Está correto o que se afirma em:
Sobre entidade auditada, considere:
I. Complexidade.
II. Localização.
III. Finalidade social.
IV. Tamanho.
Nos termos da NBC TA 230, a forma, o conteúdo e a extensão da documentação de auditoria dependem dos fatores que constam em
I) Apagar ou descartar documentação superada. II) Selecionar, conferir e acrescentar referências cruzadas aos documentos de trabalho. III) Conferir itens das listas de verificação evidenciando ter cumprido os passos relativos ao processo de montagem do arquivo. IV) Documentar evidência de auditoria que o auditor obteve, discutiu e com a qual concordou com os membros responsáveis da equipe de trabalho antes da data do relatório de auditoria.
Assinale a opção CORRETA.
I) O ceticismo profissional é necessário para a avaliação crítica das evidências de auditoria. Isso inclui questionar evidências de auditoria contraditórias e a confiabilidade dos documentos e respostas a indagações e outras informações obtidas junto à administração e aos responsáveis pela governança.
II) O auditor pode aceitar registros e documentos como genuínos, a menos que tenha razão para crer no contrário.
III) Ceticismo profissional é a postura que inclui uma mente questionadora e alerta para condições que possam indicar possível distorção devido a erro ou fraude e uma avaliação crítica das evidências de auditoria
Todos os exames praticados pelo auditor precisam ser indicados em papéis de trabalho, os quais têm de ser autoexplicativos. Esta indicação geralmente é praticada utilizando os seguintes recursos:
◾tiques explicativos
◾letras explicativas
◾notas explicativas.
Em relação aos critérios básicos utilizados para o uso destes recursos como meio de evidência dos exames praticados, analise as afirmativas abaixo.
I- Os critérios básicos para letras explicativas são os semelhantes aos critérios dos tiques explicativos.
II- Não devem ser utilizados símbolos simples.
III- Deve haver uma explicação precisa e imediata do exame praticado.
IV- Não deve haver tiques em demasia no papel de trabalho
Assinale a alternativa CORRETA.

 Conheça nossos planos