Questões de Concurso
Sobre documentação de auditoria (papéis de trabalho) em auditoria
Foram encontradas 401 questões


Ano: 2015
Banca:
FCC
Órgão:
Prefeitura de São Luís - MA
Provas:
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Elétrica
|
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Abrangência Geral |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Área de Tecnologia da Informação (TI) |
FCC - 2015 - Prefeitura de São Luís - MA - Auditor de Controle Interno - Engenharia Civil |
Q609949
Auditoria
Considere os itens abaixo.
I. O objetivo do Auditor Interno é preparar documentação que forneça registro suficiente do embasamento do seu relatório.
II. Arquivo de auditoria compreende o registro de procedimentos de auditoria executados, da evidência de auditoria relevante obtida e conclusões alcançadas pelo auditor.
III. A documentação de auditoria pode substituir os registros contábeis da entidade.
Sobre a documentação de auditoria, está correto o que se afirma em
I. O objetivo do Auditor Interno é preparar documentação que forneça registro suficiente do embasamento do seu relatório.
II. Arquivo de auditoria compreende o registro de procedimentos de auditoria executados, da evidência de auditoria relevante obtida e conclusões alcançadas pelo auditor.
III. A documentação de auditoria pode substituir os registros contábeis da entidade.
Sobre a documentação de auditoria, está correto o que se afirma em
Q600514
Auditoria
Nos trabalhos realizados pela auditoria interna no departamento de compras e vendas da empresa Distribuidora de Prêmios e
Brindes do Sul S/A, foi constatada a aquisição de materiais de escritório sem nota fiscal no valor de R$ 165.000,00. De acordo
com a NBC TI − Da Auditoria Interna, os fatos, as informações e provas obtidas no curso da auditoria constituem registros
Q599612
Auditoria
Os papéis de trabalho devem ser organizados conforme sua
finalidade. São consideradas comuns:
I . Pasta permanente;
II . Pasta corrente;
III . Pasta de análise das contas;
IV . Pasta de correspondência.
Constitui um exemplo de papel de trabalho que compõe a pasta corrente:
I . Pasta permanente;
II . Pasta corrente;
III . Pasta de análise das contas;
IV . Pasta de correspondência.
Constitui um exemplo de papel de trabalho que compõe a pasta corrente:
Q599611
Auditoria
Os papéis de trabalho constituem a documentação preparada
pelo auditor ou fornecida a este na execução da auditoria; sua
guarda é responsabilidade do (a):
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2015 - Telebras - Analista Superior - Auditoria |
Q585538
Auditoria
No que diz respeito aos papéis de trabalho, julgue o item subsequente.
Os comentários feitos pelas entidades auditadas, com base em relatório de auditoria preliminar, acerca dos achados, das conclusões e das recomendações de auditoria devem ser registrados no relatório final, de forma que este contemple todas as manifestações do auditado.
Os comentários feitos pelas entidades auditadas, com base em relatório de auditoria preliminar, acerca dos achados, das conclusões e das recomendações de auditoria devem ser registrados no relatório final, de forma que este contemple todas as manifestações do auditado.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2015 - Telebras - Analista Superior - Auditoria |
Q585537
Auditoria
No que diz respeito aos papéis de trabalho, julgue o item subsequente.
Embora os papéis de trabalho sejam de propriedade exclusiva do auditor, partes ou excertos, a critério do auditor, podem ser postos à disposição da entidade auditada.
Embora os papéis de trabalho sejam de propriedade exclusiva do auditor, partes ou excertos, a critério do auditor, podem ser postos à disposição da entidade auditada.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2015 - Telebras - Analista Superior - Auditoria |
Q585528
Auditoria
Com relação aos testes e procedimentos de auditoria, aos papéis de trabalho, aos tipos de auditoria e à aplicação do método de fluxogramação, julgue o item que se segue.
No fluxograma horizontal — eficiente para a auditoria analítica —, alguns símbolos utilizados são praticamente universais, como, por exemplo, o símbolo formado por um retângulo com a letra D em seu interior, o qual indica que os papéis de trabalho estão ordenados por data em um arquivo permanente.
No fluxograma horizontal — eficiente para a auditoria analítica —, alguns símbolos utilizados são praticamente universais, como, por exemplo, o símbolo formado por um retângulo com a letra D em seu interior, o qual indica que os papéis de trabalho estão ordenados por data em um arquivo permanente.
Q570662
Auditoria
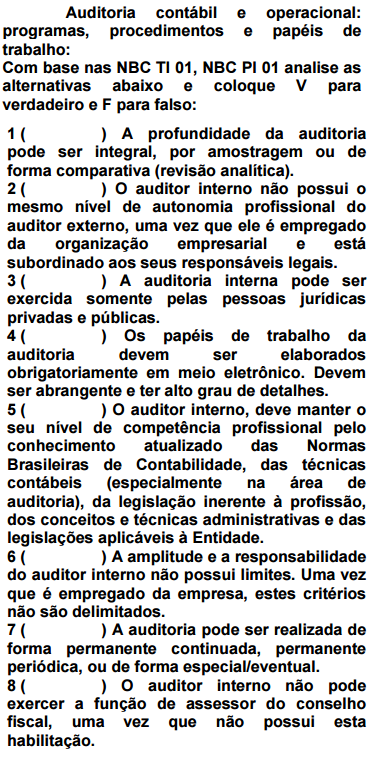
Com base nos enunciados nos itens 1 ao item 8:
Ano: 2015
Banca:
FGV
Órgão:
TCM-SP
Prova:
FGV - 2015 - TCM-SP - Agente de Fiscalização - Ciências Jurídicas |
Q550245
Auditoria
De acordo com a NBC TA 230, que trata da documentação de auditoria, os papéis de trabalhos fornecem evidências relativas ao cumprimento do objetivo global do auditor e da conformidade do planejamento e execução da auditoria. No que tange aos papéis de trabalho, é correto afirmar que:
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2015 - TCU - Auditor Federal de Controle Externo - Auditoria Governamental |
Q547853
Auditoria
Julgue o próximo item, acerca das normas técnicas de auditoria.
A determinação do escopo do trabalho constitui um dos pontos
essenciais a serem obrigatoriamente documentados nos papéis
de trabalho do auditor, que deve observar o conceito de
materialidade quanto aos procedimentos e à relevância da
informação, além de ter senso crítico e julgamento para
direcionar o seu trabalho.
Q529375
Auditoria
Os papéis de trabalho constituem a documentação preparada pelo auditor ou fornecida a este na execução da auditoria. Eles integram um processo organizado de registro de evidências da auditoria, por intermédio de informações em papel, meios eletrônicos ou outros que assegurem o objetivo a que se destinam. Observe as seguintes afirmações acerca dos papéis de trabalho.
I. A forma e o conteúdo dos papéis de trabalho podem ser afetados por questões como: a) natureza do trabalho; b) natureza e complexidade da atividade da entidade; c) natureza e condição dos sistemas contábeis e de controle interno da entidade; d) direção, supervisão e revisão do trabalho executado pela equipe técnica; e e) metodologia e tecnologia utilizadas no curso dos trabalhos.
II. Os papéis de trabalho são elaborados, estruturados e organizados para atender às circunstâncias do trabalho e satisfazer às necessidades do auditor para cada auditoria.
III. Os papéis de trabalho padronizados podem melhorar a eficácia dos trabalhos e sua utilização facilita a delegação de tarefas, proporcionando meio adicional de controle de qualidade. Entre os papéis de trabalho padronizados, encontram-se, além de outros: listas de verificação de procedimentos, cartas de confirmação de saldos, termos de inspeções físicas de caixa, de estoques e de outros ativos.
Está(ão)correta(s)a(s) afirmativa(s):
I. A forma e o conteúdo dos papéis de trabalho podem ser afetados por questões como: a) natureza do trabalho; b) natureza e complexidade da atividade da entidade; c) natureza e condição dos sistemas contábeis e de controle interno da entidade; d) direção, supervisão e revisão do trabalho executado pela equipe técnica; e e) metodologia e tecnologia utilizadas no curso dos trabalhos.
II. Os papéis de trabalho são elaborados, estruturados e organizados para atender às circunstâncias do trabalho e satisfazer às necessidades do auditor para cada auditoria.
III. Os papéis de trabalho padronizados podem melhorar a eficácia dos trabalhos e sua utilização facilita a delegação de tarefas, proporcionando meio adicional de controle de qualidade. Entre os papéis de trabalho padronizados, encontram-se, além de outros: listas de verificação de procedimentos, cartas de confirmação de saldos, termos de inspeções físicas de caixa, de estoques e de outros ativos.
Está(ão)correta(s)a(s) afirmativa(s):
Q503465
Auditoria
Entende-se por papéis de trabalho
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2015 - SEFAZ-PI - Auditor Fiscal da Fazenda Estadual - Conhecimentos Específicos |
Q471302
Auditoria
Considere:
I. A elaboração de relatórios e emissão de relatórios e certificados.
II Elaboração dos papéis de trabalho e aplicação de testes.
III. Avaliação dos riscos de auditoria do Sistema de Controle Interno; Planejamento e elaboração dos programas de trabalho.
IV. Monitoramento ou follow-up.
Os itens acima constituem etapas do trabalho, recomendadas pelas normas de execução dos trabalhos de auditoria para se obter evidências robustas, e devem obedecer a sequência lógica seguinte:
I. A elaboração de relatórios e emissão de relatórios e certificados.
II Elaboração dos papéis de trabalho e aplicação de testes.
III. Avaliação dos riscos de auditoria do Sistema de Controle Interno; Planejamento e elaboração dos programas de trabalho.
IV. Monitoramento ou follow-up.
Os itens acima constituem etapas do trabalho, recomendadas pelas normas de execução dos trabalhos de auditoria para se obter evidências robustas, e devem obedecer a sequência lógica seguinte:
Ano: 2014
Banca:
INSTITUTO PRÓ-MUNICÍPIO
Órgão:
Prefeitura de Patos - PB
Prova:
INSTITUTO PRÓ-MUNICÍPIO - 2014 - Prefeitura de Patos - PB - Auditor Médico |
Q630548
Auditoria
É um instrumento utilizado para solicitar oficialmente a
disponibilização de documentos, justificativas e
esclarecimentos, notificar pendências não atendidas e
solicitar providências. Essa definição se refere ao:
Q577559
Auditoria
São o conjunto de documentos e apontamentos com
informações e provas coligidas pelo auditor interno que
consubstanciam o trabalho executado. Estamos falando
dos(as):
Ano: 2014
Banca:
FUNCEFET
Órgão:
Prefeitura de Vila Velha - ES
Prova:
FUNCEFET - 2014 - Prefeitura de Vila Velha - ES - Especialista em Controladoria Pública |
Q545066
Auditoria
A documentação de auditoria, também denominada papéis de trabalho, serve para várias finalidades
adicionais, que incluem: i) assistir a equipe de trabalho no planejamento e execução da auditoria; ii) assistir
aos membros da equipe de trabalho responsáveis pela direção e supervisão do trabalho de auditoria e no
cumprimento de suas responsabilidades de revisão; iii) permitir que a equipe de trabalho possa ser responsabilizada
por seu trabalho; iv) manter um registro de assuntos de importância recorrente para auditorias
futuras; v) permitir a condução de revisões e inspeções de controle de qualidade de Auditores Independentes
que executam exames de auditoria e revisões de informação financeira histórica, e outros trabalhos de
asseguração e de serviços correlatos; vi) permitir a condução de inspeções externas em conformidade com as
exigências legais, regulamentares e outras exigências aplicáveis. A documentação de auditoria, porém, não
substitui os registros contábeis nem a documentação original da entidade.
Assinale a única opção errada:
Assinale a única opção errada:
Q477140
Auditoria
Assinale a alternativa que apresenta a codificação dos papéis de trabalhos correspondente aos grupos de contas de empresas Industriais e Comerciais no Grupo do Ativo.
Q477139
Auditoria
Assinale a alternativa que não apresenta uma das finalidades dos papéis de trabalhos.
Ano: 2014
Banca:
FEPESE
Órgão:
MPE-SC
Prova:
FEPESE - 2014 - MPE-SC - Analista - Auditoria - Reaplicação |
Q476696
Auditoria
Analise os aspectos abaixo:
1. Autoridade
2. Completabilidade
3. Concisão
4. Delegabilidade
5. Independência
6. Integridade
7. Limpeza
8. Lógica
9. Objetividade
10. Transparência
Assinale a alternativa que apresenta os aspectos fundamentais dos papéis de trabalho.
1. Autoridade
2. Completabilidade
3. Concisão
4. Delegabilidade
5. Independência
6. Integridade
7. Limpeza
8. Lógica
9. Objetividade
10. Transparência
Assinale a alternativa que apresenta os aspectos fundamentais dos papéis de trabalho.
Q467095
Auditoria
Auditoria Interna deve ser documentada por meio de papéis de trabalho. Com relação as estes papeis pode-se afirmar que:

 Conheça nossos planos