Questões de Concurso
Sobre documentação de auditoria (papéis de trabalho) em auditoria
Foram encontradas 401 questões


Considerando estas evidências preparadas pelo auditor e formalizadas em seus papéis de trabalho, identifique, entre as opções abaixo, a afirmativa CORRETA a ser considerada pelo auditor para elaborar seu relatório de auditoria sobre as demonstrações contábeis da Empresa Duramais S.A.
Analise as assertivas e assinale a alternativa que aponta as corretas. Dentre os diversos objetivos dos papéis de trabalho de auditoria, destacam-se:
I. representar na Justiça (no caso de ser movida uma ação contra o auditor ou a firma de auditoria) as evidências do trabalho executado.
II. ajudar no trabalho da próxima auditoria, pois um conjunto de papéis de trabalho bem preparado serve de guia na auditoria do outro exercício social.
III. facilitar a revisão por parte do auditor responsável, para que ele se assegure de que o serviço foi efetuado de forma correta.
IV. servir como base para avaliação dos
auditores.
Em relação ao papel da auditoria, analise as assertivas e assinale a alternativa que aponta as corretas.
I. Trata-se de uma especialização contábil que visa testar determinado controle patrimonial.
II. A ação da auditoria limita-se somente aos registros das operações em livros oficiais.
III. Sua atividade é exercida tomandose como base as regras em vigor implantadas para o controle patrimonial.
IV. Fundamenta-se em atitude mental, profissional e preventiva.
Sobre papéis de trabalho e documentação de auditoria, analise os itens abaixo:
I. O auditor deve documentar as questões que foram consideradas importantes para proporcionar evidência, visando a fundamentar seu parecer da auditoria e comprovar que a auditoria foi executada de acordo com as Normas de Auditoria Independente das Demonstrações Contábeis.
II. Os papéis de trabalho constituem a documentação preparada pelo auditor ou fornecida a este na execução da auditoria. Eles integram um processo organizado de registro de evidências da auditoria, por intermédio de informações em papel, meios eletrônicos ou outros que assegurem o objetivo a que se destinam.
III. Os papéis de trabalho não devem incluir o juízo do auditor acerca de todas as questões significativas ou a conclusão a que chegou, mesmo nas áreas que envolvem questões de difícil julgamento.
IV. A extensão dos papéis de trabalho é assunto de julgamento profissional, visto que não é necessário nem prático documentar todas as questões de que o auditor trata. Entretanto, qualquer matéria que, por ser relevante, possa influir sobre o seu parecer, deve gerar papéis de trabalho que apresentem as indagações e as conclusões do auditor.
Analisados os itens é correto afirmar que:
(Conselho Federal De Contabilidade, NBC TA 230 (R1), item 6.)
Ao tratar dos papéis de trabalho, Almeida (2017) e Crepaldi (2016) apontam que estes devem ser organizados conforme sua natureza e finalidade, sendo a forma mais prática mantê-los em pastas apropriadas de acordo com o assunto a que se referem, sendo maneira usual separá-los em pelo menos dois grupos: pasta permanente e pasta corrente. Observe as informações a seguir.
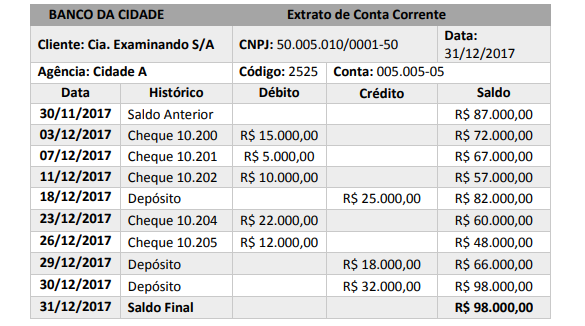
Levando em consideração as informações, é correto afirmar que o documento representado pela imagem constitui-se em documento de auditoria que deve ser arquivado em:
( ) A auditoria Interna é exercida exclusivamente nas pessoas jurídicas de direito público, interno ou externo. ( ) A atividade da Auditoria Interna está estruturada em procedimentos – com enfoque técnico, objetivo, sistemático e disciplinado – e tem por finalidade agregar valor ao resultado da organização, apresentando subsídios para o aperfeiçoamento dos processos, da gestão e dos controles internos, por meio da recomendação de soluções para as não conformidades apontadas nos relatórios. ( ) Os papéis de trabalho constituem documentos e registros dos fatos, das informações e das provas, obtidos no curso da auditoria, a fim de evidenciar os exames realizados e dar suporte a sua opinião, críticas, sugestões e recomendações. ( ) O termo “fraude” aplica-se ao ato não intencional de omissão e/ou manipulação de transações e operações, adulteração de documentos, registros, relatórios, informações e demonstrações contábeis, tanto em termos físicos quanto monetários.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Esses elementos são corretamente denominados como
Constituem documentos e registros dos fatos, das informações e provas, obtidos no curso da auditoria, a fim de evidenciar os exames realizados e dar suporte à sua opinião, críticas, sugestões e recomendações.
De acordo com a norma de auditoria interna, o texto trata

 Conheça nossos planos