Questões de Concurso
Sobre legislação e normas aplicáveis em auditoria governamental
Foram encontradas 564 questões


Q1924937
Auditoria Governamental
No tocante à Lei nº 10.180/2001, a qual organiza e disciplina os sistemas de Planejamento e de
Orçamento Federal, de Administração Financeira Federal, de Contabilidade Federal e de
Controle Interno do Poder Executivo Federal, analise as afirmativas abaixo e assinale a
alternativa correta.
I. Nenhum processo, documento ou informação poderá ser sonegado aos servidores dos Sistemas de Contabilidade Federal e de Controle Interno do Poder Executivo Federal, no exercício das atribuições inerentes às atividades de registros contábeis, de auditoria, fiscalização e avaliação de gestão.
II. O agente público que, por ação ou omissão, causar embaraço, constrangimento ou obstáculo à atuação dos Sistemas de Contabilidade Federal e de Controle Interno no desempenho de suas funções institucionais ficará sujeito à pena de responsabilidade administrativa, civil e penal.
III. Quando a documentação ou informação envolver assuntos de caráter sigiloso, deverá ser dispensado tratamento especial de acordo com o estabelecido em regulamento próprio.
IV. O servidor deverá guardar sigilo sobre dados e informações pertinentes aos assuntos a que tiver acesso em decorrência do exercício de suas funções, utilizando-os, exclusivamente, para a elaboração de pareceres e relatórios destinados à autoridade competente, sob pena de responsabilidade administrativa, civil e penal.
V. Os integrantes da carreira de Finanças e Controle observarão o código de ética profissional específico aprovado pelo Presidente da República.
Q1901222
Auditoria Governamental
Qual o prazo que o convenente deve notificar os partidos
políticos, os sindicatos de trabalhadores e as entidades
empresariais, com sede no município, a contar da data de
recebimento dos recursos?
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-SE
Prova:
CESPE / CEBRASPE - 2022 - SEFAZ-SE - Auditor Técnico de Tributos (Manhã) |
Q1900142
Auditoria Governamental
Nos termos da NBC TA 200 (R1), as demonstrações contábeis sujeitas aos trabalhos de auditoria são
Q1892824
Auditoria Governamental
A Instrução Normativa nº 84/2020 do Tribunal de Contas da
União (TCU) estabelece papéis e responsabilidades aos diversos
atores envolvidos no processo de tomada e prestação de contas
dos administradores e responsáveis da administração pública
federal, para fins de julgamento pelo TCU.
Esses papéis e responsabilidades estão corretamente descritos na seguinte opção:
Esses papéis e responsabilidades estão corretamente descritos na seguinte opção:
Q1892821
Auditoria Governamental
A materialidade está entre os princípios norteadores da
elaboração e divulgação da prestação de contas no âmbito da
Administração Pública Federal. Trata-se de um aspecto utilizado
para determinar a importância relativa de uma distorção ou
irregularidade, nível a partir do qual estas são consideradas
relevantes.
Nos termos da Instrução Normativa TCU nº 84/2020, para fins de autuação de processo de tomada de contas, é necessário avaliar o nível de materialidade.
Considere os dados do quadro a seguir relativos à execução orçamentária hipotética de uma autarquia federal no exercício financeiro de 2021.
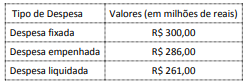
O limite mínimo para que um conjunto de irregularidades detectadas na autarquia no referido exercício seja considerado materialmente relevante, para fins de autuação de processo de tomada de contas, é, em milhões de reais, de:
Nos termos da Instrução Normativa TCU nº 84/2020, para fins de autuação de processo de tomada de contas, é necessário avaliar o nível de materialidade.
Considere os dados do quadro a seguir relativos à execução orçamentária hipotética de uma autarquia federal no exercício financeiro de 2021.
O limite mínimo para que um conjunto de irregularidades detectadas na autarquia no referido exercício seja considerado materialmente relevante, para fins de autuação de processo de tomada de contas, é, em milhões de reais, de:
Q1892819
Auditoria Governamental
O Tribunal de Contas da União adotou de forma adaptada
algumas ferramentas de auditoria utilizadas pelo U.S.
Government Accountability Office (U.S. GAO), a exemplo da
matriz de planejamento, que é uma ferramenta importante na
definição do escopo do trabalho de auditoria.
Na situação hipotética de um trabalho de auditoria que tem por objeto a concessão de auxílio financeiro emergencial a pessoas que perderam renda em decorrência de uma epidemia que atingiu o país e afetou a economia, a matriz de planejamento:
Na situação hipotética de um trabalho de auditoria que tem por objeto a concessão de auxílio financeiro emergencial a pessoas que perderam renda em decorrência de uma epidemia que atingiu o país e afetou a economia, a matriz de planejamento:
Ano: 2022
Banca:
SELECON
Órgão:
Prefeitura de São Gonçalo - RJ
Prova:
SELECON - 2022 - Prefeitura de São Gonçalo - RJ - Analista de Contabilidade |
Q1878994
Auditoria Governamental
Nos termos da norma INTOSAI sobre princípios
fundamentais de auditoria, os relatórios de auditoria
governamental devem ser de fácil compreensão, livres de
imprecisões ou ambiguidades, e completos. Nesse sentido, a
norma prevê a elaboração do relatório para comunicar os
resultados da auditoria:
Ano: 2022
Banca:
SELECON
Órgão:
Prefeitura de São Gonçalo - RJ
Prova:
SELECON - 2022 - Prefeitura de São Gonçalo - RJ - Analista de Contabilidade |
Q1878993
Auditoria Governamental
A norma INTOSAI sobre princípios fundamentais de
auditoria define três tipos principais de auditoria do setor público.
A auditoria que foca em determinar se intervenções, programas e
instituições estão operando em conformidade com os princípios
de economicidade, eficiência e efetividade, bem como se há
espaço para aperfeiçoamento, denomina-se auditoria do tipo:
Ano: 2022
Banca:
SELECON
Órgão:
Prefeitura de São Gonçalo - RJ
Prova:
SELECON - 2022 - Prefeitura de São Gonçalo - RJ - Analista de Contabilidade |
Q1878991
Auditoria Governamental
Um dos mais importantes documentos da INTOSAI sobre
auditoria consiste na Declaração de Lima, a qual dispõe que, uma
vez que a gestão de recursos públicos envolve um voto de
confiança, a auditoria é um elemento indispensável aos sistemas
regulatórios. Nesse sentido, o papel da Declaração de Lima
dentre as normas profissionais da INTOSAI é o estabelecimento
de:
Ano: 2022
Banca:
FUNDATEC
Órgão:
IPE Saúde
Prova:
FUNDATEC - 2022 - IPE Saúde - Analista de Gestão em Saúde - Contabilidade |
Q1867387
Auditoria Governamental
Considerando os tipos de auditoria no setor público, “A Auditoria _____________ é realizada para avaliar se atividades, transações financeiras e informações cumprem, em todos os aspectos relevantes, as normas que regem a entidade auditada. Essas normas podem incluir regras, leis, regulamentos, resoluções orçamentárias, políticas, códigos estabelecidos, acordos ou os princípios gerais que regem a gestão financeira responsável do setor público e a conduta dos agentes públicos”. (ISSAI 100).
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Ano: 2022
Banca:
FUNDATEC
Órgão:
IPE Saúde
Prova:
FUNDATEC - 2022 - IPE Saúde - Analista de Gestão em Saúde - Contabilidade |
Q1867381
Auditoria Governamental
A partir da apresentação dos princípios gerais da auditoria no setor público
estabelecidos na ISSAI 100, analise a descrição a seguir, verificando a qual dentre os princípios gerais
ela corresponde: “Os auditores devem manter comportamento profissional apropriado, aplicando
ceticismo profissional e julgamento profissional e exercendo devido zelo ao longo de toda a auditoria”.
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE / CEBRASPE - 2021 - AL-CE - Analista Legislativo - Controle Interno |
Q1903016
Auditoria Governamental
No que tange aos princípios relacionados à auditoria relatados na
ISSAI 100, assinale a opção que corresponde ao processo de
execução de auditoria.
Ano: 2021
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE / CEBRASPE - 2021 - AL-CE - Analista Legislativo - Controle Interno |
Q1903015
Auditoria Governamental
No que se refere ao código de ética da INTOSA (ISSAI 30),
assinale a opção correspondente aos seus cinco valores
fundamentais.
Q1822133
Auditoria Governamental
O Tribunal de Contas do Estado Gama determinou a realização de
auditoria sobre a gestão financeira dos beneficiários do regime
emergencial de operação e custeio do transporte coletivo no
Município Alfa. Esse regime, instituído por lei municipal, tinha por
objetivo evitar falhas na prestação do serviço, decorrentes da
pandemia de Covid-19, minimizando os seus impactos
econômicos e sociais com o repasse de subsídios não previstos
originalmente no contrato de concessão.
Na sistemática estabelecida pela Declaração de Lima, a auditoria:
Na sistemática estabelecida pela Declaração de Lima, a auditoria:
Ano: 2020
Banca:
IDCAP
Órgão:
Prefeitura de São Roque do Canaã - ES
Prova:
IDCAP - 2020 - Prefeitura de São Roque do Canaã - ES - Auditor Público Interno |
Q1683917
Auditoria Governamental
O Tribunal de Contas da União - TCU - é o órgão de
controle externo do governo federal e auxilia o
Congresso Nacional na missão de acompanhar a
execução orçamentária e financeira do país e
contribuir com o aperfeiçoamento da Administração
Pública em benefício da sociedade. Para tanto, tem
como meta ser referência na promoção de uma
Administração Pública, EXCETO:
Ano: 2020
Banca:
Instituto Consulplan
Órgão:
Câmara de Amparo - SP
Prova:
Instituto Consulplan - 2020 - Câmara de Amparo - SP - Controlador Interno |
Q1623463
Auditoria Governamental
O Conselho Federal de Contabilidade é uma das
instituições que contribuem para a normatização do
controle interno no país. A NBC T 16.8 (Controle Interno)
“estabelece referenciais para o controle interno como
suporte do sistema de informação contábil, no sentido de
minimizar riscos e dar efetividade às informações da
contabilidade, visando a contribuir para o alcance dos
objetivos da entidade do setor público”. De acordo com a
referida normatização, “o controle interno deve ser
exercido em todos os níveis da entidade do setor público,
compreendendo”:
I. A preservação do patrimônio público.
II. O controle da execução das ações que integram os programas.
III. A observância às leis, aos regulamentos e às diretrizes estabelecidas.
IV.O respeito aos tratados internacionais de accountability.
Está(ão) correta(s) apenas a(s) alternativa(s)
I. A preservação do patrimônio público.
II. O controle da execução das ações que integram os programas.
III. A observância às leis, aos regulamentos e às diretrizes estabelecidas.
IV.O respeito aos tratados internacionais de accountability.
Está(ão) correta(s) apenas a(s) alternativa(s)
Ano: 2020
Banca:
Instituto Consulplan
Órgão:
Câmara de Amparo - SP
Prova:
Instituto Consulplan - 2020 - Câmara de Amparo - SP - Controlador Interno |
Q1623461
Auditoria Governamental
O controle é uma das mais importantes funções
administrativas, sendo determinante para a definição de
padrões ou critérios que propiciem a observação e a
comparação do desempenho, além da proposição de ações
corretivas. Na Administração Pública, ações de controle
interno são essenciais para manter as ações em
consonância com as normas legais vigentes, evitando,
assim, possíveis desvios. Sobre as categorias que integram
o controle interno, de acordo NBC T 16.8 – Controle
Interno, incluem-se, EXCETO:
Ano: 2020
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
Câmara de Patrocínio - MG
Prova:
FUNDEP (Gestão de Concursos) - 2020 - Câmara de Patrocínio - MG - Controlador Interno |
Q1152559
Auditoria Governamental
Com relação à evidência de auditoria no setor público,
tomando como base a NBC TA500, assinale a alternativa
incorreta.
Ano: 2020
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
Câmara de Patrocínio - MG
Prova:
FUNDEP (Gestão de Concursos) - 2020 - Câmara de Patrocínio - MG - Controlador Interno |
Q1152558
Auditoria Governamental
A obtenção de evidência de auditoria apropriada e
suficiente que permita a obtenção de conclusões
razoáveis para fundamentar a opinião do auditor é
de sua responsabilidade na definição e execução de
procedimentos de auditoria.
A esse respeito, numere a COLUNA II de acordo com a
COLUNA I, relacionando os conceitos de procedimentos
da auditoria no setor público a seus respectivos termos,
conforme prescrito pela NBC TA 500.
COLUNA I 1. Inspeção 2. Observação 3. Confirmação externa
COLUNA II ( ) Envolve o exame de registros ou documentos, internos ou externos, em forma de papel, em forma eletrônica ou em outras mídias, ou o exame físico de um ativo. Fornece evidência de auditoria com graus variáveis de confiabilidade. ( ) Consiste no exame, processo ou procedimento executado por outros. Fornece evidência de auditoria a respeito da execução de processo ou procedimento, mas é limitada ao ponto no tempo em que ocorre e pelo fato de que o ato de sua execução pode afetar a maneira como o processo ou procedimento é realizado. ( ) Os procedimentos frequentemente são relevantes no tratamento de afirmações associadas a certos saldos contábeis e seus elementos. Contudo, não precisa se restringir apenas a saldos contábeis.
Assinale a sequência correta.
Ano: 2019
Banca:
FAFIPA
Órgão:
Prefeitura de Nova Esperança - PR
Prova:
FAFIPA - 2019 - Prefeitura de Nova Esperança - PR - Contador |
Q2009016
Auditoria Governamental
De acordo com as Normas Brasileiras de Auditoria do Setor Público (NBASP), estruturas de relatório financeiro aceitáveis
normalmente exibem certos atributos que asseguram que a informação fornecida nas demonstrações financeiras tenha
valor para os usuários previstos. A esse respeito, o atributo no qual a informação nas demonstrações financeiras é livre
de viés é classificado como:

 Conheça nossos planos