Questões de Concurso Sobre análise de balanços
Foram encontradas 3.852 questões


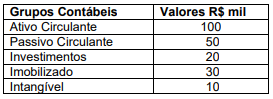
Com base apenas nas informações apresentadas acima, analise as seguintes afirmativas abaixo.
I. O ativo total cobre três vezes o valor do patrimônio líquido.
II. A dívida com terceiros representa metade do patrimônio líquido.
III. O ativo não circulante representa um terço do patrimônio líquido.
IV. O valor do ativo circulante é igual ao valor do patrimônio líquido.
Estão corretas as afirmativas:
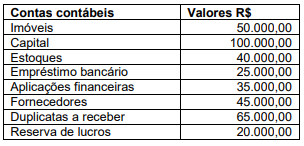
Com base apenas nas informações apresentadas acima, assinale a alternativa correta.
(__)O indicador de liquidez corrente mede a capacidade da entidade em cumprir suas obrigações de curto prazo utilizando seus ativos circulantes.
(__)A solvência financeira é verificada quando o ativo financeiro é superior ao passivo financeiro, resultando em um superavit financeiro no exercício.
(__)Os indicadores de eficiência na arrecadação tributária medem a relação entre os tributos efetivamente arrecadados e o total das despesas com propaganda.
(__)A análise vertical permite identificar a participação percentual de cada item da demonstração contábil em relação a um valor base total no mesmo período.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
• Caixa e Equivalentes de Caixa: R$ 30.000,00.
• Clientes: R$ 45.000,00.
• Estoques: R$ 15.000,00.
• Investimentos de Longo Prazo: R$ 20.000,00.
• Fornecedores: R$ 25.000,00.
• Empréstimos Bancários de Curto Prazo: R$ 20.000,00.
• Salários a Pagar: R$ 15.000,00.
• Financiamentos de Longo Prazo: R$ 30.000,00.
Com base nas informações apresentadas, assinale a alternativa que corresponde ao Índice de Liquidez Corrente da empresa.
Ativo Circulante: R$ 500.000,00 Ativo Não Circulante: R$ 400.000,00 Passivo Circulante: R$ 400.000,00 Passivo Não Circulante: R$ 300.000,00 Patrimônio Líquido: R$ 200.000,00
Se a empresa realizar uma aquisição de R$ 80.000,00 em estoques de mercadorias à vista, assinalar a alternativa que demonstra o efeito dessa operação no índice de liquidez corrente.
( ) O índice de liquidez corrente é obtido pela divisão do Ativo Circulante pelo Passivo Circulante e busca evidenciar a capacidade de pagamento das obrigações de curto prazo.
( ) O aumento do resultado patrimonial em determinado exercício implica, necessariamente, aumento da disponibilidade de caixa no mesmo período.
( ) A Demonstração dos Fluxos de Caixa permite identificar as entradas e saídas de caixa classificadas, entre outras, em atividades operacionais, de investimento e de financiamento.
( ) Um índice de endividamento elevado indica, obrigatoriamente, situação de insolvência da entidade.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Prazo médio de estocagem: 12 dias Prazo médio de recebimento de clientes: 28 dias
Prazo médio de pagamento a fornecedores: 35 dias
Considerando as informações acima, assinale a opção que apresenta o ciclo financeiro da empresa, em dias.
Nessa mesma data, a empresa adquiriu, para revenda, 80 bicicletas pelo valor total de R$ 320.000, com pagamento previsto para 120 dias.
A loja estimou que 60 bicicletas seriam vendidas em 2026 e as 20 restantes em 2027. O preço de venda estimado por bicicleta era de R$ 5.000 para 2026 e de R$ 5.700 para 2027.
Ao realizar a análise vertical do Balanço Patrimonial, em 31/12/2025, pode-se constatar que o estoque, no ativo circulante, representa a seguinte porcentagem do ativo total:
Em 2026, a entidade revisou essa estimativa e passou a considerar um valor residual diferente de zero no cálculo da depreciação dos referidos ativos.
Considerando apenas esse fato, ao analisar as demonstrações contábeis a partir de 2026, o indicador de Endividamento Geral irá
• ativo circulante: 300.000
• estoques: 120.000
• passivo circulante: 200.000
• ativo total: 800.000
• passivo total: 500.000
Com base nessa situação hipotética, assinale a opção que apresenta, respectivamente, o índice de liquidez corrente e o índice de liquidez seca da empresa.
Considerem‑se as tabelas a seguir.
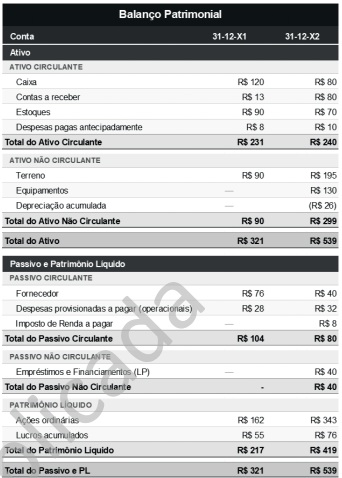
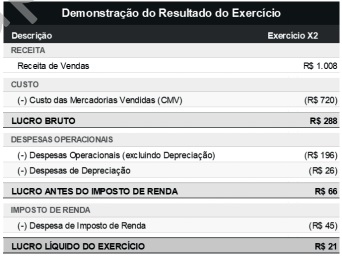
Com base nas demonstrações contábeis apresentadas, elaboradas pelo departamento contábil de uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item seguinte.
No que diz respeito às demonstrações contábeis apresentadas, o aumento da liquidez corrente entre X1 e X2 não permite, isoladamente, concluir pela melhora global da situação econômico‑financeira da entidade, pois um relatório voltado à tomada de decisão deve considerar, de forma integrada, outros elementos relevantes, como o fluxo de caixa operacional, a composição do endividamento e a estrutura dos ativos no período.
Considerem‑se as tabelas a seguir.
Com base nas demonstrações contábeis apresentadas, elaboradas pelo departamento contábil de uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item seguinte.
Em 31‑12‑X2, dois terços do capital de terceiros da sociedade empresária estão concentrados no passivo circulante. Assim, é correto afirmar que essa estrutura de endividamento é considerada menos arriscada do que uma configuração cuja maior parte das obrigações está no passivo não circulante, pois ela indica que a entidade quita as suas dívidas mais rapidamente.

 Conheça nossos planos