Questões de Concurso Sobre análise de balanços
Foram encontradas 3.854 questões


A seguir, são apresentados informes divulgados na Internet e relacionados ao desempenho econômico-financeiro de algumas entidades:
• em 2015, um grande grupo empresarial do setor de entretenimento retomou a curva ascendente no seu lucro líquido. (Fonte: Carta Capital, março de 2016);
• no primeiro semestre de 2015, as receitas com títulos e valores mobiliários (TVM) representaram a segunda maior fonte de ganhos dos bancos depois das receitas com as operações de crédito. (Fonte: Relatório desempenho dos bancos do 1.º semestre de 2015. Departamento Intersindical de Estatísticas e Estudos Socioeconômicos – DIEESE);
• com relação ao comportamento das vendas em comparação com o período contábil anterior, um grupo fabricante de cerveja afirma que a Copa do Mundo e o bom tempo impulsionaram as vendas no primeiro semestre de 2014. (Fonte: Reuters, 20/8/2014);
• do lucro líquido de um banco nacional 40,1% vieram de operações de crédito. (Fonte: IstoÉ Dinheiro, 20/2/2008);
• enquanto no mundo a área de petróleo responde por cerca de 10% do faturamento de uma grande empresa multinacional, no Brasil, esse percentual oscila entre 20% e 30%. (Fonte: Valor Econômico, 21/11/2012).
Os informes acima estão fundamentados, respectivamente, nas seguintes técnicas de análise de demonstrações contábeis:
Considere as informações a seguir.
|
Balanço Encerrado em: |
2011 |
2012 |
|
Ativo circulante operacional |
700.000 |
900.000 |
|
Ativo circulante não operacional |
400.000 |
300.000 |
|
Passivo circulante operacional |
300.000 |
400.000 |
|
Passivo circulante não operacional |
200.000 |
300.000 |
Acerca da situação financeira da companhia, é correto afirmar que houve
Situação 1: “As obrigações com fornecedores representavam 28% do passivo oneroso em 2010, caíram para 26% em 2011, reduzindo-se para 23% em 2013.” Situação 2: “As obrigações com fornecedores cresceram 38% entre 2011 e 2012. Em 2013, o montante já era 75% maior que em 2011 e, na comparação com 2012, o crescimento foi de 27%.”
As situações apresentadas classificam-se, respectivamente, em análise
Considere as informações a seguir.
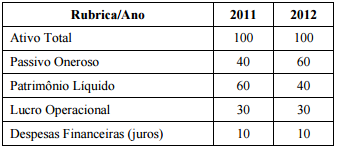
Considerando que o grau de alavancagem financeira (GAF) pode ser calculado pela razão entre o retorno sobre o patrimônio líquido (RsPL) e o retorno sobre o ativo total (RsAT), assinale a alternativa que apresenta o resultado da mudança na composição da estrutura de capital, ocorrida entre 2011 e 2012.
A respeito da análise por meio de indicadores, julgue o próximo item.
Mudanças frequentes de critérios contábeis, especialmente
aqueles relativos a depreciação e estoques, não interferem nos
resultados do cálculo nem na análise dos índices em séries
temporais: os efeitos decorrentes dessas mudanças são diluídos
e os índices são medidas adimensionais que variam no tempo
à mesma proporção das grandezas originais.
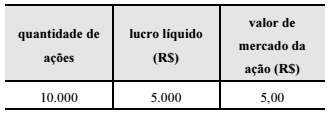
Com referência a indicadores de mercado, julgue o item a seguir.
A partir das informações contidas na tabela seguinte é possível concluir que o índice preço/lucro é igual a 10, e a lucratividade da ação é de 10%.
Acerca da análise de estrutura de capitais e das informações obtidas nas notas explicativas, julgue o item subsequente.
O fato de o indicador grau de imobilização dos capitais
permanentes ser superior a 1 demonstra que há desequilíbrio
financeiro na empresa, com indícios de que o passivo
circulante esteja financiando parte dos investimentos
permanentes.
Acerca da análise de estrutura de capitais e das informações obtidas nas notas explicativas, julgue o item subsequente.
Para uma análise do endividamento de uma empresa devem ser
separados os passivos onerosos, geradores de encargos
financeiros, dos passivos de funcionamento, que não
produzem despesas financeiras. As notas explicativas contêm
informações relevantes e necessárias para esse tipo de análise.
Em relação às análises de lucratividade e de liquidez, julgue o seguinte item.
A inadimplência, um aspecto que provoca reflexos na rotação
dos ativos, não influencia na margem operacional.
Em relação às análises de lucratividade e de liquidez, julgue o seguinte item.
Considere que uma empresa tenha apresentado liquidez seca
de 0,9 no ano X0, de 0,85 no ano X1 e de 0,50 no ano X2.
Nesse caso, é correto afirmar que essa deterioração do
indicador deve-se ao incremento no passivo circulante e à
diminuição de investimentos em estoques de alta rotatividade.
Com relação a retorno sobre investimentos e a estrutura de capitais, julgue o item subsecutivo.
Nas estruturas em que o custo do capital de terceiros for
inferior ao retorno produzido pelos ativos, aumentar o
endividamento, de um período A para um período B, diminuirá
a participação do capital próprio no financiamento da empresa
em ritmo mais acelerado que a diminuição no lucro líquido.
Com relação a retorno sobre investimentos e a estrutura de capitais, julgue o item subsecutivo.
Considere a diferença entre retorno sobre investimento e custo
médio ponderado de capital das várias fontes de financiamento
utilizadas por determinada empresa. É correto afirmar que
quando essa diferença for positiva, a empresa será capaz
de agregar valor, já que, nesse caso, o retorno gerado será
superior ao custo de capital.
Considere os dados a seguir:
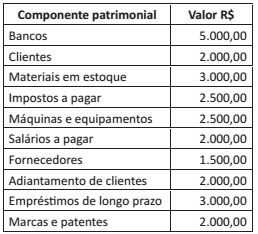
Com base nestes dados, o índice de liquidez corrente é de:
A análise vertical é realizada extraindo-se relacionamentos percentuais entre itens pertencentes à mesma Demonstração Contábil. Para marcar a alternativa CORRETA, analise as seguintes assertivas.
I. O Quociente de Liquidez Geral relaciona de quantos reais dispomos, imediatamente disponíveis e conversíveis em certos prazos em dinheiro, com relação às dívidas de curto prazo.
II. O Quociente de Participação de Capitais de Terceiros Sobre os Recursos Totais expressa a porcentagem que o endividamento representa sobre os fundos totais.
III. O Quociente de Rotação do Ativo expressa quantas vezes o ativo se renovou pelas vendas.
IV. O Quociente de Liquidez Imediata representa o valor de quanto dispomos, imediatamente, para saldar as dívidas de longo prazo.
V. O Quociente de Liquidez Seco apresenta uma posição bem realista e conservadora de liquidez da empresa em determinado momento, já que se eliminando os estoques do numerador, estamos eliminando uma fonte de incerteza.
Estão CORRETAS apenas
Incrementos no valor do capital de giro líquido de uma empresa aumentam o risco de insolvência técnica dessa empresa.
Existem várias formas e métodos de se analisar um Balanço Patrimonial e Demonstração do Resultado de Exercício, análises, Índices, comparativos, entre outros. Abaixo se elenca uma série destes ferramentais:
1 ILS.
2 ROI.
3 AV.
4 IAT.
5 TLF.
Pede-se, a partir das siglas acima, ordene de
forma correta:
A tabela abaixo apresenta informações obtidas das demonstrações contábeis da Empresa Original S.A. e da Empresa Copiada S.A. publicadas em 31/12/2014.

Os seguintes valores do ativo e do patrimônio líquido de uma empresa foram obtidos a partir do seu Balanço Patrimonial publicado em 31/12/2014:
− Total do Ativo = R$ 5.000.000,00.
− Patrimônio Líquido = R$ 2.000.000,00.
Sabendo-se que o Índice de Liquidez Corrente da empresa, obtido a partir do mesmo balanço, era 1,6 e que o grau de concentração do passivo no curto prazo era 40%, o valor total do Ativo Não Circulante da empresa, em 31/12/2014, era, em reais,

 Conheça nossos planos