Questões de Concurso Sobre análise de balanços
Foram encontradas 3.854 questões


Atendendo as determinações legais tributárias para apuração dos impostos, bem como as demais legislações que dispõem sobre as medidas de esclarecimento ao consumidor, Lei da Responsabilidade Fiscal, Lei da Transparência e a Lei do Acesso à Informação, a CASAN, por meio de seu portal da transparência, procura demonstrar as ações realizadas pela Companhia. Nesse sentido, observe o demonstrativo a seguir e responda a questão.
DEMONSTRATIVOS DE TRANSAÇÕES FINANCEIRAS DA RECEITA

fonte de capital montante (em R$) participação do capital na empresa
terceiros 400 40%
próprio 600 60%
A tabela precedente mostra as fontes de capital de uma empresa hipotética. Sabendo que o custo do capital próprio é de 16% ao ano e que o custo do capital de terceiros é de 10% ao ano, com alíquota de imposto de renda de 40%, julgue o item que se segue.
A redução da alíquota do imposto de renda de 40% para 15%
implicaria queda do WACC para 13% ao ano.
fonte de capital montante (em R$) participação do capital na empresa
terceiros 400 40%
próprio 600 60%
A tabela precedente mostra as fontes de capital de uma empresa hipotética. Sabendo que o custo do capital próprio é de 16% ao ano e que o custo do capital de terceiros é de 10% ao ano, com alíquota de imposto de renda de 40%, julgue o item que se segue.
Se a taxa de juros que remunera o capital de terceiros for de
60% ao ano, o custo do capital ponderado da operação subirá
para 24% ao ano.

As tabelas 1 e 2 anteriormente apresentadas contêm informações das fontes de capital de determinado projeto necessárias para o cálculo do custo médio ponderado do capital — WACC (weighted average cost of capital). Considerando essas informações, julgue os itens seguintes.
De acordo com as informações contidas na tabela 1, o retorno
mínimo exigido para remunerar o custo do capital do projeto
é superior a 23%.
As tabelas 1 e 2 anteriormente apresentadas contêm informações das fontes de capital de determinado projeto necessárias para o cálculo do custo médio ponderado do capital — WACC (weighted average cost of capital). Considerando essas informações, julgue o item seguinte.
Se o retorno do investimento for superior ao WACC calculado,
haverá ganho para o acionista.
Caso as informações contidas na tabela 1 e na tabela 2 correspondam, respectivamente, à situação inicial e à situação subsequente à inicial, será correto concluir que houve aumento do volume de recursos captados de terceiros, o que reduziu o WACC do projeto.
Acerca das demonstrações contábeis das EFPC, julgue o próximo item.
A taxa de juros real anual utilizada na avaliação atuarial
correspondente constitui um dos parâmetros do valor do ajuste
de precificação definido na Resolução CNPC n.º 16/2014.
Acerca das demonstrações contábeis das EFPC, julgue o próximo item.
As provisões técnicas, constantes da demonstração das
provisões técnicas (DPT), restringem-se à totalidade dos
compromissos atuariais dos planos de benefícios previdenciais
administrados pelas EFPC.
Acerca das demonstrações contábeis das EFPC, julgue o próximo item.
Na demonstração do ativo líquido (DAL), a apuração do
equilíbrio técnico ajustado corresponde à diferença entre o
equilíbrio técnico e o ajuste de precificação dos títulos
públicos federais atrelados ao índice de preços classificados na
categoria de títulos mantidos até o vencimento, calculado tal
ajuste conforme a normatização em vigor.
A respeito da apuração de resultados e da constituição de reservas matemáticas e fundos das EFPC, julgue o item seguinte.
Findo o exercício social, a rentabilidade apurada na conta fluxo
de investimentos deverá ser transferida para a conta gestão
previdencial ou administrativa, o que impactará a conta
provisões matemáticas em montante igual aos resultados com
investimentos originados da conta gestão previdencial.
Julgue o próximo item, relativo a contas contábeis, planos de contas, registro de transações no sistema contábil e demonstrativos contábeis.
Segundo a Instrução MPS/SPC n.º 34/2009, as entidades
fechadas de previdência complementar devem elaborar, além
das mesmas demonstrações contábeis demandadas às
sociedades anônimas, a demonstração do ativo líquido por
plano de benefícios.
Uma empresa de Distribuição de Produtos Esportivos apresentou, nos exercícios de 2015 e 2014, as seguintes informações sobre o Balanço Patrimonial e a Demonstração de Resultados do Exercício.
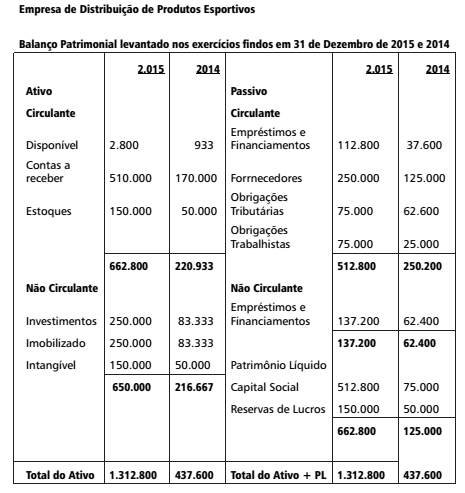
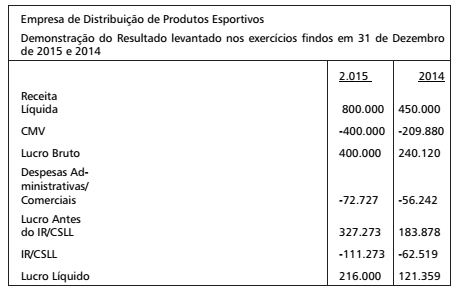
Apesar da melhoria substancial do Lucro, no exercício de 2015,
a empresa avalia a política de gestão financeira de curto prazo,
sendo possível afirmar que o
Julgue o item subsecutivo, relativo às contas integrantes das demonstrações das mutações do ativo líquido (DMAL).
A conta resultados a realizar, integrante das DMAL, será
movimentada alterando-se o valor em decorrência de
operações de fusão ou cisão que a entidade venha a realizar.

 Conheça nossos planos