Questões de Concurso Sobre análise por índices em análise de balanços

Foram encontradas 2.739 questões

Q465535 Análise de Balanços
Um investidor deseja analisar como está sendo remunerado o capital investido em uma empresa, de modo a avaliar a possibilidade de aplicar seus recursos em uma outra empresa.

Para isso, ele deve analisar os indicadores de
Alternativas
Q465534 Análise de Balanços
O analista que calculou os índices de liquidez de uma entidade, no ano de 2013, pode ter chegado à seguinte conclusão:
Alternativas
Q465533 Análise de Balanços
Determinada entidade apresenta prazo médio de recebimento de clientes de 30 dias, prazo médio de estocagem de 45 dias e prazo médio de pagamento a fornecedores de 60 dias.

Sobre o ciclo financeiro desta entidade, assinale a afirmativa correta.
Alternativas
Ano: 2014 Banca: IADES Órgão: CONAB Prova: IADES - 2014 - CONAB - Contabilidade |
Q460108 Análise de Balanços
Considere as informações a seguir, extraídas de um Balanço Patrimonial de fim de exercício.
Ativo Circulante: $ 120.000
Despesas de Exercícios Futuros: $ 0
Índice de Liquidez Corrente: 1,5
Índice de Liquidez Seca: 1,2

Com base apenas nessas informações, assinale a alternativa correta.
Alternativas
Ano: 2014 Banca: IADES Órgão: CONAB Prova: IADES - 2014 - CONAB - Contabilidade |
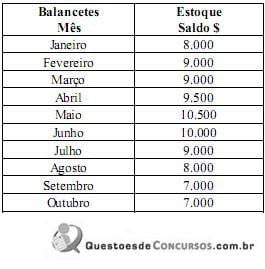
Q460107 Análise de Balanços
imagem-001.jpg

Os dados apresentados se referem ao valor do estoque apurado nos balancetes mensais do exercício 20X1. Considere o ano de 360 dias.

Estoque inicial: $ 6.000.
Estoque final: $ 12.000.
Compras no período: $ 51.000.

Se o prazo médio para renovação do estoque for alterado para 60 dias, é correto afirmar que

Alternativas
Ano: 2014 Banca: IADES Órgão: CONAB Prova: IADES - 2014 - CONAB - Contabilidade |
Q460106 Análise de Balanços
imagem-001.jpg

Os dados apresentados se referem ao valor do estoque apurado nos balancetes mensais do exercício 20X1. Considere o ano de 360 dias.
Estoque inicial: $ 6.000.
Estoque final: $ 12.000.
Compras no período: $ 51.000.

Com base apenas nessas informações, assinale a alternativa que indica o índice de rotação do estoque no exercício.
Alternativas
Q459360 Análise de Balanços
Índices financeiros consistem em ferramentas de comparação e investigação das relações entre diferentes informações financeiras de uma empresa. Marque a alternativa correta:
Alternativas
Q458268 Análise de Balanços
A Jurerê Industrial de Calçados costuma operar com contas a receber de clientes médio equivalente a 55 dias de vendas. De acordo com os dados do último balanço, a Receita Operacional Bruta foi de R$ 790.000,00. Considerando somente essas informações, é possível afirmar que o valor das contas a receber de clientes médio será de:
Alternativas
Q458267 Análise de Balanços
A Araguaia S.A. encerrou o ano de 2013 apresentando o seguinte resumo de seu Demonstrativo de Resultado do Exercício:

imagem-002.jpg
Exclusivamente a partir das informações disponíveis, calcule a margem de lucratividade bruta e a margem de lucratividade líquida, respectivamente.
Alternativas
Q458265 Análise de Balanços
No quadro apresentado abaixo, examinando exclusivamente a evolução relativa da participação dos capitais de terceiros em relação ao capital total da Companhia Tapajós, é possível afirmar que a participação dos capitais de terceiros vem aumentando ano a ano.

imagem-001.jpg
Tal fato pode ser interpretado como:
Alternativas
Q458264 Análise de Balanços
Calcule o retorno do Ativo, sabendo que a margem de lucro foi de 15% e o giro do Ativo foi de 1,5x.
Alternativas
Ano: 2014 Banca: CETRO Órgão: IF-PR Prova: CETRO - 2014 - IF-PR - Técnico em Contabilidade |
Q454751 Análise de Balanços
No DRE (Demonstrativo dos Resultados do Exercício), a empresa apresentou um lucro final, após o pagamento de todos os impostos e terem sido realizados todos os ajustes de encerramento do período, de R$20.000,00. Considerando as informações abaixo, assinale a alternativa que apresenta a participação percentual desse lucro em relação ao LAJIR (EBITDA).

Juros/ despesas financeiras líquidas: ......R$1.000,00
Imposto de Renda sobre o lucro: ......... R$ 4.000,00
Alternativas
Q453215 Análise de Balanços
Uma sociedade anônima, com o capital constituído por 1.000.000 de ações ordinárias e 800.000 ações preferenciais, apresentou os dados a seguir, quando do fechamento do balanço em dezembro de 2013.

Cotação unitária das ações

Ordinária ......................................R$ 2,24
Preferencial ..................................R$ 1,68
Capital de terceiros................R$ 896.000,00

Custo do capital

Votante ...................25%
Não votante ..........22%
De terceiros.......... 20%

Considerando exclusivamente as informações apresentadas, o custo médio ponderado de capital (WACC) que financia as operações da empresa, em percentual, é de
Alternativas
Q453205 Análise de Balanços
Uma companhia de grande porte apresentou o seguinte conjunto de informações, em reais, quando do encerramento do exercício social em dezembro de 2013:

Ativo total .............................................................................. 6.000.000,00
Passivo Exigível total
Passivo Circulante ...................................................................1.200.000,00
Passivo não Circulante ............................................................ 800.000,00
Lucro antes de despesas financeiras e Imposto de Renda ..........1.380.000,00

Outras informações:
• Custo do capital de terceiros
De curto prazo ..............................................................................25%
De longo prazo ..............................................................................35%
• Alíquota de Imposto de Renda e CSLL ..................................... 34%
• LALUR sem ajuste por adição, subtração ou compensação

Considerando exclusivamente as informações apresentadas, bem como as normas contábeis sobre a elaboração das demonstrações contábeis e os aspectos técnico-conceituais do financiamento do capital de giro, o retorno sobre o patrimônio, em percentual, é de
Alternativas
Q453174 Análise de Balanços
A companhia T apresentou as seguintes informações referentes ao exercício social / 2013:

Demonstração do Resultado do Exercício / 2013

Receita Operacional Bruta .............................550.000,00
(-) Deduções ................................................. (50.000,00)
(=) Receita Operacional Bruta........................ 500.000,00
(-) Custo das Mercadorias Vendidas ............ (170.000,00)
(=) Lucro Operacional Bruto.........................330.000,00
(-) Despesas Operacionais ...........................(220.000,00)
(=) Resultado Operacional............................110.000,00
(-) Imposto de Renda e CSLL .................... (22.000,00)
(=) Lucro Líquido do Exercício ....................88.000,00

Outras informações:
• O Resultado Operacional é igual ao Lucro antes do Imposto de Renda.
• O Imposto de Renda e a CSLL foram devidamente calculados com base no Lucro Real apurado no LALUR.
• Giro do ativo = 4.

Considerando exclusivamente as informações apresentadas e os termos da análise das demonstrações contábeis, o percentual da taxa de retorno sobre o ativo (rentabilidade) da companhia, em 2013, é
Alternativas
Ano: 2014 Banca: FGV Órgão: SEDUC-AM Prova: FGV - 2014 - SEDUC-AM - Contador |
Q447300 Análise de Balanços
Uma entidade apresenta prazo médio de estocagem de 20 dias, prazo médio de recebimento de clientes de 50 dias e prazo médio de pagamento aos fornecedores de 90 dias.

Sobre essa entidade é correto afirmar que
Alternativas
Ano: 2014 Banca: FGV Órgão: SEDUC-AM Prova: FGV - 2014 - SEDUC-AM - Contador |
Q447299 Análise de Balanços
Uma entidade observou uma diminuição no índice de retorno sobre o ativo em determinado período.

A diminuição pode ter como causa
Alternativas
Ano: 2014 Banca: FGV Órgão: SEDUC-AM Prova: FGV - 2014 - SEDUC-AM - Contador |
Q447298 Análise de Balanços
Uma entidade apresentou aumento no indicador de liquidez geral em determinado período.

Esse aumento pode ter ocorrido em função de
Alternativas
Q446211 Análise de Balanços
Com base no Balanço Patrimonial de 31/12/2013 de uma empresa, foram obtidas as seguintes informações:

- Índice de liquidez corrente = 2,0.
- Grau de concentração da dívida no curto prazo = 60%.
- Passivo Não Circulante = R$ 120.000,00.
- Ativo Não Circulante = R$ 174.000,00.

Sabendo-se que o Patrimônio Líquido da empresa, em 31/12/2012, era R$ 200.000,00, que não houve aumento de Capital nem distribuição de dividendos durante o ano de 2013, e que ainda não foi realizada a distribuição do resultado obtido em 2013, o Resultado Líquido obtido pela empresa em 2013, foi, em reais,
Alternativas
Q446210 Análise de Balanços

O Balanço Patrimonial da Empresa Comerciante S.A., em 31/12/2013, era o seguinte: 


                                       Balanço Patrimonial em 31/12/2013 

   Ativo Circulante                           13.000           Passivo Circulante                   13.000

      Caixa e Equivalentes de Caixa    1.000                   Fornecedores                           5.000

      Valores a receber de clientes       8.000                  Empréstimos                            6.000 

      Estoques                                      4.000                  Diversas Contas a Pagar           2.000 

  Ativo Não Circulante                      8.600           Passivo Não Circulante             3.000 

     Realizável no Longo Prazo          1.000                    Empréstimos                           2.000 

                                                                                       Provisão para Riscos Fiscais   1.000 

      Investimentos                              4.000            Patrimônio Líquido                    5.600

      Imobilizado                                 2.000                    Capital                                     4.000 

      Intangível                                    1.600                    Reservas de Lucros                 1.600 

  Total do Ativo                             21.600            Total do Passivo e PL              21.600 


Considere as afirmações abaixo, relativas a 31/12/2013:

I. O Índice de Liquidez Corrente é 1,0.
II. O Índice de Liquidez Seca é, aproximadamente, 0,69.
III. O Grau de Endividamento em relação aos recursos totais é 60%.
IV. A concentração da dívida no curto prazo é, aproximadamente, 81%.
V. O Índice de Imobilização dos recursos permanentes é, aproximadamente, 0,23.

Está correto o que consta APENAS em

Alternativas
Respostas
1941: D
1942: E
1943: B
1944: B
1945: D
1946: A
1947: E
1948: B
1949: A
1950: C
1951: E
1952: C
1953: D
1954: B
1955: E
1956: A
1957: D
1958: B
1959: A
1960: D