Questões de Concurso
Sobre análise por índices em análise de balanços
Foram encontradas 2.739 questões


Q389223
Análise de Balanços
Texto associado
Os índices de Liquidez Geral, Participação de Capital de Terceiros e Margem Líquida dos exercícios 20X1 e 20X2, calculados a partir dos balanços publicados pela companhia Padrão S.A, estão divulgados no quadro a seguir.

Considerando essa situação hipotética, acerca do comportamento dos índices em 20X2, na comparação com 20X1, assinale a alternativa correta.
Q389158
Análise de Balanços
No que se refere à análise das demonstrações contábeis, julgue os itens seguintes.
Um índice de imobilização do patrimônio líquido superior à unidade indica falta de liquidez da empresa a longo prazo
Um índice de imobilização do patrimônio líquido superior à unidade indica falta de liquidez da empresa a longo prazo
Ano: 2014
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
IFN-MG
Prova:
FUNDEP - 2014 - IFN-MG - Auditor |
Q388433
Análise de Balanços
Texto associado

Caso Jesoli S/A
A tabela abaixo apresenta informações do Balanço Patrimonial (BP) e da Demonstração do Resultado do Exercício (DRE) da empresa Jesoli S/A, para o período de 2007 a 2011, em reais (R$). Na mesma tabela, são apresentados dois índices, calculados com dados do BP e DRE. Alguns dos dados usados para o cálculo desses dois índices não estão apresentados na tabela. As seguintes siglas são utilizadas: ARLP = Ativo Realizável a Longo Prazo, ROL = Receita Operacional Liquida, InSub = Investimento em Empresas Subsidiárias, PNC = Passivo Não Circulante, EqPt = Equivalência Patrimonial, PC = Passivo Circulante, AC = Ativo Circulante, LL = Lucro Liquido, AI = Ativo Imobilizado, LB = Lucro Bruto, AT = Ativo Total, LS = Liquidez Seca, EBIT = Lucro Antes dos Juros e dos Tributos incidentes sobre o Lucro, EBITDA = Lucro Antes dos Juros, dos Tributos incidentes sobre o Lucro, da Depreciação e da Amortização, PME = Prazo Médio de Rotação de Estoques, PMF = Prazo Médio de Pagamento de Fornecedores, PMR = Prazo Médio de Recebimento de Clientes, CPV = Custo dos Produtos Vendidos, Dep/Am = Depreciação e Amortização, CT = Capital de Terceiros, PCT = Participação de CT, LG = Liquidez Geral, LC = Liquidez Corrente, LS = Liquidez Seca.
Considere ainda que Dívida Bruta (DB) equivale ao valor nominal dos empréstimos; Dívida Líquida (DL) equivale ao valor da DB subtraído do saldo de caixa e de equivalentes de caixa; Dívidas de Curto Prazo (DCP) equivalem ao saldo dos empréstimos registrados apenas no PC; e Dívidas de Longo Prazo (DLP) equivalem ao saldo dos empréstimos registrados no PNC.
A tabela abaixo apresenta informações do Balanço Patrimonial (BP) e da Demonstração do Resultado do Exercício (DRE) da empresa Jesoli S/A, para o período de 2007 a 2011, em reais (R$). Na mesma tabela, são apresentados dois índices, calculados com dados do BP e DRE. Alguns dos dados usados para o cálculo desses dois índices não estão apresentados na tabela. As seguintes siglas são utilizadas: ARLP = Ativo Realizável a Longo Prazo, ROL = Receita Operacional Liquida, InSub = Investimento em Empresas Subsidiárias, PNC = Passivo Não Circulante, EqPt = Equivalência Patrimonial, PC = Passivo Circulante, AC = Ativo Circulante, LL = Lucro Liquido, AI = Ativo Imobilizado, LB = Lucro Bruto, AT = Ativo Total, LS = Liquidez Seca, EBIT = Lucro Antes dos Juros e dos Tributos incidentes sobre o Lucro, EBITDA = Lucro Antes dos Juros, dos Tributos incidentes sobre o Lucro, da Depreciação e da Amortização, PME = Prazo Médio de Rotação de Estoques, PMF = Prazo Médio de Pagamento de Fornecedores, PMR = Prazo Médio de Recebimento de Clientes, CPV = Custo dos Produtos Vendidos, Dep/Am = Depreciação e Amortização, CT = Capital de Terceiros, PCT = Participação de CT, LG = Liquidez Geral, LC = Liquidez Corrente, LS = Liquidez Seca.
Considere ainda que Dívida Bruta (DB) equivale ao valor nominal dos empréstimos; Dívida Líquida (DL) equivale ao valor da DB subtraído do saldo de caixa e de equivalentes de caixa; Dívidas de Curto Prazo (DCP) equivalem ao saldo dos empréstimos registrados apenas no PC; e Dívidas de Longo Prazo (DLP) equivalem ao saldo dos empréstimos registrados no PNC.
Considerando as informações apresentadas sobre a empresa Jesoli S/A, é CORRETO afirmar
Ano: 2014
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
IFN-MG
Prova:
FUNDEP - 2014 - IFN-MG - Auditor |
Q388432
Análise de Balanços
Texto associado
Caso Jesoli S/A
A tabela abaixo apresenta informações do Balanço Patrimonial (BP) e da Demonstração do Resultado do Exercício (DRE) da empresa Jesoli S/A, para o período de 2007 a 2011, em reais (R$). Na mesma tabela, são apresentados dois índices, calculados com dados do BP e DRE. Alguns dos dados usados para o cálculo desses dois índices não estão apresentados na tabela. As seguintes siglas são utilizadas: ARLP = Ativo Realizável a Longo Prazo, ROL = Receita Operacional Liquida, InSub = Investimento em Empresas Subsidiárias, PNC = Passivo Não Circulante, EqPt = Equivalência Patrimonial, PC = Passivo Circulante, AC = Ativo Circulante, LL = Lucro Liquido, AI = Ativo Imobilizado, LB = Lucro Bruto, AT = Ativo Total, LS = Liquidez Seca, EBIT = Lucro Antes dos Juros e dos Tributos incidentes sobre o Lucro, EBITDA = Lucro Antes dos Juros, dos Tributos incidentes sobre o Lucro, da Depreciação e da Amortização, PME = Prazo Médio de Rotação de Estoques, PMF = Prazo Médio de Pagamento de Fornecedores, PMR = Prazo Médio de Recebimento de Clientes, CPV = Custo dos Produtos Vendidos, Dep/Am = Depreciação e Amortização, CT = Capital de Terceiros, PCT = Participação de CT, LG = Liquidez Geral, LC = Liquidez Corrente, LS = Liquidez Seca.
Considere ainda que Dívida Bruta (DB) equivale ao valor nominal dos empréstimos; Dívida Líquida (DL) equivale ao valor da DB subtraído do saldo de caixa e de equivalentes de caixa; Dívidas de Curto Prazo (DCP) equivalem ao saldo dos empréstimos registrados apenas no PC; e Dívidas de Longo Prazo (DLP) equivalem ao saldo dos empréstimos registrados no PNC.
A tabela abaixo apresenta informações do Balanço Patrimonial (BP) e da Demonstração do Resultado do Exercício (DRE) da empresa Jesoli S/A, para o período de 2007 a 2011, em reais (R$). Na mesma tabela, são apresentados dois índices, calculados com dados do BP e DRE. Alguns dos dados usados para o cálculo desses dois índices não estão apresentados na tabela. As seguintes siglas são utilizadas: ARLP = Ativo Realizável a Longo Prazo, ROL = Receita Operacional Liquida, InSub = Investimento em Empresas Subsidiárias, PNC = Passivo Não Circulante, EqPt = Equivalência Patrimonial, PC = Passivo Circulante, AC = Ativo Circulante, LL = Lucro Liquido, AI = Ativo Imobilizado, LB = Lucro Bruto, AT = Ativo Total, LS = Liquidez Seca, EBIT = Lucro Antes dos Juros e dos Tributos incidentes sobre o Lucro, EBITDA = Lucro Antes dos Juros, dos Tributos incidentes sobre o Lucro, da Depreciação e da Amortização, PME = Prazo Médio de Rotação de Estoques, PMF = Prazo Médio de Pagamento de Fornecedores, PMR = Prazo Médio de Recebimento de Clientes, CPV = Custo dos Produtos Vendidos, Dep/Am = Depreciação e Amortização, CT = Capital de Terceiros, PCT = Participação de CT, LG = Liquidez Geral, LC = Liquidez Corrente, LS = Liquidez Seca.
Considere ainda que Dívida Bruta (DB) equivale ao valor nominal dos empréstimos; Dívida Líquida (DL) equivale ao valor da DB subtraído do saldo de caixa e de equivalentes de caixa; Dívidas de Curto Prazo (DCP) equivalem ao saldo dos empréstimos registrados apenas no PC; e Dívidas de Longo Prazo (DLP) equivalem ao saldo dos empréstimos registrados no PNC.
Considerando as informações apresentadas sobre a empresa Jesoli S/A, é INCORRETO afirmar que
Ano: 2014
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
IFN-MG
Prova:
FUNDEP - 2014 - IFN-MG - Auditor |
Q388431
Análise de Balanços
Texto associado
Caso Jesoli S/A
A tabela abaixo apresenta informações do Balanço Patrimonial (BP) e da Demonstração do Resultado do Exercício (DRE) da empresa Jesoli S/A, para o período de 2007 a 2011, em reais (R$). Na mesma tabela, são apresentados dois índices, calculados com dados do BP e DRE. Alguns dos dados usados para o cálculo desses dois índices não estão apresentados na tabela. As seguintes siglas são utilizadas: ARLP = Ativo Realizável a Longo Prazo, ROL = Receita Operacional Liquida, InSub = Investimento em Empresas Subsidiárias, PNC = Passivo Não Circulante, EqPt = Equivalência Patrimonial, PC = Passivo Circulante, AC = Ativo Circulante, LL = Lucro Liquido, AI = Ativo Imobilizado, LB = Lucro Bruto, AT = Ativo Total, LS = Liquidez Seca, EBIT = Lucro Antes dos Juros e dos Tributos incidentes sobre o Lucro, EBITDA = Lucro Antes dos Juros, dos Tributos incidentes sobre o Lucro, da Depreciação e da Amortização, PME = Prazo Médio de Rotação de Estoques, PMF = Prazo Médio de Pagamento de Fornecedores, PMR = Prazo Médio de Recebimento de Clientes, CPV = Custo dos Produtos Vendidos, Dep/Am = Depreciação e Amortização, CT = Capital de Terceiros, PCT = Participação de CT, LG = Liquidez Geral, LC = Liquidez Corrente, LS = Liquidez Seca.
Considere ainda que Dívida Bruta (DB) equivale ao valor nominal dos empréstimos; Dívida Líquida (DL) equivale ao valor da DB subtraído do saldo de caixa e de equivalentes de caixa; Dívidas de Curto Prazo (DCP) equivalem ao saldo dos empréstimos registrados apenas no PC; e Dívidas de Longo Prazo (DLP) equivalem ao saldo dos empréstimos registrados no PNC.
A tabela abaixo apresenta informações do Balanço Patrimonial (BP) e da Demonstração do Resultado do Exercício (DRE) da empresa Jesoli S/A, para o período de 2007 a 2011, em reais (R$). Na mesma tabela, são apresentados dois índices, calculados com dados do BP e DRE. Alguns dos dados usados para o cálculo desses dois índices não estão apresentados na tabela. As seguintes siglas são utilizadas: ARLP = Ativo Realizável a Longo Prazo, ROL = Receita Operacional Liquida, InSub = Investimento em Empresas Subsidiárias, PNC = Passivo Não Circulante, EqPt = Equivalência Patrimonial, PC = Passivo Circulante, AC = Ativo Circulante, LL = Lucro Liquido, AI = Ativo Imobilizado, LB = Lucro Bruto, AT = Ativo Total, LS = Liquidez Seca, EBIT = Lucro Antes dos Juros e dos Tributos incidentes sobre o Lucro, EBITDA = Lucro Antes dos Juros, dos Tributos incidentes sobre o Lucro, da Depreciação e da Amortização, PME = Prazo Médio de Rotação de Estoques, PMF = Prazo Médio de Pagamento de Fornecedores, PMR = Prazo Médio de Recebimento de Clientes, CPV = Custo dos Produtos Vendidos, Dep/Am = Depreciação e Amortização, CT = Capital de Terceiros, PCT = Participação de CT, LG = Liquidez Geral, LC = Liquidez Corrente, LS = Liquidez Seca.
Considere ainda que Dívida Bruta (DB) equivale ao valor nominal dos empréstimos; Dívida Líquida (DL) equivale ao valor da DB subtraído do saldo de caixa e de equivalentes de caixa; Dívidas de Curto Prazo (DCP) equivalem ao saldo dos empréstimos registrados apenas no PC; e Dívidas de Longo Prazo (DLP) equivalem ao saldo dos empréstimos registrados no PNC.
Com base nas informações apresentadas sobre a empresa Jesoli S/A, é INCORRETO afirmar que
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-CE
Prova:
CESPE - 2014 - TJ-CE - Analista Judiciário - Engenharia de Produção |
Q386215
Análise de Balanços
Como método que trata da análise do retorno de investimento, o payback
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-CE
Prova:
CESPE - 2014 - TJ-CE - Analista Judiciário - Ciências Contábeis |
Q386114
Análise de Balanços
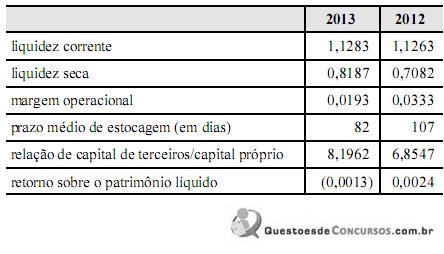
Com base na tabela acima, que apresenta o cálculo dos índices contábeis após o fechamento das demonstrações contábeis comparativas de determinada empresa em 31/12/2013, e na análise desses índices contábeis, assinale a opção correta.
Ano: 2014
Banca:
IBFC
Órgão:
SEPLAG-MG
Prova:
IBFC - 2014 - SEPLAG-MG - Gestor de Transportes e Obras - Administração |
Q384942
Análise de Balanços
Os índices econômicos-financeiros mostram informações sobre solvência, endividamento, gestão, lucratividade do negócio. Eles fornecem diferentes perspectivas sobre o desempenho de um negócio. Sobre o tema, leia as sentenças e assinale a alternativa correta:
I. O índice de liquidez corrente procura demonstrar quantas vezes o ativo de curto prazo (Ativo Circulante) cobre as obrigações de curto prazo (Passivo Circulante).
II. A margem de lucratividade bruta, em termos percentuais, mostra o quanto sobrou da receita líquida da empresa, depois de incorridos os custos de venda.
Estão corretas as afirmativas:
I. O índice de liquidez corrente procura demonstrar quantas vezes o ativo de curto prazo (Ativo Circulante) cobre as obrigações de curto prazo (Passivo Circulante).
II. A margem de lucratividade bruta, em termos percentuais, mostra o quanto sobrou da receita líquida da empresa, depois de incorridos os custos de venda.
Estão corretas as afirmativas:
Q383343
Análise de Balanços
Texto associado
Uma determinada empresa apresentou as seguintes informações sobre um determinado investimento:

Considerando que os fluxos são homogeneamente distribuídos ao longo dos anos, qual seria o tempo de retorno para que o saldo do investimento seja igual a zero, utilizando o método do payback simples?
Ano: 2014
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2014 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 02 |
Q380293
Análise de Balanços
Texto associado
Dos registros contábeis da Cia. Corporativa, relativos aos exercícios 2010/2012 foram extraídos os valores abaixo:

Analisando a Rentabilidade dos ativos, pode-se afirmar que:
Ano: 2014
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2014 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 02 |
Q380292
Análise de Balanços
Texto associado
Dos registros contábeis da Cia. Corporativa, relativos aos exercícios 2010/2012 foram extraídos os valores abaixo:
Com relação à liquidez da empresa, pode-se afirmar que:
Ano: 2014
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2014 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 02 |
Q380291
Análise de Balanços
Texto associado
Dos registros contábeis da Cia. Corporativa, relativos aos exercícios 2010/2012 foram extraídos os valores abaixo:
Com base nos dados fornecidos, pode-se afirmar que:
Ano: 2014
Banca:
FUNRIO
Órgão:
INSS
Provas:
FUNRIO - 2014 - INSS - Analista - Direito
|
FUNRIO - 2014 - INSS - Analista - Tecnologia da Informação |
FUNRIO - 2014 - INSS - Analista - Engenharia Civil |
FUNRIO - 2014 - INSS - Analista - Engenharia de Telecomunicações |
FUNRIO - 2014 - INSS - Analista - Jornalismo |
FUNRIO - 2014 - INSS - Analista - Ciências Contábeis |
FUNRIO - 2014 - INSS - Analista - Publicidade |
FUNRIO - 2014 - INSS - Analista - Letras |
FUNRIO - 2014 - INSS - Analista - Arquitetura |
FUNRIO - 2014 - INSS - Analista - Engenharia em Segurança do Trabalho |
FUNRIO - 2014 - INSS - Analista - Terapia Ocupacional |
FUNRIO - 2014 - INSS - Analista - Engenharia Mecânica |
FUNRIO - 2014 - INSS - Analista - Estatística |
FUNRIO - 2014 - INSS - Analista - Fisioterapia |
FUNRIO - 2014 - INSS - Analista - Pedagogia |
FUNRIO - 2014 - INSS - Analista - Engenharia Elétrica |
FUNRIO - 2014 - INSS - Analista - Psicologia |
Q380235
Análise de Balanços
“A expressão do ________________________________ de uma série formada por n capitais considerando a taxa de juros i com período igual à periodicidade dos pagamentos.” (LAPPONI, 1996), pode também ser definida como “valor atual dos fluxos futuros associados ao investimento, descontado o investimento inicial.” (SOBRAL; PECI, 2013)
A lacuna acima se preenche com a seguinte alternativa:
A lacuna acima se preenche com a seguinte alternativa:
Q377052
Análise de Balanços
No que se refere à análise econômico-financeira de empresas, julgue os itens subsecutivos.
Caso uma empresa, na comparação entre dois exercícios subsequentes, demonstre variação positiva em seu lucro operacional líquido e variação negativa no total de investimentos, ela apresentará melhora em seu retorno sobre investimentos.
Caso uma empresa, na comparação entre dois exercícios subsequentes, demonstre variação positiva em seu lucro operacional líquido e variação negativa no total de investimentos, ela apresentará melhora em seu retorno sobre investimentos.
Q377051
Análise de Balanços
No que se refere à análise econômico-financeira de empresas, julgue os itens subsecutivos.
Caso haja redução do índice de liquidez seca entre dois exercícios, provocada pela ampliação dos estoques, ocorrerá aumento do ciclo operacional no mesmo período
Caso haja redução do índice de liquidez seca entre dois exercícios, provocada pela ampliação dos estoques, ocorrerá aumento do ciclo operacional no mesmo período
Q377049
Análise de Balanços
No que se refere à análise econômico-financeira de empresas, julgue os itens subsecutivos.
O EBITDA, além de ser um índice de lucratividade, é um indicador de geração monetária efetiva de caixa por meio de atividades operacionais.
O EBITDA, além de ser um índice de lucratividade, é um indicador de geração monetária efetiva de caixa por meio de atividades operacionais.
Ano: 2014
Banca:
FCC
Órgão:
SABESP
Prova:
FCC - 2014 - SABESP - Analista de Gestão - Administração |
Q376389
Análise de Balanços
Na administração financeira de empresas, os índices são ferramentas importantes na verificação do atingimento de objetivos determinados. Quando estes últimos fazem referência, direta ou indiretamente, a magnitudes financeiras, podem ser utilizados índices para medir resultados dessa natureza. Na análise da situação financeira utiliza-se o índice de
Ano: 2014
Banca:
FCC
Órgão:
TRF - 3ª REGIÃO
Prova:
FCC - 2014 - TRF - 3ª REGIÃO - Técnico Judiciário - Contabilidade |
Q376168
Análise de Balanços
São conhecidos os seguintes indicadores de uma empresa, obtidos do Balanço Patrimonial de 31/12/2012:
- Índice de liquidez corrente = 1,5.
- Grau de concentração da dívida no curto prazo = 60%.
Os seguintes valores foram obtidos do Balanço Patrimonial de 31/12/2012 da empresa:
- Ativo Não Circulante = R$70.000,00.
- Ativo total = R$160.000,00.
O valor total do Patrimônio Líquido da empresa, em 31/12/2012, era em R$,
- Índice de liquidez corrente = 1,5.
- Grau de concentração da dívida no curto prazo = 60%.
Os seguintes valores foram obtidos do Balanço Patrimonial de 31/12/2012 da empresa:
- Ativo Não Circulante = R$70.000,00.
- Ativo total = R$160.000,00.
O valor total do Patrimônio Líquido da empresa, em 31/12/2012, era em R$,
Ano: 2014
Banca:
FCC
Órgão:
TRF - 3ª REGIÃO
Prova:
FCC - 2014 - TRF - 3ª REGIÃO - Técnico Judiciário - Contabilidade |
Q376167
Análise de Balanços
Texto associado
O Balanço Patrimonial de uma empresa, em 31/12/2012, apresentava os saldos das seguintes contas:

Considere
I. o índice de liquidez corrente é 1,0.
II. o índice de liquidez seca é, aproximadamente, 0,82.
III. o grau de endividamento (dependência financeira) é 60%.
IV. a concentração da dívida no curto prazo é, aproximadamente, 81%.
V. o índice de imobilização dos recursos não correntes é, aproximadamente, 0,23.
Está correto o que consta APENAS em:
I. o índice de liquidez corrente é 1,0.
II. o índice de liquidez seca é, aproximadamente, 0,82.
III. o grau de endividamento (dependência financeira) é 60%.
IV. a concentração da dívida no curto prazo é, aproximadamente, 81%.
V. o índice de imobilização dos recursos não correntes é, aproximadamente, 0,23.
Está correto o que consta APENAS em:
Q372465
Análise de Balanços
As relações entre os haveres e as obrigações de curto prazo de uma empresa fundamentam o cálculo dos índices de liquidez, visando à avaliação da situação da empresa.
Entre as relações listadas abaixo, a única considerada um índice de liquidez é a:
Entre as relações listadas abaixo, a única considerada um índice de liquidez é a:

 Conheça nossos planos