Questões de Concurso
Sobre análise por índices em análise de balanços
Foram encontradas 2.739 questões


Na análise econômico-financeira de uma concessionária de energia, o analista examina como duas operações afetam a capacidade de pagamento de curto prazo. O balanço inicial apresenta apenas as contas circulantes indicadas na tabela.
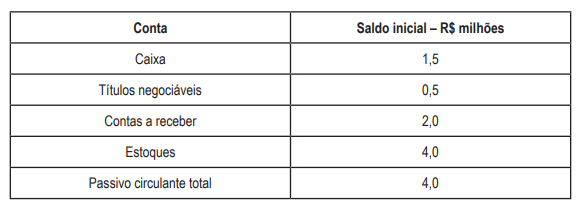
Em seguida, a concessionária compra R$ 0,6 milhão em estoques a prazo, com registro integral em fornecedores no passivo circulante, e utiliza R$ 1,0 milhão do caixa para liquidar igual valor dessa obrigação. Considerando os saldos após as duas operações, marque a opção que apresenta os índices de liquidez corrente e de liquidez seca, bem como a variação de cada indicador.
O índice de Liquidez Seca dessa entidade, calculado pela razão entre o Ativo Circulante deduzido dos estoques e o Passivo Circulante, corresponde a:
Acerca da elaboração, da apresentação e da interpretação de relatórios contábeis e financeiros para a tomada de decisão, julgue o item seguinte.
Um índice de liquidez corrente muito superior à média do setor pode indicar a existência de recursos ociosos, razão pela qual a sua interpretação requer a análise conjunta de outros indicadores, como os prazos médios de estocagem e de recebimento.
Com base nessa situação hipotética e considerando os saldos de final de exercício, julgue o item seguinte.
O giro do ativo da companhia foi de 0,8, razão pela qual o retorno sobre o ativo total resultou inferior à margem líquida de vendas.
Com base nessa situação hipotética e considerando os saldos de final de exercício, julgue o item seguinte.
A rentabilidade do patrimônio líquido da companhia foi de 20%.
Com base nessa situação hipotética e considerando os saldos de final de exercício, julgue o item seguinte.
A participação de capitais de terceiros em relação ao capital próprio foi de 50%, o que revela que o patrimônio líquido da companhia superava o seu passivo exigível.
Com base nessa situação hipotética e considerando os saldos de final de exercício, julgue o item seguinte.
O índice de liquidez corrente da companhia indica que, para cada R$ 1 de obrigações de curto prazo, havia R$ 1,50 de ativos circulantes.
Deste modo, constatou que, em 31/03/2026, o indicador de liquidez imediata era de 0,70. Na data, o passivo circulante era de R$ 32.000 e o não circulante de R$ 18.000.
Em abril, aconteceram os fatos a seguir.
Os sócios aumentaram o capital social da entidade em R$ 10.000, por meio de móveis para o escritório.
A entidade vendeu um computador, que não estava em uso, e cujo custo era de R$ 5.000, por R$ 7.000, com recebimento previsto para 60 dias.
A entidade pagou, antecipadamente, a despesa de aluguel dos 3 meses seguintes, que era de R$ 9.000.
O analista calculou o indicador de liquidez imediata em 30/04/2026 e constatou que era de
• Ativo: R$ 800.000;
• Passivo: R$ 300.000; e
• Patrimônio Líquido: R$ 500.000.
Em 31/12/2025, a entidade declarou distribuição de dividendos obrigatórios de R$ 40.000. O valor deverá ser pago aos acionistas no primeiro trimestre de 2026.
Ao analisar o indicador de endividamento geral da entidade, constatou-se que, em 31/12/2025, a seguinte porcentagem do ativo era financiada por capital próprio:
1. Pagamento de R$ 600.000 a fornecedores, mediante disponibilidades;
2. Aquisição, a prazo, de estoques por R$ 400.000, classificados integralmente no circulante;
3. Recebimento antecipado de R$ 300.000 de clientes relativo a obrigação de desempenho ainda não satisfeita, permanecendo os recursos em caixa e sendo reconhecido o correspondente passivo circulante;
4. Conversão de dívida de curto prazo de R$ 500.000 em obrigação com vencimento contratualmente fixado para 36 meses, satisfeitos os requisitos contábeis para sua classificação como não circulante na data das demonstrações.
A partir desses dados, analise as afirmações:
I. Considerada isoladamente, a primeira operação aumenta a liquidez corrente.
II. Considerada isoladamente e na sequência indicada, a segunda operação reduz a liquidez corrente.
III. Considerada isoladamente e na sequência indicada, a terceira operação reduz a liquidez corrente.
IV. Após todas as operações, a liquidez corrente será superior a 1,70 e a liquidez seca será inferior a 1,30.
Está correto o que se afirma em:
A respeito dos indicadores de liquidez, relacionar as colunas e assinalar a sequência correspondente.
(1) Liquidez corrente.
(2) Liquidez imediata.
(3) Liquidez seca.
( ) É a relação entre o ativo circulante e o passivo circulante.
( ) Desconsidera o valor dos estoques em seu cálculo.
( ) São dívidas de curto prazo que podem ser pagas com recursos disponíveis.
O contador apurou o seguinte balanço patrimonial dos 2 últimos anos:

Com base nesses dados, os indicadores de liquidez geral da empresa nos anos de 2024 e 2025 foram, respectivamente,
Uma empresa S.A. apresentou as seguintes informações que foram auditadas por um auditor independente.
Balanço Patrimonial (em reais)

Demonstração do Resultado do Exercício
• Ativo Circulante: R$ 260.000,00 • Ativo Não Circulante: R$ 640.000,00 • Passivo Circulante: R$ 180.000,00 • Passivo Não Circulante: R$ 220.000,00 • Patrimônio Líquido: R$ 500.000,00
Considerando a análise da estrutura de capital, assinale a alternativa que apresenta CORRETAMENTE a participação de capitais de terceiros em relação ao patrimônio líquido e sua interpretação.
• Ativo Circulante: R$ 360.000,00 • Estoques: R$ 90.000,00 • Passivo Circulante: R$ 180.000,00
Considerando as fórmulas tradicionais de liquidez corrente e liquidez seca, os índices apurados serão, respectivamente:
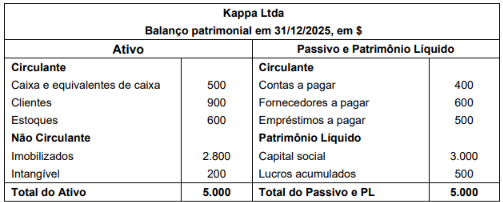
Qual é o valor da Liquidez Corrente em 31/12/2025 da Kappa Ltda.?
• Ativo Total: R$ 2.500.000,00 • Patrimônio Líquido: R$ 1.000.000,00 • Lucro Líquido: R$ 180.000,00 • Resultado Operacional (antes das despesas financeiras e do IR): R$ 300.000,00 • Despesas financeiras: R$ 60.000,00.
Com base nos conceitos de alavancagem financeira e nas principais taxas de retorno, assinale a alternativa correta.

 Conheça nossos planos