Questões de Concurso
Sobre análise por índices em análise de balanços
Foram encontradas 2.739 questões


Ano: 2014
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
IF-SP
Prova:
FUNDEP - 2014 - IF-SP - Professor - Administração |
Q516533
Análise de Balanços
Observe os valores registrados pela Empresa Sonner no quadro abaixo.
Ativo Circulante Passivo Circulante
Caixa R$1.000,00 Salários R$12.000,00
Bancos R$1.500,00 Fornecedores R$ 1.500,00
Contas a receber R$2.000,00 Duplicatas R$ 2.000,00
Estoques R$3.500,00 Empréstimos 30 dias R$11.000,00
Assinale a alternativa que apresenta CORRETAMENTE a sua liquidez seca e sua liquidez corrente respectivamente.
Ativo Circulante Passivo Circulante
Caixa R$1.000,00 Salários R$12.000,00
Bancos R$1.500,00 Fornecedores R$ 1.500,00
Contas a receber R$2.000,00 Duplicatas R$ 2.000,00
Estoques R$3.500,00 Empréstimos 30 dias R$11.000,00
Assinale a alternativa que apresenta CORRETAMENTE a sua liquidez seca e sua liquidez corrente respectivamente.
Q496441
Análise de Balanços
Em edital de concorrência pública, havia exigência de Índice de Liquidez Corrente igual ou superior a 1,2 para habilitação de licitante. Ao se deparar com essa informação, um Assistente em Administração realizou análise financeira dos balanços patrimoniais apresentados, objetivando verificar a saúde financeira das empresas que participavam da licitação. O que indica a Liquidez Corrente, sob a perspectiva da Administração Financeira?
Ano: 2014
Banca:
VUNESP
Órgão:
Prefeitura de São José do Rio Preto - SP
Prova:
VUNESP - 2014 - Prefeitura de São José do Rio Preto - SP - Auditor Fiscal Tributário Municipal |
Q493850
Análise de Balanços
O índice de liquidez corrente da Cia. Montenegro, referente ao exercício encerrado em 31.12.2013, foi 1,75. O índice de liquidez seca, no mesmo período, foi 1,6. A companhia apresenta no seu ativo circulante as seguintes contas: Caixa e Equivalentes-Caixa, Recebíveis e Estoques. Se o Passivo Circulante foi igual a R$ 2.000.000,00 em 31.12.2013, o valor dos estoques da companhia nessa mesma data equivaleu, em R$, a:
Ano: 2014
Banca:
BIO-RIO
Órgão:
ELETROBRAS
Prova:
BIO-RIO - 2014 - ELETROBRAS - Profissional Nível Médio - Suporte I (PMS I) - ADR66 |
Q490033
Análise de Balanços
Na análise das demonstrações financeiras são muito adotados como índices de atividade os giros do ativo total,de contas a receber e de estoques que,respectivamente,são dados por:
Ano: 2014
Banca:
BIO-RIO
Órgão:
ELETROBRAS
Prova:
BIO-RIO - 2014 - ELETROBRAS - Profissional Nível Médio - Suporte I (PMS I) - ADR66 |
Q490032
Análise de Balanços
Na análise das demonstrações financeiras são muito adotados como indicadores de liquidez contábil o índice de liquidez corrente e o índice de liquidez seca que são dados, respectivamente,por:
Ano: 2014
Banca:
BIO-RIO
Órgão:
ELETROBRAS
Prova:
BIO-RIO - 2014 - ELETROBRAS - Profissional Nível Médio - Suporte I (PMS I) - ADR66 |
Q490031
Análise de Balanços
Dentre os elementos fundamentais da análise das demonstrações
financeiras temos o índice de atividade, que se refere a:
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Economia |
Q485617
Análise de Balanços
Analise as informações das demonstrações contábeis da CIA. XYZ abaixo.
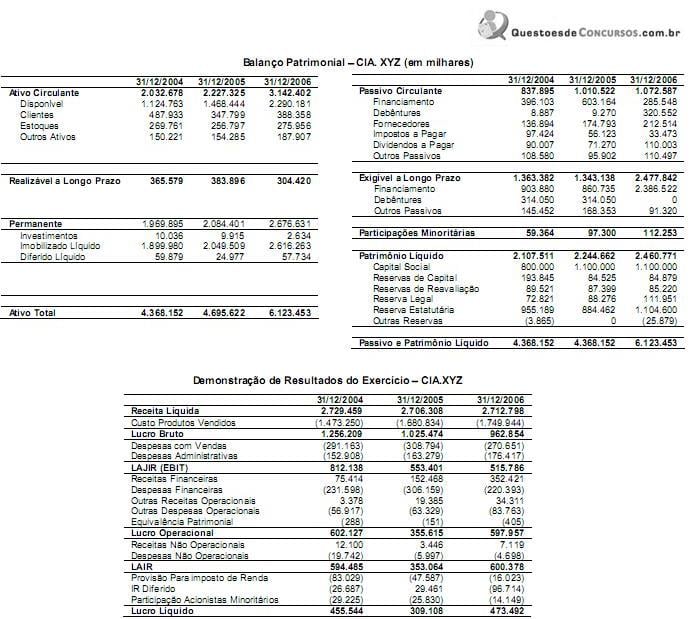
Com relação ao perfil de endividamento da CIA.XYZ, é correto afirmar que a empresa, de 2005 para 2006,
I. aumentou a participação de dívidas de longo prazo em relação ao endividamento total.
II. reduziu a participação de dívidas de longo prazo em relação ao endividamento total.
III. aumentou a participação de dívidas de curto prazo em relação ao endividamento total.
Está correto o que se afirma APENAS em
Com relação ao perfil de endividamento da CIA.XYZ, é correto afirmar que a empresa, de 2005 para 2006,
I. aumentou a participação de dívidas de longo prazo em relação ao endividamento total.
II. reduziu a participação de dívidas de longo prazo em relação ao endividamento total.
III. aumentou a participação de dívidas de curto prazo em relação ao endividamento total.
Está correto o que se afirma APENAS em
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Economia |
Q485616
Análise de Balanços
Considere as seguintes demonstrações financeiras:
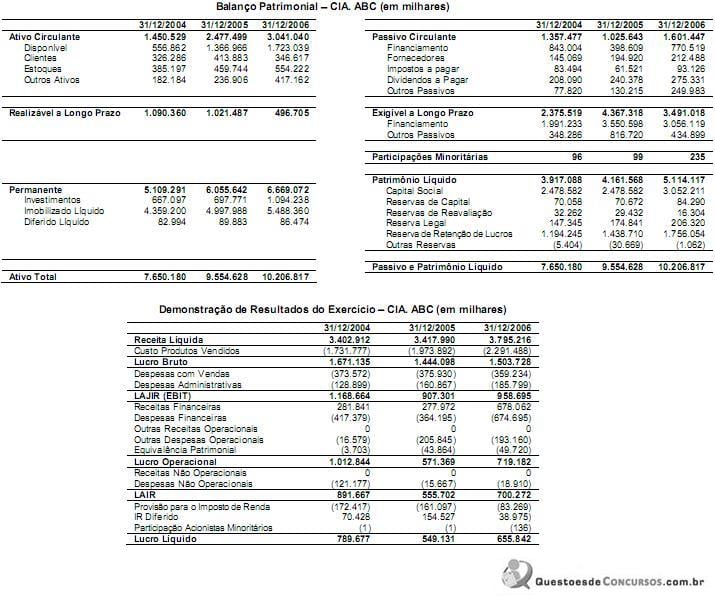
De acordo com as informações das demonstrações contábeis da CIA. ABC, o retorno sobre o patrimônio líquido - RSPL referente ao ano de 2004 e 2005 foi, respectivamente, de
De acordo com as informações das demonstrações contábeis da CIA. ABC, o retorno sobre o patrimônio líquido - RSPL referente ao ano de 2004 e 2005 foi, respectivamente, de
Q483127
Análise de Balanços
Com base nas informações a seguir calcule o que se pede e marque a alternativa correta.
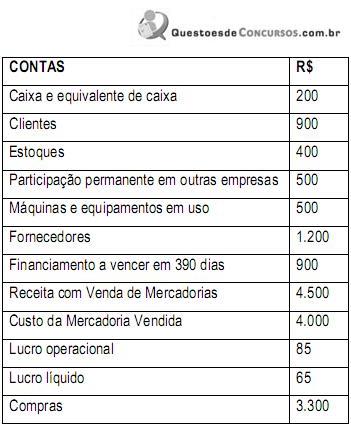
Pede-se calcular:
I. Índice de liquidez corrente;
II. Prazo Médio de Renovação de Estoque;
III. Prazo Médio de Recebimento das Vendas;
IV. Ciclo de Conversão de Caixa;
V. Percentual de Retorno sobre o Patrimônio Líquido.
A sequência correta das respostas é:
Pede-se calcular:
I. Índice de liquidez corrente;
II. Prazo Médio de Renovação de Estoque;
III. Prazo Médio de Recebimento das Vendas;
IV. Ciclo de Conversão de Caixa;
V. Percentual de Retorno sobre o Patrimônio Líquido.
A sequência correta das respostas é:
Ano: 2014
Banca:
MSConcursos
Órgão:
UFAC
Prova:
MS CONCURSOS - 2014 - UFAC - Técnico em Contabilidade |
Q481931
Análise de Balanços
Analise os dados da Empresa Souza e Silva Ltda, encerrado em 31/12/2013 e responda à questão.
TÍTULOS Valor em R$
Ativo Circulante
Disponibilidades 78.855,00
Créditos 123.915,00
Estoques 44.370,00
Ativo não Circulante
Ativo Realizável a Longo Prazo 354.150,00
Investimentos 15.000,00
Imobilizado 128.250,00
Intangível 45.000,00
Passivo Circulante
Fornecedores 75.000,00
Empréstimos 37.650,00
Passivo não Circulante
Passivo Exigível a Longo Prazo 241.050,00
Patrimônio Líquido 435.840,00
O quociente de imobilização do patrimônio líquido é aproximadamente:
TÍTULOS Valor em R$
Ativo Circulante
Disponibilidades 78.855,00
Créditos 123.915,00
Estoques 44.370,00
Ativo não Circulante
Ativo Realizável a Longo Prazo 354.150,00
Investimentos 15.000,00
Imobilizado 128.250,00
Intangível 45.000,00
Passivo Circulante
Fornecedores 75.000,00
Empréstimos 37.650,00
Passivo não Circulante
Passivo Exigível a Longo Prazo 241.050,00
Patrimônio Líquido 435.840,00
O quociente de imobilização do patrimônio líquido é aproximadamente:
Ano: 2014
Banca:
MSConcursos
Órgão:
UFAC
Prova:
MS CONCURSOS - 2014 - UFAC - Técnico em Contabilidade |
Q481930
Análise de Balanços
Analise os dados da Empresa Souza e Silva Ltda, encerrado em 31/12/2013 e responda à questão.
TÍTULOS Valor em R$
Ativo Circulante
Disponibilidades 78.855,00
Créditos 123.915,00
Estoques 44.370,00
Ativo não Circulante
Ativo Realizável a Longo Prazo 354.150,00
Investimentos 15.000,00
Imobilizado 128.250,00
Intangível 45.000,00
Passivo Circulante
Fornecedores 75.000,00
Empréstimos 37.650,00
Passivo não Circulante
Passivo Exigível a Longo Prazo 241.050,00
Patrimônio Líquido 435.840,00
Os índices de Liquidez Geral e de Liquidez Imediata, respectivamente são:
TÍTULOS Valor em R$
Ativo Circulante
Disponibilidades 78.855,00
Créditos 123.915,00
Estoques 44.370,00
Ativo não Circulante
Ativo Realizável a Longo Prazo 354.150,00
Investimentos 15.000,00
Imobilizado 128.250,00
Intangível 45.000,00
Passivo Circulante
Fornecedores 75.000,00
Empréstimos 37.650,00
Passivo não Circulante
Passivo Exigível a Longo Prazo 241.050,00
Patrimônio Líquido 435.840,00
Os índices de Liquidez Geral e de Liquidez Imediata, respectivamente são:
Ano: 2014
Banca:
MSConcursos
Órgão:
UFAC
Prova:
MS CONCURSOS - 2014 - UFAC - Técnico em Contabilidade |
Q481929
Análise de Balanços
A fórmula pelo qual calcula o índice de composição do endividamento de uma empresa é:
Ano: 2014
Banca:
MSConcursos
Órgão:
UFAC
Prova:
MS CONCURSOS - 2014 - UFAC - Técnico em Contabilidade |
Q481928
Análise de Balanços
A empresa Souza e Silva Ltda., com sede na cidade de Rio Branco, tem Ativo Circulante de R$ 500.000,00 e Passivo Circulante de R$ 200.000,00. Se fizer uma aquisição de um imóvel para uso, a prazo, no valor de R$ 50.000,00, seu quociente de liquidez corrente será de:
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Orçamento e Finanças |
Q481859
Análise de Balanços
Texto associado
Os Balancetes de Verificação da Cia. Forte apresentavam, no período 2009/2010, os saldos a seguir (Valores em reais):

A empresa forneceu, ainda, as informações complementares abaixo:
(1) Os saldos apresentados correspondem aos saldos finais das contas listadas. Apenas os resultados dos exercícios não estão apurados.
(2) A conta de Aplicações Financeiras constituíam-se em aplicações em quotas de Fundo de Investimento, resgatáveis em quatro anos. Ao final de 2010, a empresa resgata antecipadamente o investimento, auferindo um rendimento de R$ 600,00.
(3) Ao final do segundo exercício, a direção da empresa opta por renovar integralmente a sua frota de veículos que acumulava depreciações, até a data da baixa, de 55%. No mesmo período, a empresa adquire uma nova frota de veículos, no valor R$ 45.000,00 e adquire novos imóveis.
(4) Título vencível em 90 dias.
(5) Empréstimos contraídos ao final do exercício de 2010, contratados com prazo de cinco anos e juros contratuais de 1,5% a.a. pagáveis mensalmente no ultimo dia útil do mês.
(6) A empresa renegocia com a instituição financeira parte do saldo de seus financiamentos quitando R$ 13.000,00 repactuando o restante da dívida juntamente com novos financiamentos a taxas mais vantajosas e prazo de quitação para 60 meses, com carência de dois anos.
(7) No início de 2010, a empresa integraliza totalmente o Capital a Realizar e aumenta o Capital Social, utilizando todo o saldo inicial de Reserva Legal e de Reservas nos Lucros. Na mesma ocasião, os sócios subscrevem e integralizam em moeda corrente parcela do capital.
(8) Dos resultados finais apurados, quando positivos, a empresa provisiona 20% para o Imposto de Renda e Contribuições, 10% para Participação nos Lucros para os Administradores e 10% para Participação nos Lucros aos Empregados. Distribuindo o Lucro Líquido 5% para Reserva Legal, 50% para Dividendos e o restante para Reservas de Lucros.
(1) Os saldos apresentados correspondem aos saldos finais das contas listadas. Apenas os resultados dos exercícios não estão apurados.
(2) A conta de Aplicações Financeiras constituíam-se em aplicações em quotas de Fundo de Investimento, resgatáveis em quatro anos. Ao final de 2010, a empresa resgata antecipadamente o investimento, auferindo um rendimento de R$ 600,00.
(3) Ao final do segundo exercício, a direção da empresa opta por renovar integralmente a sua frota de veículos que acumulava depreciações, até a data da baixa, de 55%. No mesmo período, a empresa adquire uma nova frota de veículos, no valor R$ 45.000,00 e adquire novos imóveis.
(4) Título vencível em 90 dias.
(5) Empréstimos contraídos ao final do exercício de 2010, contratados com prazo de cinco anos e juros contratuais de 1,5% a.a. pagáveis mensalmente no ultimo dia útil do mês.
(6) A empresa renegocia com a instituição financeira parte do saldo de seus financiamentos quitando R$ 13.000,00 repactuando o restante da dívida juntamente com novos financiamentos a taxas mais vantajosas e prazo de quitação para 60 meses, com carência de dois anos.
(7) No início de 2010, a empresa integraliza totalmente o Capital a Realizar e aumenta o Capital Social, utilizando todo o saldo inicial de Reserva Legal e de Reservas nos Lucros. Na mesma ocasião, os sócios subscrevem e integralizam em moeda corrente parcela do capital.
(8) Dos resultados finais apurados, quando positivos, a empresa provisiona 20% para o Imposto de Renda e Contribuições, 10% para Participação nos Lucros para os Administradores e 10% para Participação nos Lucros aos Empregados. Distribuindo o Lucro Líquido 5% para Reserva Legal, 50% para Dividendos e o restante para Reservas de Lucros.
Em 2009, a participação do Capital de Terceiros era de
Q481017
Análise de Balanços
O índice que avalia a capacidade de uma empresa de pagar as suas dívidas, no momento em que elas vencem, é chamado de índice de
Ano: 2014
Banca:
FGV
Órgão:
AL-BA
Prova:
FGV - 2014 - AL-BA - Técnico de Nível Superior - Ciências Contábeis |
Q477346
Análise de Balanços
Uma entidade apresentou redução no indicador de liquidez corrente no mês de março de 2014.
Uma possível causa para essa diminuição foi
Uma possível causa para essa diminuição foi
Ano: 2014
Banca:
FGV
Órgão:
AL-BA
Prova:
FGV - 2014 - AL-BA - Técnico de Nível Superior - Ciências Contábeis |
Q477344
Análise de Balanços
Um analista deseja analisar a política de obtenção de recursos financeiros de uma entidade.
Seu foco principal deve ser a análise dos indicadores de
Seu foco principal deve ser a análise dos indicadores de
Ano: 2014
Banca:
FGV
Órgão:
SUSAM
Provas:
FGV - 2014 - SUSAM - Contador
|
FGV - 2014 - SUSAM - Técnico de Nível Superior - Ciências Contábeis |
Q466083
Análise de Balanços
Assinale a opção que indica um aumento no índice de retorno sobre ativo.
Ano: 2014
Banca:
FGV
Órgão:
SUSAM
Provas:
FGV - 2014 - SUSAM - Contador
|
FGV - 2014 - SUSAM - Técnico de Nível Superior - Ciências Contábeis |
Q466082
Análise de Balanços
A Cia. K apresentava os seguintes quocientes em 2011, 2012 e 2013:
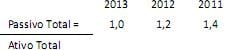
Com base nos quocientes acima, sobre a Cia K é correto concluir que
Com base nos quocientes acima, sobre a Cia K é correto concluir que
Ano: 2014
Banca:
FGV
Órgão:
SUSAM
Provas:
FGV - 2014 - SUSAM - Contador
|
FGV - 2014 - SUSAM - Técnico de Nível Superior - Ciências Contábeis |
Q466081
Análise de Balanços
A Cia. Z apresentava, em 31/12/2013, os seguintes índices de liquidez:
Liquidez Imediata = 0,5
Liquidez Seca = 1,0
Liquidez Corrente = 1,9
O ativo circulante da Cia. Z era formado por disponíveis, contas a receber e estoques.
Com base nos índices acima, é possível concluir sobre a Cia. Z que
Liquidez Imediata = 0,5
Liquidez Seca = 1,0
Liquidez Corrente = 1,9
O ativo circulante da Cia. Z era formado por disponíveis, contas a receber e estoques.
Com base nos índices acima, é possível concluir sobre a Cia. Z que

 Conheça nossos planos