Questões de Concurso
Sobre análise por índices em análise de balanços
Foram encontradas 2.739 questões


1) Para calcular e analisar a margem operacional bruta de uma empresa é necessário obter o valor das despesas operacionais, evidenciado na demonstração do resultado do exercício.
2) Os indicadores de endividamento permitem ao analista inferir sobre a origem das fontes de recursos utilizados para financiar as aplicações de recursos das empresas.
3) A análise da rentabilidade da empresa pode ser obtida pela relação do lucro de um período com o total dos capitais próprios.
4) O índice de liquidez corrente será sempre igual ou superior ao índice de liquidez seca.
Estão corretas, apenas:

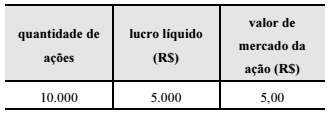
Com referência a indicadores de mercado, julgue o item a seguir.
A partir das informações contidas na tabela seguinte é possível concluir que o índice preço/lucro é igual a 10, e a lucratividade da ação é de 10%.
Acerca da análise de estrutura de capitais e das informações obtidas nas notas explicativas, julgue o item subsequente.
O fato de o indicador grau de imobilização dos capitais
permanentes ser superior a 1 demonstra que há desequilíbrio
financeiro na empresa, com indícios de que o passivo
circulante esteja financiando parte dos investimentos
permanentes.
Acerca da análise de estrutura de capitais e das informações obtidas nas notas explicativas, julgue o item subsequente.
Para uma análise do endividamento de uma empresa devem ser
separados os passivos onerosos, geradores de encargos
financeiros, dos passivos de funcionamento, que não
produzem despesas financeiras. As notas explicativas contêm
informações relevantes e necessárias para esse tipo de análise.
Em relação às análises de lucratividade e de liquidez, julgue o seguinte item.
A inadimplência, um aspecto que provoca reflexos na rotação
dos ativos, não influencia na margem operacional.
Em relação às análises de lucratividade e de liquidez, julgue o seguinte item.
Considere que uma empresa tenha apresentado liquidez seca
de 0,9 no ano X0, de 0,85 no ano X1 e de 0,50 no ano X2.
Nesse caso, é correto afirmar que essa deterioração do
indicador deve-se ao incremento no passivo circulante e à
diminuição de investimentos em estoques de alta rotatividade.
Com relação a retorno sobre investimentos e a estrutura de capitais, julgue o item subsecutivo.
Nas estruturas em que o custo do capital de terceiros for
inferior ao retorno produzido pelos ativos, aumentar o
endividamento, de um período A para um período B, diminuirá
a participação do capital próprio no financiamento da empresa
em ritmo mais acelerado que a diminuição no lucro líquido.
Considere os dados a seguir:
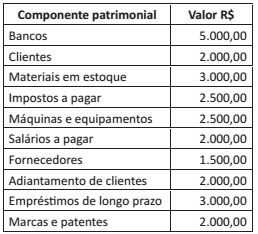
Com base nestes dados, o índice de liquidez corrente é de:
A análise vertical é realizada extraindo-se relacionamentos percentuais entre itens pertencentes à mesma Demonstração Contábil. Para marcar a alternativa CORRETA, analise as seguintes assertivas.
I. O Quociente de Liquidez Geral relaciona de quantos reais dispomos, imediatamente disponíveis e conversíveis em certos prazos em dinheiro, com relação às dívidas de curto prazo.
II. O Quociente de Participação de Capitais de Terceiros Sobre os Recursos Totais expressa a porcentagem que o endividamento representa sobre os fundos totais.
III. O Quociente de Rotação do Ativo expressa quantas vezes o ativo se renovou pelas vendas.
IV. O Quociente de Liquidez Imediata representa o valor de quanto dispomos, imediatamente, para saldar as dívidas de longo prazo.
V. O Quociente de Liquidez Seco apresenta uma posição bem realista e conservadora de liquidez da empresa em determinado momento, já que se eliminando os estoques do numerador, estamos eliminando uma fonte de incerteza.
Estão CORRETAS apenas
Existem várias formas e métodos de se analisar um Balanço Patrimonial e Demonstração do Resultado de Exercício, análises, Índices, comparativos, entre outros. Abaixo se elenca uma série destes ferramentais:
1 ILS.
2 ROI.
3 AV.
4 IAT.
5 TLF.
Pede-se, a partir das siglas acima, ordene de
forma correta:
A tabela abaixo apresenta informações obtidas das demonstrações contábeis da Empresa Original S.A. e da Empresa Copiada S.A. publicadas em 31/12/2014.

Os seguintes valores do ativo e do patrimônio líquido de uma empresa foram obtidos a partir do seu Balanço Patrimonial publicado em 31/12/2014:
− Total do Ativo = R$ 5.000.000,00.
− Patrimônio Líquido = R$ 2.000.000,00.
Sabendo-se que o Índice de Liquidez Corrente da empresa, obtido a partir do mesmo balanço, era 1,6 e que o grau de concentração do passivo no curto prazo era 40%, o valor total do Ativo Não Circulante da empresa, em 31/12/2014, era, em reais,
Por Economic Value Added (EVA), ou lucro econômico, entende-se a diferença entre o lucro operacional após o Imposto de Renda e o custo total do capital de uma empresa. Se positivo, o EVA informa que essa empresa agregou valor econômico a seus sócios. Considere o texto abaixo:
"Um grupo de investidores identificou uma empresa do ramo de alimentação (catering) que possuía a seguinte estrutura de capital:
─ Capital total: $ 1.000.000,00
─ Capital de terceiros: $ 250.000,00
O custo médio de captação de recursos de terceiros era de 20% ao ano. A taxa de retorno sobre o capital próprio desejada para empresas deste ramo de negócios é de 25% ao ano."
Sabendo-se que, ao final do exercício, o lucro operacional
após o Imposto de Renda foi de $ 337.500,00, o valor
calculado para o EVA é de:
Cabe a um administrador a avaliação de dois balanços patrimoniais de duas empresas distintas. É uma decisão importante, pois recursos públicos serão destinados ao financiamento das atividades das empresas. Sabe-se que a empresa com melhores indicadores de liquidez receberá o financiamento.
Analise os balanços a seguir.
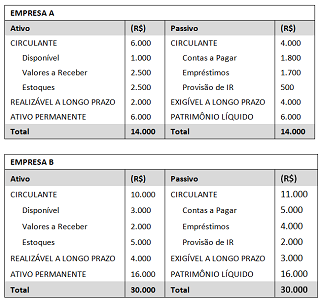
Com base nos balanços apresentados, assinale a opção que indica o parecer correto sobre os indicadores de liquidez das empresas.
Considere CCL = Capital Circulante Líquido, LC = Liquidez Corrente
e LG = Liquidez Geral.
Julgue o item a seguir, no que se refere a demonstrações contábeis.
O percentual do lucro líquido de cada exercício destinado ao
pagamento de dividendos obrigatórios é parte integrante da
demonstração do resultado do exercício.


 Conheça nossos planos