Questões de Concurso
Sobre análise por índices em análise de balanços
Foram encontradas 2.739 questões


Considere os dados a seguir, extraídos das demonstrações contábeis da Cia. Felicidade, para
responder a questão.

Em relação às demonstrações contábeis apresentadas, é possível afirmar que os quocientes de liquidez e endividamento representam:
I. Liquidez Imediata = 0,18.
II. Liquidez Corrente = 1,20.
III. Liquidez Seca = 0,93.
IV. Participação de Capitais de Terceiros sobre os Recursos Totais = 0,74.
V. Participação das Dívidas de Curto Prazo
sobre o Endividamento Geral = 0,71.
Assinale a alternativa em que todas as afirmativas estão CORRETAS:
Considere os dados a seguir, extraídos das demonstrações contábeis da Cia. Felicidade, para
responder a questão.
Considere os seguintes dados sobre alternativas de investimentos A e B.
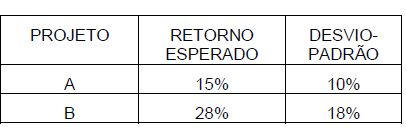
Com base nessas informações, qual projeto minimiza
o risco?
Considere os dados abaixo sobre uma
empresa:

Com base nessas informações, o custo médio
ponderado de capital da empresa é:
O Valor Econômico Agregado (EVA), calculado pela diferença entre o lucro operacional e o custo de capital, é uma ferramenta utilizada para medir a riqueza criada pela empresa para os respectivos acionistas.
Considere que as informações a seguir foram extraídas das demonstrações financeiras de uma empresa hipotética.
Lucro operacional: $ 385.000
Capital de terceiros: $ 341.600
Capital próprio: $ 512.400
Custo de capital de terceiros: 10%
Custo de capital próprio: 15%
A empresa Sucesso Ltda está analisando a viabilidade de ampliar sua capacidade fabril, a partir da compra de uma nova máquina, no valor de R$ 300.000,00. As projeções são de que a receita seja alavancada nos próximos 5 anos em R$ 100.000,00; R$ 160.000,00; R$ 180.000,00; R$ 280.000,00; R$ 200.000,00. Estima-se que, entre os custos fixos e variáveis, a máquina consuma 40% da receita do respectivo período de comparação, mais 5% do gasto incorrido no ano anterior ao de análise. Após o período de 5 anos, prevê-se um valor de revenda da máquina de R$ 40.000,00. Sabe-se, ainda, que o custo de oportunidade é de 20% ao ano.
O valor presente líquido do projeto é, aproximadamente, de
A empresa Sucesso Ltda está analisando a viabilidade de ampliar sua capacidade fabril, a partir da compra de uma nova máquina, no valor de R$ 300.000,00. As projeções são de que a receita seja alavancada nos próximos 5 anos em R$ 100.000,00; R$ 160.000,00; R$ 180.000,00; R$ 280.000,00; R$ 200.000,00. Estima-se que, entre os custos fixos e variáveis, a máquina consuma 40% da receita do respectivo período de comparação, mais 5% do gasto incorrido no ano anterior ao de análise. Após o período de 5 anos, prevê-se um valor de revenda da máquina de R$ 40.000,00. Sabe-se, ainda, que o custo de oportunidade é de 20% ao ano.
O pay-back estimado é, aproximadamente, de


fonte de capital montante (em R$) participação do capital na empresa
terceiros 400 40%
próprio 600 60%
A tabela precedente mostra as fontes de capital de uma empresa hipotética. Sabendo que o custo do capital próprio é de 16% ao ano e que o custo do capital de terceiros é de 10% ao ano, com alíquota de imposto de renda de 40%, julgue o item que se segue.
Se a taxa de juros que remunera o capital de terceiros for de
60% ao ano, o custo do capital ponderado da operação subirá
para 24% ao ano.

As tabelas 1 e 2 anteriormente apresentadas contêm informações das fontes de capital de determinado projeto necessárias para o cálculo do custo médio ponderado do capital — WACC (weighted average cost of capital). Considerando essas informações, julgue os itens seguintes.
De acordo com as informações contidas na tabela 1, o retorno
mínimo exigido para remunerar o custo do capital do projeto
é superior a 23%.
As tabelas 1 e 2 anteriormente apresentadas contêm informações das fontes de capital de determinado projeto necessárias para o cálculo do custo médio ponderado do capital — WACC (weighted average cost of capital). Considerando essas informações, julgue o item seguinte.
Se o retorno do investimento for superior ao WACC calculado,
haverá ganho para o acionista.

 Conheça nossos planos