Questões de Concurso
Sobre análise por índices em análise de balanços
Foram encontradas 2.739 questões


Considere que a empresa está enquadrada no sistema de apuração de Imposto de Renda e da Contribuição Social pelo Lucro Real e, com isso, a apuração do PIS e da COFINS é feita pelo regime não cumulativo. Considere também que não ocorreram créditos por insumos nas compras, não há qualquer diferencial ou incentivo das alíquotas base e que o cálculo das referidas contribuições será feito em uma base anual.

Considere que a empresa está enquadrada no sistema de apuração de Imposto de Renda e da Contribuição Social pelo Lucro Real e, com isso, a apuração do PIS e da COFINS é feita pelo regime não cumulativo. Considere também que não ocorreram créditos por insumos nas compras, não há qualquer diferencial ou incentivo das alíquotas base e que o cálculo das referidas contribuições será feito em uma base anual.
Um profissional de uma empresa precisa decidir em
qual de dois projetos mutuamente excludentes, X ou Y,
deve ser investido o valor orçado de R$ 1 milhão. Os
fluxos de caixa líquidos futuros previstos a serem gerados
para a empresa pelos dois projetos são todos diferentes
entre si e sempre positivos. Ao calcular a Taxa
Interna de Retorno (TIR) de cada projeto, encontrou-se
TIR de X > TIR de Y.
Sabendo-se que VPL significa Valor Presente Líquido do
projeto e Payback significa tempo de retorno exato, nominal
ou descontado, do capital investido no projeto, o profissional
concluiu corretamente que
Sabendo-se que TIR = Taxa Interna de Retorno do projeto; CMPC = Custo Médio Ponderado de Capital da empresa; e Payback = tempo de retorno exato, nominal ou descontado, do capital investido no projeto, verifica-se que esse projeto apresenta
O retorno sobre investimento, em determinado período, é consequência da estratégia operacional, que envolve política de preços, escala de produção, qualidade, decisões de compra; e da estratégia de investimento, mediante o uso mais produtivo do capital e da tecnologia, a eliminação de ativos pouco rentáveis e a identificação de novos investimentos.
A liquidez imediata corresponde à razão entre o ativo circulante e o passivo circulante, e será tanto maior quanto mais alta se apresentar a capacidade da empresa de financiar suas necessidades de capital de giro.
A análise econômico-financeira deve ser feita, em linhas gerais, considerando-se a capacidade de pagamento versus as obrigações passivas assumidas pela empresa.
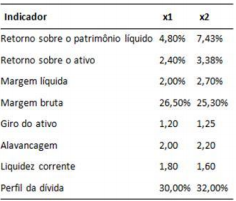
Para manter a tendência de aumento do retorno sobre o patrimônio líquido, foram sugeridas algumas estratégias durante a reunião. Sabendo-se que a análise horizontal indicou não ter havido variação no total do ativo de x1 para x2, é possivelmente consistente com o que foi feito durante x2 a estratégia de:
A conversão de debêntures em ações aumenta o índice de liquidez geral do emitente, além de reduzir o seu grau de comprometimento financeiro com terceiros.

Com base na tabela acima, que apresenta o balanço patrimonial da companhia hipotética ABC, julgue o item a seguir.
Com base na tabela acima, que apresenta o balanço patrimonial da companhia hipotética ABC, julgue o item a seguir.
Com base na tabela acima, que apresenta o balanço patrimonial da companhia hipotética ABC, julgue o item a seguir.
O valor econômico agregado, que representa o lucro residual de uma empresa, apresentará valor positivo quando o lucro operacional líquido depois dos impostos for maior que o custo médio ponderado de capital.
Banco conta movimento 85.000,00
Caixa 88.500,00
Capital Social 250.000,00
Clientes (curto prazo) 160.000,00
Contribuições sociais a recolher 10.000,00
Custo mercadoria vendidas 432.000,00
Depreciação acumulada do imobilizado 25.000,00
Despesas operacionais 50.000,00
Empréstimos a sócios 17.000,00
Financiamentos obtidos (longo prazo) 55.000,00
Fornecedores 157.500,00
Imóveis 100.000,00
Impostos a recolher 25.000,00
impostos a recuperar 20.000,00
Impostos sobre vendas 218.000,00
Investimentos em empresas controladas 59.500,00
IR a pagar (sobre o lucro) 60.000,00
Máquinas e equipamentos 50.000,00
Mercadoria em estoque 60.000,00
Reservas de lucros 57.500,00
Vendas a prazo 900.000,00
Observação: As contas e seus respectivos valores foram extraídos do Balanço Patrimonial e da Demonstração do Resultado da companhia e estão apresentados em ordem alfabética.
Considerando as informações apresentadas, a rentabilidade dos capitais próprios é de
Ativo 202.500,00
Passivo Circulante 18.000,00
Passivo Não Circulante 72.000,00
Patrimônio Líquido 112.500,00
assinale a alternativa correta.
A capacidade de pagamento da empresa diminui quando se restringe o horizonte temporal da análise; a cada R$ 100,00 investidos pelos sócios da empresa, são obtidos R$ 12,40 de retorno líquido e 35,9% dos investimentos de curto prazo realizados provêm de capital próprio.
Indicador 20x1 20x2
Retorno sobre o patrimônio líquido 12,00% 11,375%
Retorno sobre o ativo 4,80% 4,375%
Margem líquida 4,00% 3,50%
Giro do ativo 1,20 1,25
Alavancagem 2,50 2,60
Liquidez corrente 1,40 1,30
Dentre as conclusões apresentadas pelo senhor Fulano da Silva em seu relatório sobre a Cia. Eta, é consistente com esses indicadores a de que:

 Conheça nossos planos