Questões de Concurso Sobre administração financeira e orçamentária

Foram encontradas 24.457 questões

Ano: 2019 Banca: IBFC Órgão: CGE-RN Prova: IBFC - 2019 - CGE - RN - Analista Contábil |
Q1014497 Administração Financeira e Orçamentária
A respeito da Lei Orçamentária Anual (LOA), assinale a alternativa incorreta.
Alternativas
Ano: 2019 Banca: IBFC Órgão: CGE-RN Prova: IBFC - 2019 - CGE - RN - Analista Contábil |
Q1014493 Administração Financeira e Orçamentária
A Lei nº 4.320/64, em seu Capítulo IV, aborda os aspectos do balanço das entidades públicas. Com relação ao Balanço Financeiro, assinale a alternativa correta que indica o que ele demonstrará.
Alternativas
Q1011363 Administração Financeira e Orçamentária

Com relação ao processo de planejamento e à gestão de recursos materiais, financeiros e humanos, julgue o item.


A tesouraria, uma das funções do departamento financeiro, busca garantir o controle de contas de consumo e pagamento de fornecedores, evitando o esquecimento do pagamento de contas que possam acarretar multas devido aos atrasos.

Alternativas
Q1011360 Administração Financeira e Orçamentária

Com relação ao processo de planejamento e à gestão de recursos materiais, financeiros e humanos, julgue o item.


A elaboração de orçamentos e a elaboração de projetos de investimento são exemplos de planejamento de finanças.

Alternativas
Ano: 2019 Banca: UFMT Órgão: UFT Prova: UFMT - 2019 - UFT - Técnico em Contabilidade |
Q1011100 Administração Financeira e Orçamentária
Acerca das disposições da Lei Complementar n.º 101/2000, Lei de Responsabilidade Fiscal (LRF), marque a afirmativa correta.
Alternativas
Ano: 2019 Banca: UFMT Órgão: UFT Prova: UFMT - 2019 - UFT - Técnico em Contabilidade |
Q1011097 Administração Financeira e Orçamentária

Em relação às Despesas de Exercícios Anteriores e Suprimento de Fundos, analise as afirmativas.


I. O Ordenador de Despesa de Exercícios Anteriores é a autoridade competente para, por meio de manifesto expresso, reconhecer a dívida que será paga no exercício corrente na dotação de Despesas de Exercícios Anteriores.

II. O regime de Adiantamento ou Suprimento de Fundos é aplicável aos casos de despesas expressamente definidos em lei e consiste na entrega de numerário a servidor, sempre precedida de empenho na dotação própria, para o fim de realizar despesas, que não possam subordinar-se ao processo normal de aplicação, bem como não se fará adiantamento a servidor em alcance nem a responsável por dois adiantamentos.

III. As despesas com Restos a Pagar com prescrição interrompida podem ser pagas por dotação de Despesas de Exercícios Anteriores, desde que ainda esteja vigente o direito do credor.

IV. Suprimento de Fundos ou Adiantamento é um regime diferenciado de realização de despesas que dispensam a fase de liquidação, pois o valor é repassado ao suprido, em regra, na mesma data da emissão do empenho da despesa.

V. Despesas passíveis de serem realizadas via Suprimento de Fundos são aquelas com viagens próximas cujo deslocamento for feito com veículo oficial, podendo existir despesas com combustíveis e pedágios, bem como salários em geral por terem características de urgência e eventualidade.


Estão corretas as afirmativas

Alternativas
Ano: 2019 Banca: UFMT Órgão: UFT Prova: UFMT - 2019 - UFT - Técnico em Contabilidade |
Q1011095 Administração Financeira e Orçamentária
Acerca dos Créditos Adicionais, marque a assertiva correta.
Alternativas
Q1010208 Administração Financeira e Orçamentária

A Comissão Permanente de Finanças, Orçamento e Fiscalização Financeira de uma câmara municipal está analisando a proposta orçamentária para o ano de 2020, na qual constam os seguintes valores:
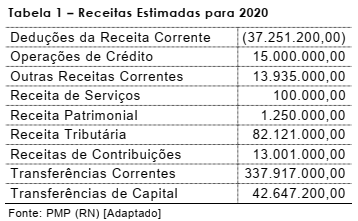

Imagem associada para resolução da questão


Considerando a correta classificação das receitas, a proporção de receitas correntes e a de receita de capital são, respectivamente,

Alternativas
Q1010204 Administração Financeira e Orçamentária
Na aplicação dos limites de gastos com pessoal, os municípios devem considerar a correta proporção entre os poderes, de forma que, numa despesa de pessoal orçada em R$ 700 mil, poderá ser gasta, pelo Poder Executivo, a quantia
Alternativas
Q1010203 Administração Financeira e Orçamentária
Existem limites legais para determinadas despesas dos municípios brasileiros, relacionadas a gastos com educação e com pessoal. Considerando um orçamento de receitas correntes líquidas no valor de R$ 500 mil e respeitando aquelas que não serão computados por força de lei, poderá ser gasta, para despesa total com pessoal, a quantia
Alternativas
Q1010202 Administração Financeira e Orçamentária
Uma parte essencial que deve constar de um projeto de lei é o Anexo de Metas Fiscais. Nesse anexo, serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, montante da dívida pública e resultados nominal e primário para o exercício a que se referirem e para os dois seguintes exercícios, conforme estabelece a
Alternativas
Q1010201 Administração Financeira e Orçamentária
Na elaboração do orçamento público, deve-se considerar como receita corrente líquida o somatório das seguintes receitas: as tributárias, as de contribuições, as patrimoniais, as industriais, as agropecuárias, as de serviços, as de transferências correntes como também as de outras receitas correntes. Dessas receitas, é necessário deduzir
Alternativas
Q1010200 Administração Financeira e Orçamentária
Com vistas a prevenir riscos e corrigir desvios capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultado, obedecendo a limites e condições no que tange à renúncia de receita, à geração de despesas com pessoal e outra s, os parlamentares aprovaram a
Alternativas
Q1007969 Administração Financeira e Orçamentária
A Lei de Diretrizes Orçamentárias (LDO) e a Lei Orçamentária Anual (LOA) precisam estar alinhadas ao
Alternativas
Q1007650 Administração Financeira e Orçamentária
Considerando as afirmativas abaixo, assinale a alternativa CORRETA.
Alternativas
Q1007645 Administração Financeira e Orçamentária
Os princípios orçamentários são premissas norteadoras a serem observadas na concepção e implementação do orçamento público. Assinale a alternativa INCORRETA acerca do tema.
Alternativas
Q1007548 Administração Financeira e Orçamentária
“Os Princípios Orçamentários visam estabelecer diretrizes norteadoras básicas, a fim de conferir racionalidade, eficiência e transparência para os processos de elaboração, execução e controle do orçamento público. Válidos para os Poderes Executivo, Legislativo e Judiciário de todos os entes federativos – União, Estados, Distrito Federal e Municípios – são estabelecidos e disciplinados por normas constitucionais, infraconstitucionais e pela doutrina” (MCASP, 2019, p. 28). Considerando o seguinte enunciado “[...] cabe ao Poder Público fazer ou deixar de fazer somente aquilo que a lei expressamente autorizar, ou seja, subordina-se aos ditames da Lei”. Para o cumprimento desse princípio, o Poder Executivo deverá estabelecer o plano plurianual, as diretrizes orçamentárias e os orçamentos anuais. O enunciado refere-se ao Princípio
Alternativas
Q1006600 Administração Financeira e Orçamentária
De acordo com a Lei 4.320/1964, analise as afirmativas abaixo, sobre Receita, e assinale a alternativa INCORRETA:
Alternativas
Q1006589 Administração Financeira e Orçamentária
Conforme o Manual do Siafi, analise as afirmativas abaixo sobre Restos a Pagar e assinale a alternativa CORRETA:
Alternativas
Q1006427 Administração Financeira e Orçamentária
A Lei Complementar nº 101/00 – LRF, disporá dentre diversos temas:
Alternativas
Respostas
12121: C
12122: B
12123: E
12124: C
12125: B
12126: A
12127: C
12128: B
12129: C
12130: C
12131: B
12132: D
12133: B
12134: B
12135: C
12136: A
12137: B
12138: C
12139: A
12140: A