Questões de Concurso
Sobre legislação complementar de afo em administração financeira e orçamentária
Foram encontradas 930 questões


I. As informações orçamentárias, financeiras, contábeis e de pessoal, constantes dos arquivos do SIAFI, constituem a base de dados oficial do Poder Executivo, para todos os efeitos legais.
II. No formulário INCSITPF – Incluir Situação de PF do SIAFI – , são informados os dados de uma nova Situação de Pessoa Física.
III. A cada ano é gerado um Sistema SIAFI: “SIAFI2010”, “SIAFI201” etc., com uma base de dados correspondente.
Estão corretas as afirmativas
Nessa consulta,
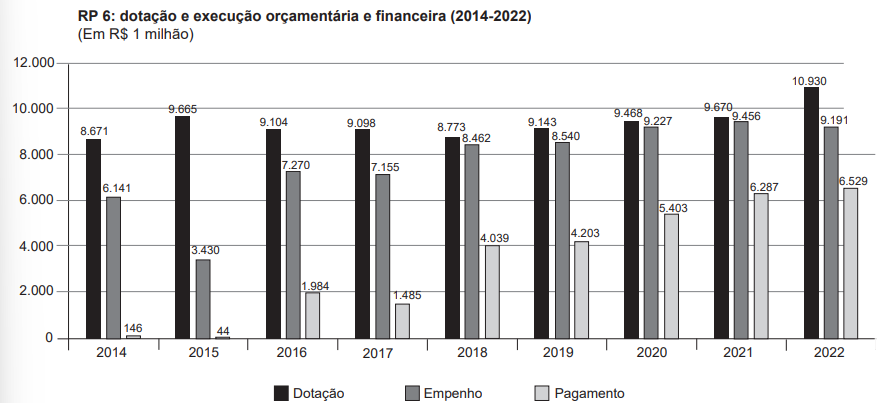
BASSI, C. M. Orçamento secreto: discutindo as consequências do caráter impositivo às emendas parlamentares do relator-geral. Brasília, DF: Ipea, 2023. (Nota Técnica Diset. n. 105). p.6. Disponível em: https://repositorio.ipea.gov.br/bitstream/11058/11729/1/ NT_105_Diset_Orcameto_Secreto.pdf. Acesso em: 9 jan. 2023. Adaptado.
A análise das informações do gráfico, à luz das disposições constitucionais sobre emendas parlamentares ao orçamento, permite afirmar o seguinte:
I.A responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas.
MEDIANTE
II.A prevaricação de metas de resultados entre receitas e despesas e a obediência a limites e condições no que tange a renúncia de receita, geração de despesas com pessoal, da seguridade social e outras, dívidas consolidada e mobiliária, operações de crédito, inclusive por antecipação de receita, concessão de garantia e inscrição em Restos a Pagar.
Fonte: Lei Complementar nº101/00. Disponível em: (https://www.planalto.gov.br/ccivil_03/LEIS/LCP/Lcp101.htm)
A partir do julgamento dessas assertivas, é possível afirmar que:
Assinale a alternativa que completa, corretamente, a lacuna do texto acima.

Nos termos da Lei n. 4.320, de 17 de março de 1964, e do Decreto 93.872, de 23 de dezembro de 1986, analise as assertivas abaixo:
I. Foram empenhados em 2021: R$ 6.650.000,00 (seis milhões, seiscentos e cinquenta mil reais) como despesas de capital e R$ 150.000,00 (cento e cinquenta mil reais) como despesas de custeio.
II. Com a virada do exercício financeiro para 2022, foram inscritos em restos a pagar R$ 3.250.000,00 (três milhões, duzentos e cinquenta mil reais).
III. Com a virada do exercício financeiro para 2022, foram inscritos em restos a pagar R$ 3.900.000,00 (três milhões e novecentos mil reais), sendo R$ 500.000,00 (quinhentos mil reais) em restos a pagar processados e R$ 3.400.000,00 (três milhões e quatrocentos mil reais) em restos a pagar não processados.
IV. Com a virada do exercício financeiro para 2022, foram inscritos em restos a pagar R$ 3.900.000,00 (três milhões e novecentos mil reais), sendo R$ 500.000,00 (quinhentos mil reais) em restos a pagar não processados e R$ 3.400.000,00 (três milhões e quatrocentos mil reais) em restos a pagar processados.
V. Do total de recursos recebidos pelo IFMT em 2021, R$ 3.250.000,00 (três milhões, duzentos e cinquenta mil reais) foram pagos no corrente exercício de 2021, sendo que, dos pagamentos realizados, R$ 3.150.000,00 (três milhões, cento e cinquenta mil reais) são despesas de investimento e R$ 100.000,00 (cem mil reais) são despesas correntes.
Está(ão) CORRETA(S) a(s) assertiva(s):
Considere a situação hipotética abaixo:
A Reitoria do IFMT realizou, em janeiro de 2021, a licitação de uma obra cujo valor da proposta vencedora foi de R$ 1.000.000,00 (um milhão de reais). Ainda em 2021 foi realizado o empenho do valor total da obra, bem como firmado o contrato com a empresa vencedora da licitação. Foi dado início à execução da obra, tendo ocorrido duas medições no ano de 2021, conforme segue:
1ª Medição no valor de R$ 250.000,00 (duzentos e cinquenta mil reais). Situação: Liquidada e paga em 2021.
2ª Medição no valor de R$ 500.000,00 (quinhentos mil reais). Situação: Liquidada em 2021, porém pendente de pagamento.
Com a virada do exercício para 2022, foi realizada a inscrição do valor remanescente empenhado da obra, que ainda não havia sido pago, em restos a pagar.
Nos termos da Lei nº 4.320, de 17 de março de 1964, e do Decreto nº 93.872, de 23 de dezembro de 1986, identifique a alternativa CORRETA:
Para fins do cumprimento dos prazos estabelecidos em lei com vistas à divulgação das demonstrações contábeis, ao envio das informações e dos dados contábeis, orçamentários e fiscais e à divulgação dos relatórios de Gestão Fiscal e Resumido de Execução Orçamentária, o Siafic ficará disponível até:
I - O vigésimo quinto dia do mês, para os registros necessários à elaboração dos balancetes relativos ao mês imediatamente anterior;
II - Trinta de janeiro, para o registro dos atos de gestão orçamentária e financeira relativos ao exercício imediatamente anterior, inclusive para a execução das rotinas de inscrição e cancelamento de restos a pagar;
III - Último dia do mês de março, para outros ajustes necessários à elaboração das demonstrações contábeis do exercício imediatamente anterior e para as informações com periodicidade anual;
Está correto apenas o que se afirma em:
Para fins do Decreto Federal nº10.540/2020 que dispões sobre o padrão mínimo de qualidade do Sistema Único e Integrado de Execução Orçamentária, Administração Financeira e Controle, o termo “Gestão Contábil” é definido como:
Quanto ao SIAFIC - Sistema Único e Integrado de Execução Orçamentária, Administração Financeira e Controle, pode-se afirmar:
I. Para os fins deste decreto, entende-se por receita da União todo e qualquer ingresso de caráter originário ou derivado, ordinário ou extraordinário e de natureza orçamentária ou extra-orçamentária, seja geral ou vinculado, que tenha sido decorrente, produzido ou realizado direta ou indiretamente pelos órgãos competentes.
II. Os recursos de caixa do Tesouro Nacional compreendem o produto bruto das receitas da União, sem deduções de parcelas ou ou cotas-partes dos recursos tributários e de contribuições, destinadas aos Estados, ao Distrito Federal, aos Territórios e aos Municípios, na forma das disposições constitucionais vigentes.
III. Os recursos de caixa do Tesouro Nacional serão mantidos no Banco do Brasil S.A., somente sendo permitidos saques para o pagamento de despesas formalmente processadas e dentro dos limites estabelecidos na programação financeira.
IV. As autarquias, empresas públicas, sociedades de economia mista e fundações integrantes da Administração Federal Indireta, que não recebam transferências da União, poderão adquirir títulos de responsabilidade do Governo Federal com disponibilidades resultantes de receitas próprias, através do Banco Central do Brasil e na forma que este estabelecer.
Estão corretos os itens:
Com relação ao SIAFI, avalie se as afirmativas a seguir são verdadeiras (V) ou falsas (F).
( ) O registro da Conformidade Contábil compete a profissional em contabilidade devidamente registrado no Conselho Regional de Contabilidade (CRC), em dia com suas obrigações profissionais, credenciado no SIAFI para este fim.
( ) Os órgãos Setoriais de Contabilidade são as unidades de gestão interna dos Ministérios, da Advocacia-Geral da União, do Poder Legislativo, do Poder Judiciário, do Ministério Público da União e da Defensoria Pública da União, responsáveis pelo acompanhamento contábil no SIAFI.
( ) O SIAFI modalidade Parcial é utilizado, atualmente, por todos os Órgãos da Administração Direta (Poderes Legislativo, Executivo e Judiciário) e por grande parte da Administração Indireta, em nível do Governo Federal.
As afirmativas são, respectivamente,

 Conheça nossos planos