Questões Militares Sobre ingressos e dispêndios públicos em contabilidade pública

Foram encontradas 172 questões

Q1820109 Contabilidade Pública
Não precisam se submeter ao processo de execução orçamentária os pagamentos
Alternativas
Q1773882 Contabilidade Pública

Avalie as afirmações abaixo sobre os casos em que pode ser concedido o suprimento de fundos.


I- Quando a despesa deva ser feita em caráter sigiloso, conforme se classificar em regulamento.

II- Para atender despesas de pequeno vulto, assim entendidas aquelas cujo valor, em cada caso, não ultrapassar limite estabelecido em portaria do ministro da fazenda.

III- A servidor que tenha a seu cargo a guarda ou a utilização do material a adquirir, salvo quando não houver na repartição outro servidor.

IV- Para atender despesas eventuais, inclusive em viagens e com serviços especiais que exijam pronto pagamento em espécie.


Está correto o que se afirma em

Alternativas
Q1773855 Contabilidade Pública
Qual das alternativas abaixo não representa uma receita de capital?
Alternativas
Q1773853 Contabilidade Pública

Com relação ao estágio de empenho da despesa, avalie as informações abaixo.


I- O empenho pode ser efetuado sob três modalidades.

II- A primeira fase do estágio da despesa é o empenho, ou seja, é a verificação do implemento de condição.

III- Empenho global é quando o montante a ser pago é previamente conhecido, e deva ocorrer de uma só vez.

IV- Empenho ordinário é quando o montante a ser pago é previamente conhecido, mas deve ocorrer parceladamente, comum nos casos de contrato.

Está correto o que se afirma em

Alternativas
Q1875356 Contabilidade Pública
São consideradas fontes de recursos para a abertura de créditos adicionais suplementares e especiais, EXCETO: 
Alternativas
Q1875344 Contabilidade Pública
Segundo Carvalho e Ceccato (2017), as etapas, também conhecidas como estágios ou fases, demonstram o caminho percorrido pela despesa orçamentária no seu processo de gestão. O estágio da despesa que consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito, é:  
Alternativas
Q1875333 Contabilidade Pública

Assinale a opção que completa corretamente as lacunas da sentença abaixo. 


___________ é o primeiro estágio de execução da despesa. É o momento em que são utilizados recursos orçamentários e fica o Estado, “em tese”, obrigado ao desembolso financeiro, desde que ocorra ___________ da despesa.  

Alternativas
Q1875326 Contabilidade Pública
De acordo com a Lei nº. 4.320/64, os créditos adicionais são autorizações de despesas não computadas ou insuficientemente dotadas ou programadas na Lei Orçamentária Anual. Com relação aos referidos créditos, assinale a opção correta.  
Alternativas
Q1875325 Contabilidade Pública
A respeito da divida pública, as operações de crédito de prazo inferior a doze meses, cujas receitas tenham constado do orçamento, farão parte da dívida  
Alternativas
Q1875323 Contabilidade Pública
Restos a pagar ou Resíduos Passivos são despesas empenhadas ao longo do exercício financeiro, liquidadas ou não, e ainda não pagas na data do encerramento, em 31 de dezembro. Assim, é correto afirmar que restos a pagar não processados são despesas: 
Alternativas
Q1613692 Contabilidade Pública
Segundo o Art. 41 da Lei nº 4.320/64, há três tipos de créditos adicionais. Assinale a alternativa que não representa um tipo de crédito adicional.
Alternativas
Q1613681 Contabilidade Pública

Assinale a alternativa que preenche as lacunas da frase abaixo.


Operacionalmente, para cada empenho, ou seja, para cada _______emanado de autoridade competente, será extraído um ___________ denominado "______________", que indicará o nome do credor, a especificação e a importância da despesa, bem como a dedução desta do saldo da dotação própria, segundo o disposto no art. 61 da Lei nº 4.320/64.

Alternativas
Q1612397 Contabilidade Pública
Nas etapas da despesa orçamentária, o empenho está inserido
Alternativas
Q1612396 Contabilidade Pública
As receitas públicas arrecadadas dentro do exercício financeiro aumentam as disponibilidades financeiras do Estado e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vistas a satisfazer finalidades públicas. Elas são classificadas como receita:
Alternativas
Q1612391 Contabilidade Pública
Em 31 de dezembro de 2019, o contador de uma determinada entidade pública verificou diversas despesas empenhadas, mas que não foram pagas, distinguindo-se as processadas das não processadas. Nesse caso, o contador deverá:
Alternativas
Q1612385 Contabilidade Pública
De acordo com a Resolução do senado n° 40/01, na medida em que um ente da Federação emite títulos públicos, esse ente está
Alternativas
Q1612384 Contabilidade Pública
Os compromissos de exigibilidade superior a doze meses, contraídos para atender a desequilíbrio orçamentário ou financeiro de obras e serviços públicos estão compreendidos
Alternativas
Q1612381 Contabilidade Pública

Com base na ilustração a seguir, responda à questão.
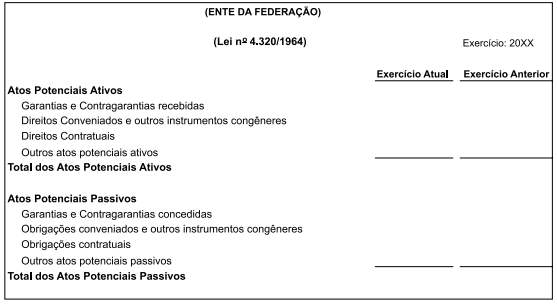

Imagem associada para resolução da questão


Com base no Manual de Contabilidade Aplicado ao Setor Público, 8ª edição, o demonstrativo contábil que se refere ao quadro apresentado é:

Alternativas
Q1612377 Contabilidade Pública
De acordo com a Lei n° 4.320/64, classificam-se como despesas de exercícios anteriores
Alternativas
Q1612375 Contabilidade Pública
Os recursos financeiros que não devem ser reconhecidos como receita orçamentária são:
Alternativas
Respostas
41: B
42: C
43: D
44: D
45: D
46: B
47: B
48: C
49: E
50: A
51: A
52: C
53: D
54: A
55: C
56: C
57: D
58: B
59: E
60: B