Questões de Concurso
Nível superior
Foram encontradas 2.024.771 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Os princípios expressos da Administração Pública, previstos na Constituição da República Federativa do Brasil de 1988, orientam a atuação dos agentes públicos e vinculam a Administração Pública direta e indireta de todos os Poderes e entes federativos. Sendo assim, relacione as colunas e assinale a alternativa com a sequência correta.
1. Legalidade.
2. Impessoalidade.
3. Publicidade.
4. Eficiência.
( ) Exige atuação administrativa voltada ao interesse público, vedadas promoções pessoais de agentes públicos.
( ) Determina que a Administração Pública somente pode atuar conforme a lei.
( ) Assegura a divulgação dos atos administrativos, ressalvadas as hipóteses legais de sigilo.
( ) Impõe à Administração Pública a busca dos melhores resultados na prestação dos serviços públicos.
A Lei nº 8.159, de 8 de janeiro de 1991, que trata da Política Nacional de Arquivos Públicos e Privados, estabelece conceitos fundamentais relacionados aos arquivos públicos e privados, disciplinando, entre outros aspectos, a gestão de documentos produzidos e recebidos pelos órgãos e entidades da Administração Pública. Sobre o assunto, analise as assertivas e assinale a alternativa correta.
I. Considera-se gestão de documentos o conjunto de procedimentos e operações técnicas referentes à produção, tramitação, uso, avaliação e arquivamento de documentos nas fases corrente e intermediária, visando à sua eliminação ou ao seu recolhimento para guarda permanente.
II. A gestão de documentos compreende procedimentos e operações técnicas referentes à produção, classificação, uso, avaliação e arquivamento de documentos nas fases corrente e intermediária, visando à sua eliminação ou ao seu recolhimento para guarda permanente.
III. Consideram-se arquivos os conjuntos de documentos produzidos e recebidos por órgãos públicos, instituições de caráter público e entidades privadas, em decorrência do exercício de atividades específicas, bem como por pessoa física, qualquer que seja o suporte da informação ou a natureza dos documentos.
IV. A gestão de documentos compreende procedimentos e operações técnicas referentes à produção, tramitação, uso, avaliação e arquivamento de documentos na fase permanente, visando à sua eliminação ou ao seu recolhimento para guarda permanente
I. O CFC e os CRCs não podem oferecer ou apoiar, a qualquer título, cursos preparatórios para os candidatos ao Exame de Qualificação Técnica (EQT) para perito contábil.
II. Para ser considerado aprovado no Exame de Qualificação Técnica (EQT), o candidato deve obter, no mínimo, 60% (sessenta por cento) dos pontos previstos na prova, sendo suficiente que esse percentual seja alcançado na soma das questões objetivas e dissertativas.
III. A aprovação no Exame de Qualificação Técnica (EQT) assegura ao contador o registro permanente e incondicional no Cadastro Nacional de Peritos Contábeis (CNPC), não havendo obrigatoriedade de participação em programas de educação continuada após o registro.
Está correto o que se afirma em
Avalie, com base nas disposições da NBC PP 01 (R2) – PERITO CONTÁBIL, se cada afirmativa a seguir, sobre o laudo pericial contábil, é verdadeira (V) ou falsa (F):
( ) Caso o perito nomeado verifique que não será possível concluir o laudo no prazo fixado, ele poderá apresentar a justificativa e requerer a dilação do prazo no momento da entrega do trabalho, independentemente do vencimento original.
( ) O perito contábil é o responsável pelo trabalho realizado por sua equipe técnica na elaboração do laudo pericial.
( ) Uma vez recebidos os honorários periciais, o perito não é obrigado a efetuar qualquer devolução de valores, mesmo que a autoridade competente considere o laudo pericial contábil inconclusivo ou deficiente.
( ) O zelo profissional do perito inclui assumir a responsabilidade pessoal por todas as informações prestadas, procedimentos adotados, diligências realizadas e conclusões apresentadas no laudo pericial contábil.
As afirmativas são, respectivamente,
O perito contábil deve declarar sua condição de impedimento e suspeição quando identificar situações objetivas que identifiquem ocorrências de perda de imparcialidade e/ou independência, das mais diversas ordens, que impossibilitariam o exercício regular de seu trabalho técnico.
Com base nas diretrizes estabelecidas na NBC PP 01 (R2) – PERITO CONTÁBIL, sobre os impedimentos e a suspeição do perito contábil, assinale a afirmativa correta.
O perito contábil atua como auxiliar da justiça e deve pautar seu trabalho pela estrita observância legal. O Código de Processo Civil - Lei nº 13.105/2015 estabelece regras claras sobre a nomeação, a conduta e os prazos que devem ser obedecidos pelos profissionais. A manutenção da confiança no sistema judiciário exige a responsabilização civil e administrativa do especialista. A compreensão do rito processual é essencial para garantir a validade material e formal da prova técnica. A lisura e a capacidade técnica são os pilares para a correta condução e entrega do laudo pericial contábil.
Em relação às normativas processuais civis sobre a atuação do perito, avalie, à luz do Código de Processo Civil - Lei nº 13.105/2015, se cada afirmativa a seguir é verdadeira (V) ou falsa (F).
( ) Na localidade onde não houver inscrito no cadastro disponibilizado pelo tribunal, a nomeação do perito é de livre escolha pelo juiz, recaindo sobre profissional comprovadamente detentor do conhecimento.
( ) O perito nomeado que tiver motivo legítimo para escusar-se do encargo deverá apresentar sua recusa no prazo improrrogável de cinco dias, contado da intimação, sob pena de renúncia ao direito.
( ) O perito que, por dolo ou culpa, prestar informações inverídicas responderá pelos prejuízos que causar à parte, ficando inabilitado para atuar em outras perícias no prazo de dois a cinco anos.
( ) A distribuição das nomeações dos peritos cadastrados nas secretarias ou varas é feita de forma discricionária pelo juiz titular, não havendo obrigatoriedade legal de distribuição de modo equitativo.
As afirmativas são, respectivamente,
À luz da NBC TG 07 (R2) - SUBVENÇÃO E ASSISTÊNCIA GOVERNAMENTAIS, associe os termos contábeis a seguir aos seus respectivos conceitos normativos:
1. Assistência governamental
2. Subvenção governamental
3. Subvenção relacionada a ativos
( ) É uma assistência governamental geralmente na forma de contribuição de natureza pecuniária, mas não só restrita a ela, concedida a uma entidade normalmente em troca do cumprimento passado ou futuro de certas condições relacionadas às atividades operacionais da entidade. Não são subvenções governamentais aquelas que não podem ser razoavelmente quantificadas em dinheiro e as transações com o governo que não podem ser distinguidas das transações comerciais normais da entidade.
( ) É uma subvenção governamental cuja condição principal para que a entidade se qualifique é a de que ela compre, construa ou de outra forma adquira ativos de longo prazo. Também podem ser incluídas condições acessórias que restrinjam o tipo ou a localização dos ativos, ou os períodos durante os quais devem ser adquiridos ou mantidos.
( ) É a ação de um governo destinada a fornecer benefício econômico específico a uma entidade ou a um grupo de entidades que atendam a critérios estabelecidos. Não inclui os benefícios proporcionados única e indiretamente por meio de ações que afetam as condições comerciais gerais, tais como o fornecimento de infraestruturas em áreas em desenvolvimento ou a imposição de restrições comerciais sobre concorrentes.
Esses conceitos correspondem, respectivamente, aos termos
O Conselho Federal de Contabilidade (CFC) regulamenta a atuação dos profissionais inscritos em seus quadros. A execução de trabalhos periciais exige o cumprimento rigoroso de diretrizes normativas estruturais vigentes. Os limites de atuação técnica, o escopo e a competência são definidos pelos normativos do CFC. O exercício profissional em diferentes instâncias jurisdicionais demanda o conhecimento dos tipos de perícia. A estrita observância das normas garante a validade material dos laudos e pareceres elaborados.
À luz da NBC TP 01 (R2) - PERÍCIA CONTÁBIL, avalie se cada afirmativa a seguir é verdadeira (V) ou falsa (F).
( ) A perícia contábil é de competência exclusiva de contador em situação regular em Conselho Regional de Contabilidade (CRC).
( ) O laudo pericial contábil e o parecer técnico contábil não se limitam ao objeto da perícia deferida, determinada ou contratada.
( ) A perícia extrajudicial é exercida no âmbito arbitral, estatal ou voluntário, sendo esta última contratada espontaneamente pelo interessado.
( ) As premissas normativas aplicam-se à perícia judicial e estatal, dispensando-se o seu cumprimento obrigatório nas perícias arbitrais.
As afirmativas são, respectivamente,
Sobre a proposta comercial e o contrato de prestação de serviços de contabilidade, avalie, à luz da Resolução CFC nº 1.590/2020, as afirmativas a seguir.
I. A proposta comercial de oferta de serviços pode prescindir da indicação da parte dos trabalhos que deverá ser executada pelo próprio contratante (caso tenha), focando apenas no valor e no prazo de duração.
II. O contrato de prestação de serviços pactuado deve estipular obrigatoriamente uma cláusula rescisória, contendo a fixação de um prazo de prévio aviso para o devido encerramento da relação.
III. O instrumento contratual deve prever a obrigatoriedade do fornecimento anual da Carta de Responsabilidade da Administração, cabendo ao profissional adotar salvaguardas em caso de recusa.
Está correto o que se afirma em
O perito contábil foi autuado pelo Conselho Regional de Contabilidade por grave falha na condução de um litígio. A sanção impôs uma multa pecuniária, e o profissional avalia a melhor estratégia de defesa administrativa. O infrator, inconformado com a decisão regional, planeja recorrer da penalidade ao Conselho Federal de Contabilidade. A análise exige o cumprimento legal sobre prazos, solidariedade punitiva e o rito de cobrança da dívida gerada.
Sobre o processo administrativo de infração, recursos e penalidades para o caso, à luz do Decreto-Lei nº 9.295/1946 e suas alterações posteriores, avalie as afirmativas a seguir.
I. O recurso contra a multa imposta pelo Conselho Regional deve ser interposto em até sessenta dias, sendo-lhe garantido o efeito suspensivo imediato sobre a cobrança até a decisão final do Conselho Federal.
II. A punição se converte em título de dívida líquida e certa após o julgamento definitivo do auto de infração contra o perito, ensejando a cobrança por executivo fiscal se não houver o pagamento amigável.
III. O escritório de perícia a cujos serviços o perito infrator se ache vinculado é solidariamente responsável pelo pagamento das multas que forem aplicadas de forma definitiva pelas instâncias regionais.
Está correto o que se afirma em
Com base na experiência histórica da entidade, estima-se que os custos com garantias correspondam a: primeiro ano após a venda: 2% do valor da venda, segundo ano após a venda: 3% do valor da venda e terceiro ano após a venda: 5% do valor da venda. Em 12/10/2026, a companhia realizou vendas de R$ 1.200.000,00.
Considerando-se as informações apresentadas e os preceitos da NBC TG 25 (R2) – PROVISÕES, PASSIVOS CONTINGENTES E ATIVOS CONTINGENTES, o perito contábil concluiu que as garantias concedidas aos clientes nessa operação são classificadas como
I. Uma mudança de política contábil ocorre quando há novas informações ou experiência adicional que justificam a alteração do critério contábil adotado.
II. Erros em demonstrações contábeis decorrem de enganos matemáticos, omissões ou uso indevido de informações disponíveis à época da elaboração.
III. A adoção de um tratamento contábil para eventos que ocorreram pela primeira vez ou que antes eram imateriais é considerada mudança de política contábil.
IV. A aplicação retrospectiva consiste em aplicar uma nova política contábil como se ela sempre tivesse sido utilizada, com reapresentação das demonstrações anteriores.
Considerando-se os preceitos da NBC TG 23 (R2) - POLÍTICAS CONTÁBEIS, MUDANÇA DE ESTIMATIVA E RETIFICAÇÃO DE ERRO, estão corretas as afirmativas
Durante a realização de uma perícia contábil em uma sociedade empresária, o perito contábil foi incumbido de verificar a correta aplicação do Método da Equivalência Patrimonial na contabilização de investimento relevante em coligada. Constatou-se que a investidora adquiriu 25% do capital votante da investida pelo valor de R$1.000.000,00. Ao final do exercício social, a investida distribuiu 40% de seu lucro líquido aos acionistas.
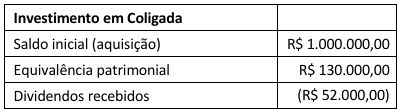
Na análise da conta contábil "Investimento em Coligada", o perito verificou os seguintes registros:
Durante a realização de uma perícia contábil em uma sociedade empresária S.A., o perito contábil foi contratado para verificar a correta mensuração do ágio por expectativa de rentabilidade futura (goodwill) reconhecido em uma combinação de negócios ocorrida em 31 de julho de 2026.
Na data da aquisição, a empresa S.A. apresentava as seguintes informações patrimoniais:
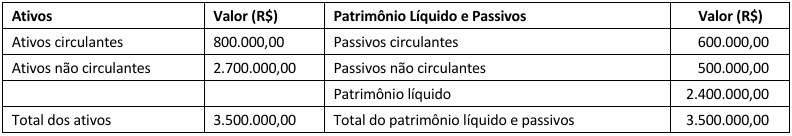
Constatou-se que a adquirente desembolsou R$ 3.000.000,00 para adquirir a totalidade das ações de outra companhia, que passou a operar como uma unidade geradora de caixa. Na data da aquisição, foi apurado que o valor justo dos ativos líquidos identificáveis da adquirida era de R$ 2.750.000,00. Nos seis meses subsequentes à aquisição, a unidade apresentou sucessivos prejuízos operacionais, surgindo evidências de possível perda por desvalorização de ativos.
Considerando-se as informações apresentadas e os preceitos da NBC TG 15 (R4) – COMBINAÇÃO DE NEGÓCIOS, o valor do goodwill a ser reconhecido na data da aquisição é de
A identificação e o correto tratamento contábil dos ativos intangíveis são fundamentais para a adequada mensuração do patrimônio e do resultado das entidades.
A respeito do assunto, avalie as afirmativas a seguir:
I. Ativos intangíveis derivam de direitos que representam a expectativa de recebimento de caixa futuro.
II. Os gastos com pesquisa devem ser reconhecidos como despesa quando incorridos.
III. Os custos da fase de pesquisa podem ser capitalizados como ativo intangível caso o projeto demonstre viabilidade econômica.
IV. A entidade deve revisar periodicamente a vida útil e o valor residual dos ativos intangíveis.
V. O teste de recuperabilidade (impairment) deve ser realizado anualmente para ativos intangíveis de vida útil definida e indefinida.
Considerando-se os preceitos do CPC 04 (R1) – ATIVO INTANGÍVEL, estão corretas as afirmativas
Durante a realização de uma perícia, o perito contábil foi contratado para verificar a consistência da Demonstração dos Fluxos de Caixa elaborada por uma sociedade empresária S.A. referente ao exercício de 2026.
A Demonstração do Resultado do Exercício apresentou as seguintes informações:
• Receita de vendas: R$ 200.000,00;
• Custo das mercadorias vendidas: R$ 120.000,00;
• Despesas operacionais: R$ 50.000,00, das quais R$ 21.000,00 correspondem à despesa de depreciação e o restante, à despesa de salários;
• Lucro líquido: R$ 30.000,00. Na análise dos documentação pertinente, o perito constatou que, ao longo do exercício, ocorreram as seguintes variações patrimoniais:
• aumento de R$ 12.000,00 nas contas a receber de clientes;
• aumento de R$ 11.000,00 nos estoques; e
• aumento de R$ 13.000,00 nas contas a pagar a fornecedores.
Considerando-se as informações apresentadas e os preceitos da NBC TG 03 (R3) - DEMONSTRAÇÃO DOS FLUXOS DE CAIXA, o valor do caixa líquido gerado pelas atividades operacionais é de
Durante a realização de uma perícia contábil em uma sociedade empresária S.A., o perito foi contratado para verificar a correta mensuração do Ativo Imobilizado. A sociedade empresária S.A. utiliza um equipamento especializado em sua linha de produção, adquirido em 1º de janeiro de 2018 por R$ 10.000.000,00.
Na data da aquisição, estimou-se uma vida útil econômica de oito anos e um valor residual nulo, sendo adotado o método da depreciação linear. Em 31 de dezembro de 2019, após o reconhecimento da depreciação do exercício, verificou-se que uma inovação tecnológica reduziria significativamente a capacidade de geração de benefícios econômicos futuros do equipamento.
Em razão disso, a administração elaborou teste de recuperabilidade, obtendo as seguintes estimativas: valor em uso: R$ 5.300.000,00; e valor justo líquido de despesas de venda: R$ 5.600.000,00. A entidade pretende continuar utilizando o equipamento, cuja vida útil remanescente foi reestimada em quatro anos.
Considerando-se as informações apresentadas e os preceitos da NBC TG 01 (R4) – REDUÇÃO AO VALOR RECUPERÁVEL DE ATIVOS, o valor
Sobre o tema, com base no Art. 468 do Código de Processo Civil (Lei nº 13.105/2015), assinale a afirmativa correta.
Em relação ao tema, assinale a afirmativa correta sobre a utilização de Profissionais diferentes durante o processo judicial.

 Conheça nossos planos