Questões de Concurso
Nível superior
Foram encontradas 2.020.815 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q4413497
Química
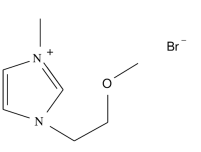
O composto representado ao lado apresenta propriedades singulares: é líquido à
temperatura ambiente e possui pressão de vapor tão baixa que, para fins práticos,
é considerada zero. Apresenta também baixa viscosidade e é usado em aplicações
como solvente para situações específicas de eletroquímica e síntese orgânica,
sendo considerado um solvente verde. Analisando a estrutura que representa o
composto, verifica-se a presença somente de ligações:
Q4413496
Ciências
Com o crescente uso de dispositivos smartphones, notebooks, tablets e veículos elétricos, as baterias recarregáveis
baseadas em tecnologia Li-íon tornaram-se muito populares, sendo uma alternativa promissora para substituição de
motores a combustão que liberam gás carbônico na atmosfera. Porém, com a explosão de demandas, surgiram
diversos problemas ambientais decorrentes da mineração desse metal. Assim, novas tecnologias de substituição de
lítio por sódio e potássio têm sido propostas. Pertencentes a um mesmo grupo, os três elementos citados:
Q4413495
Física
Recentemente, a Comissão Nacional de Energia Nuclear (CNEN) confirmou a ocorrência de um incidente com material radioativo, devido à presença de traços de tecnécio-99 durante a retirada de equipamentos de uma autoclave, no Instituto de Pesquisas Energéticas e Nucleares (Ipen), em São Paulo. Como a meia-vida do tecnécio é muito curta, esse radioisótopo não é enviado pronto em frascos para todo o país, mas o Ipen fornece um gerador, baseado em molibdênio-99, que fabrica o tecnécio continuamente dentro dos próprios hospitais. O processo de fabricação ocorre segundo a reação:
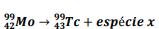
A “espécie x”, presente como produto na equação descrita, refere-se a:
Q4413494
Química
Um pequeno grão de sal de cozinha foi molhado com ácido clorídrico e colocado na chama de um maçarico. De
imediato, observa-se uma intensa luz amarela proveniente da chama. O fenômeno responsável pela luz amarela
observada é a emissão de:
Q4413493
Auditoria Governamental
Em uma auditoria financeira no setor público, a equipe necessita obter evidências
apropriadas e suficientes sobre o saldo de contas a pagar a fornecedores. De acordo com as normas
técnicas sobre evidência de auditoria e normas de auditoria no setor público, assinale a alternativa
correta quanto à confiabilidade e aos métodos de obtenção de evidências.
Q4413492
Auditoria
Em relação aos conceitos de risco de auditoria, avaliação de controles e materialidade,
analise as assertivas abaixo:
I. O risco de detecção é o risco de que uma distorção relevante ocorra nos saldos contábeis antes da consideração de quaisquer controles internos relacionados mantidos pela entidade.
II. A materialidade para execução é fixada pelo auditor em valor inferior ao da materialidade para as demonstrações contábeis como um todo, visando reduzir a um nível aceitavelmente baixo a probabilidade de que as distorções não corrigidas e não detectadas superem a materialidade global.
III. O risco de controle é gerenciado e controlado diretamente pelo auditor independente por meio do dimensionamento e da alteração da extensão dos seus testes de amostragem.
IV. Existe uma relação inversa entre o risco de auditoria e a materialidade: quanto menor o nível de risco que o auditor está disposto a aceitar, maior deve ser o rigor na fixação da materialidade e mais extensos devem ser os procedimentos de auditoria.
Quais estão corretas?
I. O risco de detecção é o risco de que uma distorção relevante ocorra nos saldos contábeis antes da consideração de quaisquer controles internos relacionados mantidos pela entidade.
II. A materialidade para execução é fixada pelo auditor em valor inferior ao da materialidade para as demonstrações contábeis como um todo, visando reduzir a um nível aceitavelmente baixo a probabilidade de que as distorções não corrigidas e não detectadas superem a materialidade global.
III. O risco de controle é gerenciado e controlado diretamente pelo auditor independente por meio do dimensionamento e da alteração da extensão dos seus testes de amostragem.
IV. Existe uma relação inversa entre o risco de auditoria e a materialidade: quanto menor o nível de risco que o auditor está disposto a aceitar, maior deve ser o rigor na fixação da materialidade e mais extensos devem ser os procedimentos de auditoria.
Quais estão corretas?
Q4413491
Auditoria
Relacione a Coluna 1 à Coluna 2, associando as modalidades de auditoria
governamental ao seu respectivo objetivo ou critério de atuação na Administração Pública.
Coluna 1
1. Auditoria Financeira. 2. Auditoria Operacional. 3. Auditoria de Conformidade. 4. Trabalho Combinado (Auditoria Integrada).
Coluna 2
( ) Avaliar se atos, transações e processos observam estritamente as leis, regulamentos, editais, contratos e princípios formais e materiais de boa gestão pública.
( ) Examinar o desempenho de órgãos, projetos ou programas sob os critérios de economicidade, eficiência, eficácia e efetividade, recomendando melhorias de gestão.
( ) Expressar uma opinião formal sobre se as demonstrações contábeis e orçamentárias refletem, em todos os aspectos relevantes, a posição patrimonial e financeira.
( ) Articular, em um único trabalho de fiscalização, a verificação da exatidão das contas, a legalidade dos atos e o desempenho das ações governamentais.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Coluna 1
1. Auditoria Financeira. 2. Auditoria Operacional. 3. Auditoria de Conformidade. 4. Trabalho Combinado (Auditoria Integrada).
Coluna 2
( ) Avaliar se atos, transações e processos observam estritamente as leis, regulamentos, editais, contratos e princípios formais e materiais de boa gestão pública.
( ) Examinar o desempenho de órgãos, projetos ou programas sob os critérios de economicidade, eficiência, eficácia e efetividade, recomendando melhorias de gestão.
( ) Expressar uma opinião formal sobre se as demonstrações contábeis e orçamentárias refletem, em todos os aspectos relevantes, a posição patrimonial e financeira.
( ) Articular, em um único trabalho de fiscalização, a verificação da exatidão das contas, a legalidade dos atos e o desempenho das ações governamentais.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Q4413490
Auditoria
Sobre a relação entre a Estratégia Global de Auditoria e o Plano de Auditoria, assinale
a alternativa correta.
Q4413489
Auditoria
Em relação às Normas Brasileiras de Auditoria do Setor Público (NBASP), analise as
assertivas abaixo, assinalando V, se verdadeiras, ou F, se falsas.
( ) A NBASP 100 estabelece que os três tipos principais de auditoria do setor público são a auditoria financeira, a auditoria operacional e a auditoria de conformidade.
( ) A auditoria operacional (NBASP 300) tem como objetivo principal verificar se as demonstrações financeiras estão livres de distorções relevantes e quantificar a margem de erro monetária do balanço.
( ) A auditoria de conformidade (NBASP 400) avalia se as atividades, transações financeiras e informações cumprem, em todos os aspectos relevantes, as leis, os regulamentos e as normas aplicáveis.
( ) A auditoria financeira (NBASP 200) visa aumentar o grau de confiança dos usuários nas demonstrações financeiras mediante a emissão de uma opinião auditada.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
( ) A NBASP 100 estabelece que os três tipos principais de auditoria do setor público são a auditoria financeira, a auditoria operacional e a auditoria de conformidade.
( ) A auditoria operacional (NBASP 300) tem como objetivo principal verificar se as demonstrações financeiras estão livres de distorções relevantes e quantificar a margem de erro monetária do balanço.
( ) A auditoria de conformidade (NBASP 400) avalia se as atividades, transações financeiras e informações cumprem, em todos os aspectos relevantes, as leis, os regulamentos e as normas aplicáveis.
( ) A auditoria financeira (NBASP 200) visa aumentar o grau de confiança dos usuários nas demonstrações financeiras mediante a emissão de uma opinião auditada.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Q4413488
Direito Tributário
Texto associado
Para responder à questão, considere as disposições da Lei Complementar
nº 214/2025, que institui o IBS, a Contribuição Social sobre Bens e Serviços (CBS) e o
Imposto Seletivo, cria o Comitê Gestor do IBS e altera a legislação tributária.
A referida Lei estabeleceu regras específicas para a incidência do Imposto Seletivo
sobre veículos, contemplando critérios para a graduação das respectivas alíquotas e hipóteses em que
essas poderão ser reduzidas a zero. Considerando as disposições relativas à tributação desses veículos
pelo Imposto Seletivo, analise as assertivas a seguir:
I. As alíquotas aplicáveis aos veículos serão estabelecidas em lei ordinária e poderão ser graduadas conforme a potência do veículo, a eficiência energética e a pegada de carbono.
II. A densidade tecnológica, a reciclabilidade veicular e a realização de etapas fabris no país constituem critérios que poderão ser considerados para a graduação das alíquotas.
III. A emissão de dióxido de carbono poderá ser considerada para a graduação das alíquotas, observada a eficiência energético-ambiental e considerado o ciclo do poço à roda.
IV. A redução a zero da alíquota do Imposto Seletivo alcança os veículos destinados aos adquirentes beneficiários do regime diferenciado previsto em lei, independentemente de prévio reconhecimento desse direito pela Receita Federal do Brasil.
Quais estão corretas?
I. As alíquotas aplicáveis aos veículos serão estabelecidas em lei ordinária e poderão ser graduadas conforme a potência do veículo, a eficiência energética e a pegada de carbono.
II. A densidade tecnológica, a reciclabilidade veicular e a realização de etapas fabris no país constituem critérios que poderão ser considerados para a graduação das alíquotas.
III. A emissão de dióxido de carbono poderá ser considerada para a graduação das alíquotas, observada a eficiência energético-ambiental e considerado o ciclo do poço à roda.
IV. A redução a zero da alíquota do Imposto Seletivo alcança os veículos destinados aos adquirentes beneficiários do regime diferenciado previsto em lei, independentemente de prévio reconhecimento desse direito pela Receita Federal do Brasil.
Quais estão corretas?
Q4413487
Direito Tributário
Texto associado
Para responder à questão, considere as disposições da Lei Complementar
nº 214/2025, que institui o IBS, a Contribuição Social sobre Bens e Serviços (CBS) e o
Imposto Seletivo, cria o Comitê Gestor do IBS e altera a legislação tributária.
A sociedade empresária Ômega realizou operação de fornecimento de mercadorias
e, ao emitir o respectivo documento fiscal, constatou que o preço originalmente ajustado sofreu
alterações em razão de encargos financeiros, despesas de transporte e desconto concedido ao
adquirente. Diante da necessidade de apurar corretamente o IBS e a CBS, o setor fiscal passou a
analisar quais parcelas deveriam compor o valor tributável. Com base nas regras relativas à base de
cálculo do IBS e da CBS, assinale a alternativa INCORRETA.
Q4413486
Direito Tributário
Texto associado
Para responder à questão, considere as disposições da Lei Complementar
nº 214/2025, que institui o IBS, a Contribuição Social sobre Bens e Serviços (CBS) e o
Imposto Seletivo, cria o Comitê Gestor do IBS e altera a legislação tributária.
A Fundação Alfa, instituída e mantida por determinado Estado, atua exclusivamente
em atividades relacionadas às suas finalidades institucionais. No exercício dessas atividades, realiza
fornecimentos de bens e serviços a terceiros e, simultaneamente, adquire equipamentos e contrata
serviços necessários ao seu funcionamento. A direção da entidade sustentou que, por integrar a
Administração Pública indireta, todas essas operações estariam abrangidas pela imunidade relativa ao
IBS e à CBS. Considerando o tratamento legal conferido às imunidades, assinale a alternativa correta.
Q4413485
Direito Tributário
Com a instituição do IBS, a Constituição Federal estabeleceu uma estrutura de gestão
compartilhada destinada a coordenar a atuação dos entes titulares da competência tributária. Nesse
contexto, determinado Município questionou os critérios de representação dos entes federativos na
instância máxima de deliberação do Comitê Gestor do IBS. Considerando a disciplina constitucional
acerca da composição desse órgão, assinale a alternativa correta.
Q4413484
Direito Tributário
A Emenda Constitucional nº 132/2023 introduziu no sistema tributário nacional o
Imposto sobre Bens e Serviços (IBS), de competência compartilhada entre Estados, Distrito Federal
e Municípios. Ao disciplinar constitucionalmente o novo tributo, foram estabelecidas regras relativas à
incidência, às alíquotas, à não cumulatividade e à tributação das operações internacionais.
Considerando as disposições do artigo 156-A da Constituição Federal, assinale a alternativa
INCORRETA.
Q4413483
Legislação dos Tribunais de Contas (TCU, TCEs e TCMs) e Ministérios Públicos de Contas
Texto associado
Para responder à questão, considere as disposições da Lei Complementar
nº 113/2005 (Lei Orgânica do Tribunal de Contas do Estado do Paraná – TCE/PR).
Durante o julgamento das contas de determinado gestor municipal, uma das Câmaras
do TCE/PR verificou que a solução da controvérsia dependia da aplicação de lei municipal cuja
compatibilidade com a Constituição se mostrava questionável. Diante disso, surgiu dúvida quanto ao
procedimento a ser adotado e aos efeitos do pronunciamento sobre a matéria. Sobre o tema, assinale
a alternativa correta.
Q4413482
Legislação dos Tribunais de Contas (TCU, TCEs e TCMs) e Ministérios Públicos de Contas
Texto associado
Para responder à questão, considere as disposições da Lei Complementar
nº 113/2005 (Lei Orgânica do Tribunal de Contas do Estado do Paraná – TCE/PR).
Quanto à disciplina legal dos recursos no âmbito dos processos do TCE/PR, assinale
a alternativa correta.
Q4413481
Legislação dos Tribunais de Contas (TCU, TCEs e TCMs) e Ministérios Públicos de Contas
Texto associado
Para responder à questão, considere as disposições da Lei Complementar
nº 113/2005 (Lei Orgânica do Tribunal de Contas do Estado do Paraná – TCE/PR).
Sobre a emissão de parecer e o julgamento de contas dos gestores e responsáveis
por bens e valores públicos, assinale a alternativa INCORRETA.
Q4413480
Legislação dos Tribunais de Contas (TCU, TCEs e TCMs) e Ministérios Públicos de Contas
Texto associado
Para responder à questão, considere as disposições da Lei Complementar
nº 113/2005 (Lei Orgânica do Tribunal de Contas do Estado do Paraná – TCE/PR).
Conforme prevê o artigo 15, § 3º da referida Lei Orgânica, “é a decisão pela qual o
Tribunal de Contas ordena o trancamento das contas que forem consideradas iliquidáveis, nos termos
desta lei”. O trecho refere-se a qual tipo de decisão?
Q4413479
Legislação dos Tribunais de Contas (TCU, TCEs e TCMs) e Ministérios Públicos de Contas
Texto associado
Para responder à questão, considere as disposições da Lei Complementar
nº 113/2005 (Lei Orgânica do Tribunal de Contas do Estado do Paraná – TCE/PR).
De acordo com a referida Lei Orgânica, são competências do TCE/PR:
I. Homologar os cálculos das quotas do Imposto sobre a Propriedade de Veículos Automotores (IPVA) devidos aos Municípios, dando ciência à Assembleia Legislativa.
II. Assinar prazo de até 60 dias, prorrogável por idêntico período, para que o órgão ou entidade adote as providências necessárias ao exato cumprimento da lei, se verificada a ilegalidade.
III. Encaminhar à Assembleia Legislativa, trimestral e anualmente, relatórios de suas atividades, para que desses todos os parlamentares tenham conhecimento.
IV. Solicitar ao Poder Executivo a intervenção nos Municípios, nos termos da Constituição Estadual.
Quais estão corretas?
I. Homologar os cálculos das quotas do Imposto sobre a Propriedade de Veículos Automotores (IPVA) devidos aos Municípios, dando ciência à Assembleia Legislativa.
II. Assinar prazo de até 60 dias, prorrogável por idêntico período, para que o órgão ou entidade adote as providências necessárias ao exato cumprimento da lei, se verificada a ilegalidade.
III. Encaminhar à Assembleia Legislativa, trimestral e anualmente, relatórios de suas atividades, para que desses todos os parlamentares tenham conhecimento.
IV. Solicitar ao Poder Executivo a intervenção nos Municípios, nos termos da Constituição Estadual.
Quais estão corretas?
Q4413478
Legislação dos Tribunais de Contas (TCU, TCEs e TCMs) e Ministérios Públicos de Contas
Texto associado
Para responder à questão, considere as disposições da Lei Complementar
nº 113/2005 (Lei Orgânica do Tribunal de Contas do Estado do Paraná – TCE/PR).
Segundo o artigo 9º, §5º da Lei Orgânica do TCE/PR, o Tribunal de Contas poderá,
para adequar os atos e procedimentos dos órgãos ou entidades sujeitos ao seu controle, firmar Termo
de ________________, a ser disciplinado em ato normativo próprio, cujo cumprimento permitirá
afastar a aplicação de penalidades ou sanções.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.

 Conheça nossos planos