Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 92.663 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Controle Interno |
Q4244141
Auditoria Governamental
Durante a implantação de metodologia corporativa de
gestão de riscos, a controladoria identificou que determinado
processo apresentava elevada exposição a eventos capazes de
comprometer objetivos estratégicos da Assembleia Legislativa.
Antes da adoção de respostas específicas, o risco foi registrado
na matriz institucional com base na probabilidade e no impacto
estimados. Posteriormente, após a implementação de controles
preventivos, detectivos e corretivos, a equipe realizou nova
avaliação para identificar o nível de risco que permaneceu
no processo. Considerando os conceitos de gestão de riscos
aplicados ao setor público, o nível de risco apurado após a
implementação dos controles corresponde ao:
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Controle Interno |
Q4244139
Auditoria Governamental
Em auditoria realizada sobre a gestão contratual de
determinado órgão legislativo, a equipe identificou divergência
relevante entre os procedimentos formalmente estabelecidos e
as práticas efetivamente adotadas na execução contratual. Após
aplicação dos testes previstos no programa de auditoria, foram
reunidas evidências suficientes para demonstrar a ocorrência
da situação, suas causas e seus possíveis impactos. Nesse
contexto, o elemento que diferencia tecnicamente um achado
de auditoria de uma simples constatação administrativa consiste
na:
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Controle Interno |
Q4244137
Contabilidade Pública
Durante auditoria realizada no patrimônio da Assembleia
Legislativa, verificou-se que diversos imóveis de uso
institucional permaneciam registrados pelos valores históricos
de aquisição há mais de uma década, apesar da ocorrência
de alterações relevantes em suas condições econômicas e de
utilização. Constatou-se ainda que tais registros continuavam
sendo utilizados como referência para análises gerenciais e
demonstrações contábeis destinadas aos usuários internos e
externos da informação. À luz da NBC TSP Estrutura Conceitual
e dos objetivos da informação contábil aplicada ao setor público,
a situação descrita compromete predominantemente:
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Controle Interno |
Q4244136
Auditoria Governamental
Durante a implementação do Modelo das 3 Linhas
na Assembleia Legislativa, constatou-se que uma mesma
unidade organizacional acumulava atividades de orientação
às áreas operacionais, acompanhamento da implementação
de mecanismos de controle e execução de atividades de
verificação sobre processos dos quais também participava
institucionalmente. Diante da incompatibilidade entre essas
funções, a alta administração determinou a redistribuição das
atribuições para preservar a independência prevista no modelo.
À luz do Modelo das 3 Linhas, a atividade que deve permanecer
exclusivamente sob responsabilidade da auditoria interna
(terceira linha) é:
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Controle Interno |
Q4244135
Auditoria Governamental
Após auditoria realizada sobre recursos transferidos
mediante instrumento de cooperação institucional, a unidade
de controle interno identificou inconsistências relevantes
na comprovação da aplicação dos valores repassados. As
diligências administrativas destinadas à obtenção da prestação
de contas foram infrutíferas, e não houve ressarcimento
espontâneo do possível dano identificado. Diante desse cenário,
a unidade técnica propôs a adoção de procedimento específico
destinado à apuração dos fatos, à quantificação do prejuízo e à
identificação dos responsáveis, com posterior encaminhamento
ao órgão de controle competente. A providência proposta
corresponde à instauração de:
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Controle Interno |
Q4244134
Auditoria Governamental
Durante auditoria operacional realizada na Assembleia Legislativa, a equipe responsável identificou divergências relevantes
entre informações extraídas dos sistemas corporativos e registros mantidos por unidade administrativa auditada. Parte dos
documentos obtidos apresentava consistência interna, porém foi produzida pela própria unidade examinada, enquanto informações
provenientes de fontes independentes indicavam resultados distintos. Diante desse cenário, os auditores discutiram a suficiência
das evidências já obtidas e a necessidade de ampliação dos procedimentos previstos no programa de auditoria. À luz das normas
aplicáveis à auditoria governamental, a conduta mais adequada consiste em reconhecer que:
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Controle Interno |
Q4244132
Contabilidade Pública
Durante auditoria na Assembleia Legislativa, constatou-se que determinado crédito decorrente de ressarcimento por danos
ao erário já possuía sujeito passivo identificado, fato gerador ocorrido, montante apurado e exigibilidade formalmente constituída
por meio de ato administrativo. No entanto, o valor ainda não havia ingressado nos cofres públicos, encontrando-se em fase de
cobrança administrativa. Considerando os estágios da receita pública previstos na Lei nº 4.320/1964 e no MCASP, essa situação
corresponde à fase de:
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Controle Interno |
Q4244130
Auditoria Governamental
Ao elaborar o plano anual de auditoria, a unidade de
auditoria interna da Assembleia Legislativa optou por concentrar
seus trabalhos em processos que movimentavam volumes
financeiros moderados, porém apresentavam histórico de falhas
recorrentes, baixa maturidade de controles internos e elevada
exposição a riscos operacionais. Sob a ótica da auditoria baseada
em riscos, a decisão adotada demonstra que a priorização dos
trabalhos considerou predominantemente:
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Controle Interno |
Q4244128
Auditoria
Ao revisar os procedimentos de gestão de riscos da
Assembleia Legislativa, uma equipe de auditoria interna
constatou que a instituição possuía mecanismos adequados
de controle para diversos processos, porém inexistia definição
formal do nível geral de risco que a organização estava disposta a
aceitar na consecução de seus objetivos estratégicos, inexistindo
diretrizes corporativas capazes de orientar, de forma integrada
ao planejamento institucional, as decisões relacionadas à
aceitação e ao tratamento dos riscos identificados. Considerando
os componentes do COSO II (Enterprise Risk Management –
ERM), a deficiência identificada compromete principalmente a
adequada aplicação do componente relacionado:
Ano: 2026
Banca:
IDECAN
Órgão:
AL-CE
Prova:
IDECAN - 2026 - AL-CE - Analista Legislativo - Controle Interno |
Q4244127
Auditoria Governamental
Durante processo de aperfeiçoamento institucional da
Assembleia Legislativa, a unidade central de controle interno
passou a participar de iniciativas institucionais destinadas
ao aperfeiçoamento dos processos de direção, supervisão e
acompanhamento da atuação administrativa, em interação com as
áreas responsáveis pela gestão estratégica, pelo gerenciamento
de riscos e pelo acompanhamento dos resultados institucionais.
No desenvolvimento dessas atividades, buscou-se preservar
a adequada distribuição de competências entre os órgãos de
governança e de gestão. À luz dos referenciais contemporâneos
aplicáveis ao setor público, a atuação institucional descrita
caracteriza-se predominantemente como:
Ano: 2026
Banca:
FEPESE
Órgão:
CIS-GRANFPOLIS
Prova:
FEPESE - 2026 - CIS-GRANFPOLIS - Controlador Interno |
Q4242541
Auditoria Governamental
Durante a execução de auditoria governamental
em determinada entidade pública, a equipe do Tribunal de Contas responsável obteve informações por
meio de inspeção documental, observação direta de
procedimentos, entrevistas com servidores, confirmação junto a terceiros e análise de registros eletrônicos.
Ao final dos trabalhos, os auditores avaliaram se os
elementos coletados eram suficientes para sustentar
os achados identificados e as conclusões constantes
do relatório.
Assinale a alternativa correta considerando as normas de auditoria aplicáveis ao setor público.
Assinale a alternativa correta considerando as normas de auditoria aplicáveis ao setor público.
Ano: 2026
Banca:
FEPESE
Órgão:
CIS-GRANFPOLIS
Prova:
FEPESE - 2026 - CIS-GRANFPOLIS - Controlador Interno |
Q4242540
Auditoria Governamental
Durante auditoria realizada em determinado
ente público, a unidade de controle interno avaliou
a conformidade dos atos administrativos, verificou a
efetividade de programa governamental, examinou
procedimentos de gestão de riscos e emitiu recomendações para aprimoramento dos controles existentes,
encaminhando posteriormente informações relevantes ao Tribunal de Contas.
Assinale a alternativa correta sobre os fatos narrados.
Assinale a alternativa correta sobre os fatos narrados.
Ano: 2026
Banca:
FEPESE
Órgão:
CIS-GRANFPOLIS
Prova:
FEPESE - 2026 - CIS-GRANFPOLIS - Controlador Interno |
Q4242539
Contabilidade Pública
Analise as afirmativas abaixo acerca das Despesas
de Exercícios Anteriores (DEA).
1. Podem ser enquadradas como Despesas de Exercícios Anteriores despesas para as quais o empenho não tenha sido processado em época própria, observadas as exigências legais.
2. Restos a pagar e Despesas de Exercícios Anteriores constituem institutos equivalentes, diferenciando-se apenas pelo momento do pagamento.
3. O reconhecimento de Despesas de Exercícios Anteriores dispensa dotação orçamentária específica no exercício em que ocorrer o pagamento.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2026
Banca:
FEPESE
Órgão:
CIS-GRANFPOLIS
Prova:
FEPESE - 2026 - CIS-GRANFPOLIS - Controlador Interno |
Q4242538
Auditoria Governamental
Ao avaliar os controles internos de determinado
órgão público, a unidade de auditoria interna identificou que o mesmo servidor detinha poderes para
iniciar processos de aquisição, selecionar fornecedores,
autorizar pagamentos e efetuar lançamentos contábeis relacionados às despesas contratadas.
Assinale a alternativa correta em relação ao contexto apresentado.
Assinale a alternativa correta em relação ao contexto apresentado.
Ano: 2026
Banca:
FEPESE
Órgão:
CIS-GRANFPOLIS
Prova:
FEPESE - 2026 - CIS-GRANFPOLIS - Controlador Interno |
Q4242537
Contabilidade Pública
Ao analisar as Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) do exercício de 2025 de
determinada entidade governamental, um Controlador interno verificou que uma das demonstrações
evidenciava a movimentação financeira ocorrida
durante o exercício, incluindo receitas e despesas
orçamentárias, bem como ingressos e dispêndios de
natureza extraorçamentária, além dos saldos financeiros do exercício anterior e os saldos financeiros para o
exercício seguinte.
Assinale a alternativa correta considerando as disposições do Manual de Contabilidade Aplicado ao Setor Público (MCASP).
Assinale a alternativa correta considerando as disposições do Manual de Contabilidade Aplicado ao Setor Público (MCASP).
Q4242306
Contabilidade Pública
De acordo com a Lei Complementar nº 101/2000
(Lei de Responsabilidade Fiscal), além de obedecer às
demais normas de contabilidade pública, na escrituração das contas públicas, a demonstração das variações
patrimoniais dará destaque:
Q4242305
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, a liquidação
da despesa consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito.
Essa verificação tem por fim apurar a:
1. Importância exata a pagar.
2. Origem e o objeto do que se deve pagar.
3. Vinculação da despesa com a sua receita correspondente.
4. Quem se deve pagar a importância, para extinguir a obrigação.
5. Existência da modalidade de aplicação da despesa.
Assinale a alternativa que indica todas as afirmativas corretas.
Q4242304
Contabilidade Pública
A tabela abaixo é parte do demonstrativo da
despesa com pessoal do poder executivo de um
município.
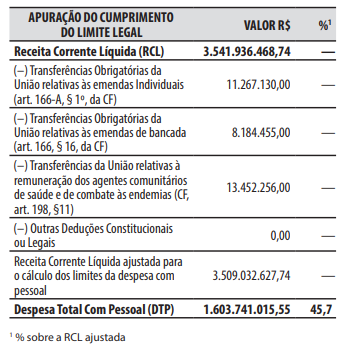
A respeito desse demonstrativo da despesa com pessoal:
1. Faz parte do relatório resumido da execução orçamentária.
2. O poder executivo do município está acima do limite prudencial.
3. A última linha, com o dado da “Despesa Total com Pessoal – DTP”, inclui a despesa realizada no mês em referência com as dos 11 imediatamente anteriores, adotando-se o regime de competência, independentemente de empenho.
4. O poder executivo do município está abaixo do limite de alerta.
5. Faz parte do relatório de gestão fiscal.
Assinale a alternativa que indica todas as afirmativas corretas.
Q4242303
Contabilidade Pública
Texto associado
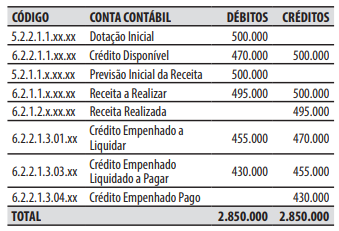
Caso 1
Para responder às questões 32 a 34, considere que em
30/11/2025, um ente da federação tinha os seguintes
valores em R$ registrados nas contas contábeis abaixo.
No decorrer do mês de dezembro de 2025, ocorreram
somente as seguintes operações, que foram corretamente registradas:
1. Empenho, liquidação e pagamento da despesa
com o 13º salário dos servidores públicos do ente,
no valor de 12.000.
2. Arrecadação da receita com impostos, que já havia
sido previamente lançada, no valor de R$ 9.000.
3. Empenho da despesa com serviço de consultoria,
no valor de R$ 8.000.
4. Recebimento, por meio de transferência bancária,
de uma caução de licitação, no valor de R$ 3.000.
5. Reconhecimento da depreciação do período, no
valor de R$ 6.000.
A respeito das operações ocorridas durante o mês
de dezembro de 2025, é correto afirmar que:
Q4242301
Contabilidade Pública
Texto associado
Caso 1
Para responder às questões 32 a 34, considere que em
30/11/2025, um ente da federação tinha os seguintes
valores em R$ registrados nas contas contábeis abaixo.
No decorrer do mês de dezembro de 2025, ocorreram
somente as seguintes operações, que foram corretamente registradas:
1. Empenho, liquidação e pagamento da despesa
com o 13º salário dos servidores públicos do ente,
no valor de 12.000.
2. Arrecadação da receita com impostos, que já havia
sido previamente lançada, no valor de R$ 9.000.
3. Empenho da despesa com serviço de consultoria,
no valor de R$ 8.000.
4. Recebimento, por meio de transferência bancária,
de uma caução de licitação, no valor de R$ 3.000.
5. Reconhecimento da depreciação do período, no
valor de R$ 6.000.
Para responder às questões 32 a 34, considere que em
30/11/2025, um ente da federação tinha os seguintes
valores em R$ registrados nas contas contábeis abaixo

 Conheça nossos planos