Questões de Concurso Para ciências contábeis

Foram encontradas 93.036 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q3736948 Contabilidade Geral

A empresa Sunrise S.A. apresentou, em 31/12/2022, Patrimônio Líquido total no valor de R$ 850.000,00. Durante o ano de 2023, no entanto, as seguintes movimentações do Patrimônio Líquido da entidade foram identificadas: 
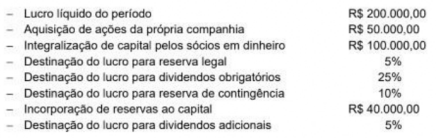

Imagem associada para resolução da questão


Com base nas informações fornecidas, o Patrimônio Liquido total da empresa Sunrise S.A., em 31/12/2023, foi de, em reais,  

Alternativas
Q3736947 Contabilidade Geral
A Lei nº 6.404/1976, e suas alterações, preveem diferentes tipos de reservas de lucros que podem ser constituidas pelas empresas. Assim, analise:
I. A reserva de contingência tem por fim compensar, em exercicio futuro, a diminuição do lucro decorrente de perda julgada provável, cujo valor possa ser estimado;
II. A reserva legal tem por fim assegurar a integridade do patrimônio liquido e somente poderá ser utilizada para compensar prejuízos ou aumentar o capital;
III. A reserva de incentivos fiscais se pode destinar a parcela do lucro líquido decorrente de doações ou subvenções governamentais para investimentos, que poderá ser excluida da base de cálculo do dividendo obrigatório.
Em relação a finalidade das reservas, está correto o que se afirma em 
Alternativas
Q3736946 Contabilidade Geral
De acordo com a NBC TG 25 - Provistes, Passivos Contingentes e Ativos Contingentes, um ativo contingente passa a ser considerado um ativo de fato e deve ser reconhecido no Balanço Patrimonial de uma empresa. quando a entrada de beneficios econômicos futuros for considerada  
Alternativas
Q3736945 Contabilidade de Custos

Em setembro de 2020, uma empresa do setor industrial produziu 15.000 unidades de seu único produto, mas vendeu apenas 10.000 unidades no periodo pelo preço líuido unitário de venda de R$ 150,00. No período, a empresa apresentou a seguinte estrutura de gastos: 
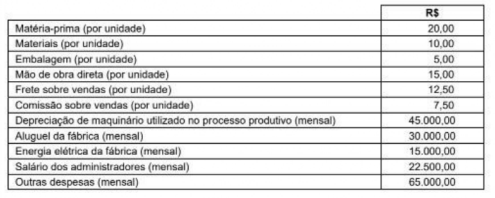

Imagem associada para resolução da questão


Admita que houve saldo remanescente de estoques de produtos acabados, advindo do mês de agosto, de 1.000 unidades pelo custo total unitário de R$ 50,00. Considerando que a empresa utiliza o Método de Custeio por Absorção Parcial e o critério de avaliação de estoques “Primeiro a Entrar, Primeiro a Sair”, o custo das mercadorias vendidas e a margem bruta, auferidos em setembro de 2020 pela empresa, foram, respectivamente, em reais, 
Alternativas
Q3736944 Contabilidade Geral
Atenção: O enunciado a seguir se destina a resolução da questão.


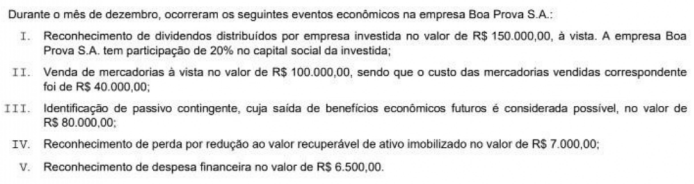
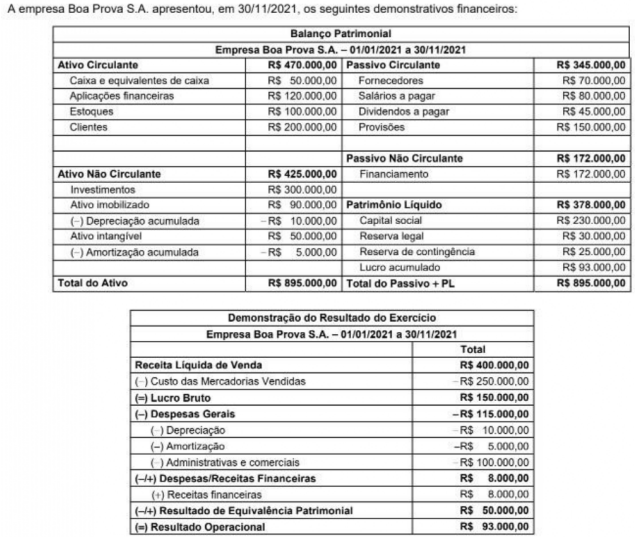
Com base apenas nas informações fornecidas e considerando os eventos econômicos ocorridos durante o mês de dezembro, o Balanço Patrimonial da empresa Boa Prova S.A. apresentará, em 31/12/2021, saldo de  
Alternativas
Q3736943 Contabilidade Geral
Atenção: O enunciado a seguir se destina a resolução da questão.


Com base apenas nas informações fornecidas, o correto tratamento contábil dado a um dos eventos econômicos ocorridos durante o mês de dezembro de 2021, na empresa Boa Prova S.A., é observado em:  
Alternativas
Q3736232 Auditoria
A Norma Brasileira de Contabilidade – NBC TA 700 dispõe sobre a formação da opinião e emissão do relatório do auditor independente sobre as demonstrações contábeis. Nesse sentido, marque V para as afirmativas verdadeiras e F para as falsas.

( ) A avaliação da confiabilidade das demonstrações contábeis inclui a consideração, entre outros aspectos, de que as informações nas demonstrações contábeis são apresentadas de forma clara e concisa.
( ) O auditor, especificamente, deve avaliar, segundo os requisitos da estrutura de relatório financeiro aplicável, se as informações apresentadas nas demonstrações contábeis são relevantes, confiáveis, comparáveis e compreensíveis.
( ) O auditor deve modificar sua opinião se não conseguir obter evidência de auditoria apropriada e suficiente para concluir que as demonstrações contábeis tomadas em conjunto não apresentam distorções relevantes.
( ) A avaliação do auditor quando as demonstrações contábeis alcançam uma apresentação adequada, tanto com relação à apresentação quanto à divulgação, é uma questão de julgamento pessoal.

A sequência está correta em
Alternativas
Q3736231 Auditoria Governamental
As Normas Internacionais das Entidades Fiscalizadoras Superiores (ISSAI) abrangem os requisitos da auditoria do setor público no nível organizacional (EFS), enquanto no nível dos trabalhos de auditoria. A ISSAI 100 preconiza sobre os Princípios Fundamentais de Auditoria do Setor Público. Considerando esta norma, assinale a afirmativa incorreta. 
Alternativas
Q3736127 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público – Ministério da Economia (2021), as etapas da receita orçamentária podem ser resumidas em: 

I. Licitação.

II. Lançamento.

III. Arrecadação.

IV. Recolhimento.

Quais estão corretas?
Alternativas
Q3736103 Auditoria
Com base na NBC TA 720/2016, assinale a alternativa INCORRETA quanto à responsabilidade do auditor em relação a outras informações, sejam elas financeiras ou não financeiras, incluídas no relatório anual da entidade.
Alternativas
Q3736102 Auditoria
No decorrer do exercício de suas atividades técnicas, observadas normativas específicas, pode o auditor demandar a contratação de pessoa ou organização em área de especialização que não contabilidade ou auditoria para ajudá-lo a obter evidência de auditoria suficiente e apropriada. Sobre o tema, assinale a alternativa correta com base na NBC TA 620/2009. 
Alternativas
Q3736101 Auditoria Governamental

Ao realizar suas atividades de fiscalização, o auditor independente não deve usar o trabalho da auditoria interna se ele determinar que:


I. A posição hierárquica da auditoria interna na organização e suas políticas e procedimentos não propiciam adequada objetividade dos auditores internos.


II.  A função da auditoria interna não tem suficiente competência.


III. A função não aplica uma abordagem sistemática e disciplinada, incluindo controle de qualidade.


Quais estão corretas?

Alternativas
Q3736100 Auditoria
Segundo a NBC TA 701/2016, “a comunicação dos principais assuntos de auditoria visa tornar o relatório de auditoria mais informativo, ao dar maior transparência sobre a auditoria realizada”. Sobre o tema, assinale a alternativa INCORRETA. 
Alternativas
Q3736099 Auditoria
Com base na NBC TA 705/2016, pode o auditor entender que “não é possível para ele obter evidência apropriada e suficiente de auditoria para fundamentar sua opinião, mas ele conclui que os possíveis efeitos de distorções não detectadas sobre as demonstrações contábeis, se houver, poderiam ser relevantes, mas não generalizados”. Trata-se de hipótese de emissão de: 
Alternativas
Q3736098 Auditoria

Segundo a NBC TA Estrutura Conceitual 2015, “Trabalho de ____________ é o trabalho no qual o auditor independente visa obter evidências apropriadas e suficientes para expressar sua conclusão, de forma a aumentar o grau de confiança dos usuários previstos sobre o resultado da mensuração ou avaliação do objeto, de acordo com os critérios que sejam aplicáveis”.


Assinale a alternativa que preenche corretamente a lacuna do trecho anterior.   

Alternativas
Q3736097 Auditoria
Segundo a NBC TA 505, que trata do uso de procedimentos de confirmação externa pelo auditor, analise as assertivas a seguir: 

I. As confirmações negativas fornecem evidência de auditoria menos persuasiva que as confirmações positivas.

II. Se o auditor concluir que a recusa em permitir o envio de solicitações de confirmação não é razoável, ou não conseguir obter evidência de auditoria relevante e confiável por meio de procedimentos alternativos de auditoria, o auditor deve comunicar aos responsáveis pela governança.

III. Confirmação externa é a resposta que indica uma diferença entre as informações para as quais se solicitou confirmação ou diferença entre os registros da entidade e as informações fornecidas pela parte que confirma.

Quais estão corretas?

Alternativas
Q3736096 Auditoria
A NBC TA 500 (R1) 2016 informa que “o objetivo do auditor é definir e executar procedimentos de auditoria que permitam ao auditor conseguir evidência de auditoria apropriada e suficiente que lhe possibilitem obter conclusões razoáveis para fundamentar a sua opinião”. Sobre a evidência de auditoria, assinale a alternativa correta. 
Alternativas
Q3736095 Auditoria
Em matéria de auditoria, os critérios são referências usadas para mensurar ou avaliar o objeto. Na visão do Conselho Federal de Contabilidade (2015): “critérios são plenos quando a informação do objeto preparada de acordo com eles não omite fatores relevantes que poderiam se esperar, razoavelmente, que afetem decisões dos usuários previstos feitas com base nessa informação”. A característica destacada é a: 
Alternativas
Q3736094 Auditoria
Assinale a alternativa INCORRETA quanto à consideração de leis e regulamentos na auditoria de demonstrações contábeis. 
Alternativas
Q3736093 Auditoria
Recém-empossado no cargo de Auditor Fiscal da Receita Municipal, em sua capacitação inicial junto à Prefeitura Municipal, um servidor foi orientado, com base nas Normas do Conselho Federal de Contabilidade, a manter em suas atividades uma “postura que inclui uma mente questionadora e alerta para condições que possam indicar possível distorção devido a erro ou fraude e uma avaliação crítica das evidências de auditoria”. A característica em questão diz respeito ao(à):
Alternativas
Respostas
14881: D
14882: E
14883: B
14884: C
14885: A
14886: C
14887: X
14888: C
14889: D
14890: A
14891: C
14892: E
14893: B
14894: E
14895: C
14896: D
14897: A
14898: A
14899: C
14900: B