Questões de Concurso
Para ciências contábeis
Foram encontradas 92.854 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Um elemento essencial da definição de entidade de investimento é que ela mensura e avalia o desempenho de substancialmente todos os seus investimentos com base no ___________ , pois o uso do _______________ resulta em informações mais relevantes do que, por exemplo, a consolidação de suas controladas ou o uso do _______________ para suas participações em coligadas ou empreendimentos controlados em conjunto.
De acordo com a Norma Brasileira de Contabilidade Técnica Geral (NBC TG) 36 (R3) – Demonstrações Consolidadas, assinale a alternativa que preenche, correta e respectivamente, as lacunas do texto.
Determinada empresa possui as seguintes contas vinculadas ao resultado do exercício, em reais:
– COFINS sobre faturamento 2.419,20
– Custo da mercadoria vendida 39.632,00
– Despesas financeiras 6.004,35
– ICMS sobre vendas 9.676,80
– PIS sobre faturamento 524,15
– Receita operacional bruta 80.640,00
– Despesas administrativas 10.440,00
Com base nas informações apresentadas, é correto afirmar que a empresa apresenta
I - Distorção é a diferença entre o valor, classificação, apresentação ou divulgação de um item informado nas demonstrações contábeis e o valor, classificação, apresentação ou divulgação requerido para que o item esteja de acordo com a estrutura de relatório financeiro aplicável.
II - Materialidade para execução da auditoria significa o valor ou valores fixados pelo auditor, inferiores ao considerado relevante para as demonstrações contábeis como um todo, para adequadamente reduzir a um nível baixo a probabilidade de que as distorções não corrigidas e não detectadas em conjunto, excedam a materialidade para as demonstrações contábeis como um todo.
III - Risco de detecção é o risco de que os controles internos implementados pela entidade para reduzir o risco de distorções relevantes, individuais ou em conjunto, a zero não detectem tais distorções, exigindo que os testes realizados pelo controle interno sejam refeitos pelo Auditor.
IV - Planejar a auditoria somente para detectar distorção individualmente relevante negligencia o fato de que as distorções individualmente irrelevantes, em conjunto podem levar à distorção relevante das demonstrações contábeis e não deixa margem para possíveis distorções não detectadas.
Estão corretas:
- Ativo Circulante R$ 4.700.000,00.
- Passivo Circulante R$ 3.300.000,00.
Ao longo do mês de abril de 2025 foram realizadas as seguintes operações:
- Aquisição de mercadorias para estoque, com pagamento previsto para 15/05/2025 R$ 470.000,00 o valor total da operação, mas R$ 40.000,00 deste valor são tributos a recuperar.
- Apropriação de despesa com energia elétrica do mês 04/2025, R$ 230.000,00.
- Pagamento de fornecedor referente compra realizada no mês 03/2025, R$ 900.000,00.
- Venda realizada a prazo, previsão de recebimento em 10/05/2025, R$ 700.000,00
- Depreciação referente 04/2025, R$ 300.000,00.
- Apropriação despesa com serviços terceirizados do mês 04/2025, com pagamento previsto para o mês seguinte, R$ 350.000,00.
- Pagamento (em atraso) de tributos apropriados no mês 03/2025, sendo R$ 90.000,00 de valor principal e R$ 10.000,00 a título de encargos de mora (não apropriados).
Após os registros contábeis das operações mencionadas, os montantes totais do Ativo Circulante e do Passivo Circulante, em 30/04/2025, serão:
- Valor da operação (recebido) R$ 2.400.000,00.
- Prazo para pagamento 24 (vinte e quatro) parcelas mensais e consecutivas.
- Operação realizada com tabela PRICE (todas as parcelas são no mesmo valor).
- Juros de cada parcela (valor fixo) R$ 1.800,00.
- Vencimento das parcelas sempre no 5º dia útil do mês, sendo o vencimento da primeira em 08/05/2025.
Considerando somente as informações acima e que todas as parcelas sejam pagas na data do seu vencimento, é correto afirmar que:
- Valor de aquisição do bem R$ 900.000,00.
- Prazo de vida útil estimada 60 (sessenta) meses.
- Data de aquisição e início do uso 01/03/2024.
- Valor residual R$ 240.000,00.
Sabendo que o método de depreciação utilizado pelo Ente público é o método linear (normal), assinale a alternativa correta:
- Valor bruto dos salários R$ 3.800.000,00.
- Valor referente descontos por faltas e atrasos R$ 200.000,00.
- Imposto Retido na Fonte R$ 500.000,00.
- Previdência Social descontada dos servidores R$ 700.000,00.
Desconsiderando os encargos patronais, assinale o valor total da despesa com provisão de férias e décimo terceiro do Ente:
I. Serão incluídas, na primeira parte da DVA, as formas com que a riqueza obtida pela entidade foi distribuída detalhadamente.
II. Na segunda parte da DVA, um dos componentes é a remuneração de capitais de terceiros, que são valores pagos ou creditados aos financiadores externos de capital, como juros, royalties, franquia e direitos autorais.
III. O custo dos produtos, das mercadorias e dos serviços vendidos inclui os valores das matérias-primas adquiridas junto a terceiros e contidas no custo do produto vendido, das mercadorias e dos serviços vendidos adquiridos de terceiros.
Desse modo, essas contas irão compor a primeira parte da DVA.
I. O suprimento de fundos deve ser utilizado para atender a despesas eventuais, inclusive em viagem e com serviços especiais, que exijam pronto pagamento.
II. Será vetada a utilização dos suprimentos de fundos quando a despesa deva ser feita em caráter sigiloso, conforme se classificar em regulamento.
III. Não se concederão suprimentos de fundo a servidor que tenha a seu cargo a guarda ou utilização do material a adquirir, salvo quando não houver na repartição outro servidor.
A empresa Harmonia Ltda. apresentou o seguinte balanço patrimonial apurado em 31/12/2024:
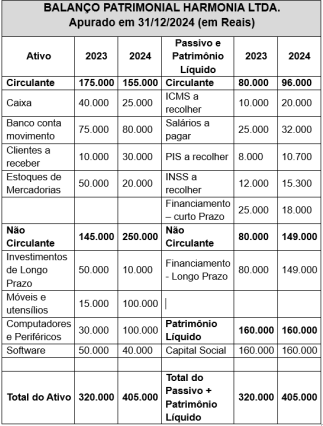
Com base unicamente nas informações apresentadas no Balanço Patrimonial da empresa Harmonia Ltda., é possível concluir que, de 2023 para 2024,
A companhia Sol Quente Ltda. realizou determinado investimento cujas informações estão descritas no quadro a seguir:
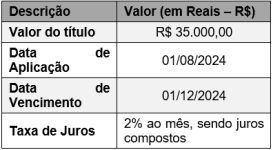
Considerando unicamente as informações apresentadas, ao final do contrato de investimento, a Companhia Sol Quente Ltda., irá resgatar um montante de
O conceito apresentado refere-se ao aspecto

 Conheça nossos planos