Questões de Concurso
Para ciências contábeis
Foram encontradas 92.854 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Considere os dados da tabela a seguir para responder a questão.
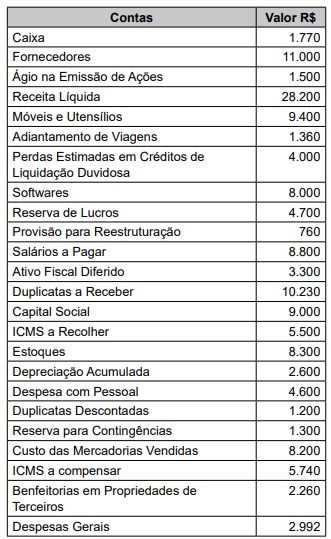
Considere os dados da tabela a seguir para responder a questão.
Considere os dados da tabela a seguir para responder a questão.
I - Empenho da despesa pode ser realizado por estimativa, quando não puder precisar o valor exato da despesa.
II - Para cada empenho será extraído um documento denominado "nota de empenho" que indicará o nome do credor, a especificação e a importância da despesa bem como a dedução desta do saldo da dotação própria.
III - A liquidação de despesa com serviços prestados por terceiros somente ocorrerá após a constatação de que o serviço foi efetivamente prestado.
IV - No caso de serviços prestados por terceiros, somente no momento da liquidação da despesa será possível identificar o valor exato a ser pago.
Estão corretas:
- Total bruto dos salários R$ 3.750.000,00.
- Descontos faltas e atrasos: R$ 150.000,00.
- Previdência social descontada dos funcionários R$ 400.000,00.
- Imposto de Renda Retido na Fonte: R$ 250.000,00.
- Previdência social patronal R$ 700.000,00.
- Empréstimos consignados descontados a repassar R$ 100.000,00.
Somente com base nas informações apresentadas, é correto afirmar:
- Compra de máquina para a produção (Ativo Imobilizado) em 01/04/2024 pelo valor de R$ 2.700.000,00. - Vida útil estimada: 10 (dez) anos.
- Depreciação normal (linear).
- Valor líquido contábil do bem em 31/12/2024: R$ 2.565.000,00.
- Máquina entrou em uso no mesmo dia da compra.
Devido a um erro no sistema, não foi possível obter o valor residual do bem. Apure e assinale a alternativa que apresenta o valor residual do referido bem:
- Registro do aluguel da sede, no valor de R$ 75.000,00 e pagamento previsto para 20/05/2025.
- Pagamento da energia elétrica do mês de março de 2025, já apropriado, no valor de R$ 8.000,00. - Venda de serviços para clientes, com previsão de recebimento em 10/05/2025, no valor de R$ 250.000,00.
- Pagamento de abastecimento (combustível) dos veículos da empresa, referente ao mês corrente, no valor de R$ 15.000,00 e que não havia sido realizado qualquer registro anterior.
Com base somente nas informações apresentadas, é possível afirmar que o mês de abril de 2025 apresentou:
Joana é auditora de controle interno e está avaliando a situação fiscal do município de “A”. Ela quer saber se o município gerou ou consumiu patrimônio no exercício de 2024 e quais foram os fatores que mais contribuíram para esse resultado, considerando a variação dos saldos contábeis em 2024 em relação ao saldo apresentado para o ano de 2023. O objetivo de Joana é identificar variações que possam não ser consistentes entre si, assim identificando áreas e processos que possam requerer análise mais detalhada.
Ao realizar tal comparação, pode-se dizer que Joana está aplicando o procedimento de auditoria conhecido por
Analise os casos descritos a seguir:
Caso 1: Durante a auditoria de uma empresa pública, o auditor decide verificar se os pagamentos superiores a R$ 10.000,00 estão sendo devidamente autorizados pelo gerente financeiro, conforme exigido pela política interna da empresa. O auditor seleciona uma amostra de 30 pagamentos desse tipo e examina os documentos comprobatórios (notas fiscais, ordem de pagamento, autorização assinada). Ele constata que, em 28 dos 30 casos, a autorização foi corretamente registrada, com as assinaturas dos responsáveis.
Caso 2: O auditor envia cartas de circularização para os principais clientes da empresa, solicitando confirmação de saldos a receber. O objetivo é validar a existência dos saldos de contas a receber na data do balanço.
Caso 3: O auditor refaz os cálculos de depreciação dos ativos imobilizados com base nas taxas e vidas úteis previstas na política contábil da empresa, a fim de verificar a correção do valor registrado.
Com base nas descrições apresentadas, é correto afirmar que os testes de auditoria aplicados se classificam respectivamente como:
Durante uma auditoria fiscal em uma empresa de pequeno porte do ramo de confecção (Empresa Beta Ltda.), o auditor resolve cruzar os lançamentos contábeis com os livros-caixa e as demonstrações financeiras. Ao examinar o Razão da conta “Caixa”, o auditor observa que, em vários dias consecutivos, ao longo dos meses de agosto e setembro, a conta apresenta saldos credores, ou seja, valores negativos, o que não é possível em uma conta que representa dinheiro em espécie.
Ao ser questionada, a empresa alega erro contábil, mas não apresenta documentos comprobatórios (notas fiscais, recibos ou controle de caixa interno) que expliquem o fluxo de numerário. O auditor então verifica que a empresa não possui conta bancária com saldo suficiente que justifique a movimentação de caixa com recursos bancários; constata, por amostragem, que a empresa faz grande parte de suas vendas em dinheiro; observa que há pagamentos de despesas (como fornecedores e funcionários) em espécie, com datas que coincidem com os saldos credores de caixa; constata, ainda, que não há registros de empréstimos, adiantamentos de sócios ou qualquer outra fonte legítima de recursos.
Com base na situação descrita, é possível afirmar que o auditor está diante de um forte indício de
Observe os eventos a seguir extraídos de determinada entidade pública, relativos ao ano de 2024:
1. Aprovação da Lei Orçamentária Anual:
– receitas correntes R$ 1.092.000,00;
– receitas de capital R$ 468.000,00;
– despesas correntes R$ 1.014.000,00;
– despesa de capital R$ 546.000,00.
2. Transferências financeiras recebidas: R$ 320.900,00.
3. Outras movimentações financeiras concedidas: R$ 405.600,00.
4. Arrecadação de impostos: R$ 873.600,00.
5. Empenho, liquidação e pagamento de despesa com pessoal: R$ 510.500.
6. Transferências financeiras concedidas: R$ 100.000,00.
7. Desbloqueios de valores em caixa: R$ 80.000.
8. Empenho, liquidação e pagamento de despesa de serviços: R$ 95.500,00.
De acordo com as informações apresentadas, o resultado financeiro da entidade no período será, em R$, de

 Conheça nossos planos