Foram encontradas 92.812 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), mensuração é o processo que consiste em determinar os valores pelos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados nas demonstrações contábeis. As bases de mensuração para o passivo também podem ser classificadas em termos de valores de entrada ou de saída. Os valores de entrada se relacionam à transação na qual a obrigação é contraída ou ao montante que a entidade aceitaria para assumir um passivo. Os valores de saída refletem o montante exigido para cumprir a obrigação ou o montante exigido para liberar a entidade da obrigação.
Considerando as disposições da norma acerca das bases de mensuração do Passivo, assinale a alternativa que apresente a definição de Preço Presumido.
O objetivo da mensuração é selecionar bases que reflitam de modo mais adequado o custo dos serviços, a capacidade operacional e a capacidade financeira da entidade de forma que seja útil para a prestação de contas e responsabilização (accountability) e tomada de decisão. A NBC TSP – Estrutura Conceitual não propõe uma única base de mensuração (ou a combinação de bases de mensuração) para todas as transações, eventos e condições. Ao invés disso, apresenta bases de mensuração para ativos e passivos que fornecem informações sobre o custo de serviços prestados, a capacidade operacional e a capacidade financeira da entidade, além da extensão na qual fornecem informação que satisfaça as características qualitativas.
Considerando as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) sobre as bases de mensuração dos ativos, assinale a alternativa CORRETA.
Considerando as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) sobre Suprimento de Fundos, julgue verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência CORRETA.
(__) O suprimento de fundos são despesas cujos fatos geradores ocorreram em exercícios anteriores àquele em que deva ocorrer o pagamento.
(__) O suprimento de fundos é caracterizado por ser um adiantamento de valores a um servidor para futura prestação de contas.
(__) O suprimento de fundos constitui despesa orçamentária, ou seja, para conceder o recurso ao suprido, é necessário percorrer os três estágios da despesa orçamentária: empenho, liquidação e pagamento.
(__) O suprimento de fundos representa uma despesa pelo enfoque patrimonial, pois, no momento da concessão, ocorre redução no patrimônio líquido.
(__) No empenho da despesa orçamentária, ao mesmo tempo em que ocorre o registro de um passivo, há também a incorporação de um ativo, que representa o direito de receber um bem ou serviço, objeto do gasto a ser efetuado pelo suprido, ou a devolução do numerário adiantado.
Considerando as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) sobre Créditos Adicionais, julgue verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência CORRETA.
(__) O crédito suplementar incorpora-se ao orçamento, adicionando-se à dotação orçamentária que deva reforçar, enquanto que os créditos especiais e extraordinários conservam sua especificidade, demonstrando-se as despesas realizadas à conta dos mesmos, separadamente.
(__) Na União, para os casos em que haja necessidade de autorização legislativa para os créditos adicionais, estes são considerados autorizados e abertos com a sanção e a publicação da respectiva lei.
(__) Consideram-se recursos disponíveis para fins de abertura de créditos suplementares, o superávit financeiro apurado no balanço financeiro do exercício anterior.
(__) A Constituição Federal de 1988 veda que os recursos objeto de veto, emenda ou rejeição do projeto de lei orçamentária que ficarem sem destinação podem ser utilizados como fonte hábil para abertura de créditos especiais.
(__) A reserva de contingência destinada ao atendimento de passivos contingentes e outros riscos, bem como eventos fiscais imprevistos, não poderá ser utilizada como recurso disponível para abertura de créditos adicionais, visto que há execução direta da reserva.
(__) Os termos transposição, remanejamento e transferência não foram previstos na Lei nº 4.320/1964, visto que surgiram no texto constitucional de 1988 e não se confundem com o conceito de créditos adicionais.
Toda ação do Governo está estruturada em programas orientados para a realização dos objetivos estratégicos definidos no Plano Plurianual (PPA) para o período de quatro anos. Conforme estabelecido no art. 3º da Portaria MOG nº 42/1999, a União, os Estados, o Distrito Federal e os Municípios estabelecerão, em atos próprios, suas estruturas de programas, códigos e identificação, respeitados os conceitos e determinações nela contidos. Ou seja, todos os entes devem ter seus trabalhos organizados por programas e ações, mas cada um estabelecerá seus próprios programas e ações de acordo com a referida Portaria.
Considerando as disposições do MCASP acerca da Classificação por Estrutura Programática da despesa, assinale a alternativa CORRETA.
Receitas Orçamentárias são disponibilidades de recursos financeiros que ingressam durante o exercício e que aumentam o saldo financeiro da instituição. Instrumento por meio do qual se viabiliza a execução das políticas públicas, as receitas orçamentárias são fontes de recursos utilizadas pelo Estado em programas e ações cuja finalidade precípua é atender às necessidades públicas e demandas da sociedade. Em sentido amplo, os ingressos de recursos financeiros nos cofres do Estado denominam-se receitas públicas, registradas como receitas orçamentárias, quando representam disponibilidades de recursos financeiros para o erário, ou ingressos extra orçamentários, quando representam apenas entradas compensatórias.
Considerando as disposições do MCASP sobre os ingressos extra orçamentários, assinale a alternativa CORRETA.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), o objetivo da elaboração e divulgação da informação contábil é fornecer informação para fins de prestação de contas e responsabilização (accountability) e tomada de decisão. As características qualitativas são atributos que tornam a informação útil para os usuários e dão suporte ao cumprimento dos objetivos da informação contábil.
Considerando as disposições contidas no MCASP acerca das características qualitativas da informação, assinale a alternativa CORRETA.
A Norma Brasileira de Contabilidade (NBC) TSP 07 estabelece o tratamento contábil para ativos imobilizados, de forma que os usuários das demonstrações contábeis possam discernir a informação sobre o investimento da entidade em seus ativos imobilizados, bem como suas variações.
Considerando as disposições da referida norma, assinale a alternativa que corresponda a um exemplo de custo que NÃO faz parte do custo do ativo imobilizado.
Os Princípios Orçamentários visam estabelecer diretrizes norteadoras básicas, a fim de conferir racionalidade, eficiência e transparência para os processos de elaboração, execução e controle do orçamento público. Válidos para os Poderes Executivo, Legislativo e Judiciário de todos os entes federativos – União, estados, Distrito Federal e municípios – são estabelecidos e disciplinados por normas constitucionais, infraconstitucionais e pela doutrina.
Considerando as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
A NBC TSP 34 (Custos no Setor Público) tem por objetivo estabelecer diretrizes e padrões a serem observados na implementação do sistema de custos no setor público tratando de critérios para geração da informação de custos, como instrumento de governança pública, e aponta para o importante papel do gestor na adoção efetiva de modelos de gerenciamento de custos.
Considerando as disposições expressas na norma, assinale a alternativa CORRETA.
De acordo com a NBC TSP 34 - Custos no Setor Público, o sistema de custos deve ser organizado de forma a propiciar o desenvolvimento de modelos de gerenciamento de custos fundamentados nas diretrizes da alta administração de cada entidade, que norteiem os aspectos conceituais e sistêmicos para o seu desenvolvimento e implantação. Diante desses fundamentos, o processo de geração da informação de custos deve ter foco nos processos de planejamento, tomada de decisão, monitoramento, avaliação de desempenho, transparência, prestação de contas e responsabilização.
Segundo a norma, o Sistema de Informação de Custos:
Segundo a ITG 2000 (R1), o nível de detalhamento da escrituração contábil deve estar alinhado às necessidades de informação de seus usuários. Nesse sentido, esta Interpretação não estabelece o nível de detalhe ou mesmo sugere um plano de contas a ser observado. O detalhamento dos registros contábeis é diretamente proporcional à complexidade das operações da entidade e dos requisitos de informação a ela aplicáveis e, exceto nos casos em que uma autoridade reguladora assim o requeira, não devem necessariamente observar um padrão pré-definido.
Considerando as disposições contidas na norma, assinale a alternativa INCORRETA.
A ITG 2000 (R1) – Escrituração Contábil - estabelece critérios e procedimentos a serem adotados pela entidade para a escrituração contábil de seus fatos patrimoniais, por meio de qualquer processo, bem como a guarda e a manutenção da documentação e de arquivos contábeis e a responsabilidade do profissional da contabilidade. Segundo a norma, a retificação de determinado lançamento contábil se dará por meio do processo técnico de correção de registro realizado após a constatação de erro na escrituração contábil da entidade.
Acerca do processo de retificação do lançamento contábil, assinale a alternativa CORRETA.
De um ano para o outro, uma empresa sempre faz uma análise do seu desempenho financeiro, sendo a base o do ano anterior. O desempenho é classificado da seguinte maneira:
I. Se o crescimento for menor que 1% é tido como REGULAR.
II. Se o crescimento for maior que 1% e menor que 5% é tido como BOM.
III. Se o crescimento for maior que 5% e menor que 10% é tido como ÓTIMO.
IV. Se o crescimento for maior que 10% é tido como EXCELENTE.
Sabe-se que nesta empresa, no ano de 2018, o lucro apresentado foi de R$ 232000,00 e no ano de 2019 o lucro foi de R$ 247000,00. Considerando as informações descritas, o desempenho financeiro dessa empresa no ano de 2019 é classificado como:
De acordo com a Lei Complementar Federal nº 101/2000, a periodicidade do Relatório Resumido da Execução Orçamentária e do Relatório de Gestão Fiscal será, respectivamente,
Considerando que, até o final do exercício, foram consumidos 40% dos materiais adquiridos, assinale a alternativa que representa o registro CORRETO na Demonstração das Variações Patrimoniais (DVP).
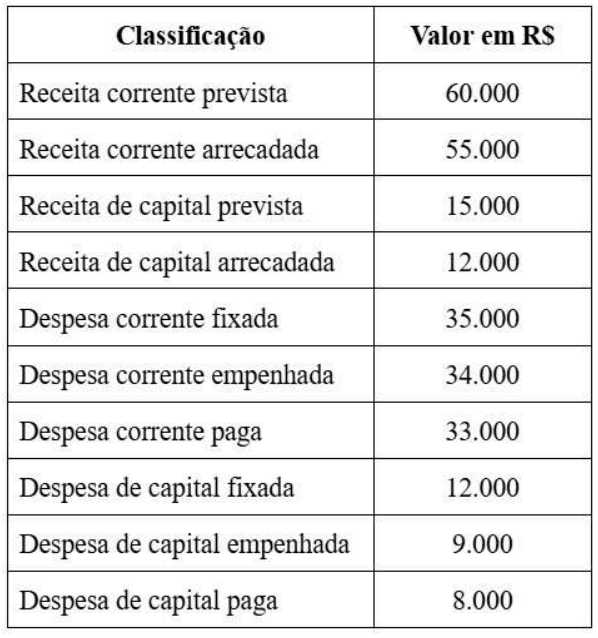
Considerando apenas as informações do quadro, assinale a alternativa que evidencia CORRETAMENTE o resultado orçamentário do período.

 Conheça nossos planos