Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 92.812 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Econômico Financeiro |
Q4352830
Análise de Balanços
Texto associado
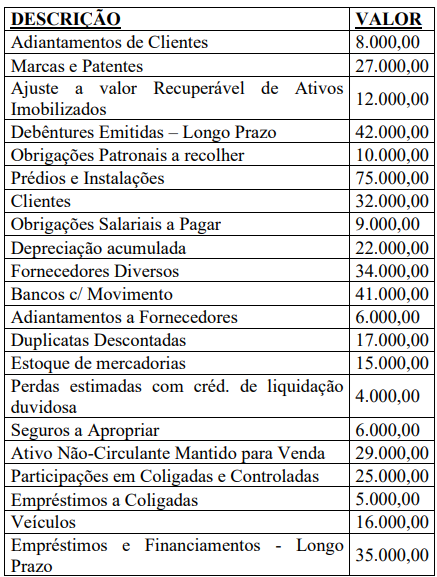
INSTRUÇÃO: Para resolução da questão considere as informações a seguir.
A Cia. Stakeholder é uma empresa comercial do ramo
de produtos estéticos. Ao fim de 2023, e após os
procedimentos de apropriação do resultado, as contas do
Ativo e Passivo no Balanço Patrimonial eram as
seguintes:
É CORRETO afirmar que o Índice de Liquidez
Corrente da Cia. Stakeholder, em 31/12/2023, equivale
a, aproximadamente:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Econômico Financeiro |
Q4352829
Contabilidade Geral
Texto associado
INSTRUÇÃO: Para resolução da questão considere as informações a seguir.
A Cia. Stakeholder é uma empresa comercial do ramo
de produtos estéticos. Ao fim de 2023, e após os
procedimentos de apropriação do resultado, as contas do
Ativo e Passivo no Balanço Patrimonial eram as
seguintes:
Ainda à luz dos dados apresentados, assinale a
alternativa que indica CORRETAMENTE os valores
do Passivo Circulante e do Ativo Não Circulante,
respectivamente.
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Econômico Financeiro |
Q4352828
Contabilidade Geral
Texto associado
INSTRUÇÃO: Para resolução da questão considere as informações a seguir.
A Cia. Stakeholder é uma empresa comercial do ramo
de produtos estéticos. Ao fim de 2023, e após os
procedimentos de apropriação do resultado, as contas do
Ativo e Passivo no Balanço Patrimonial eram as
seguintes:
Com base nos dados fornecidos, é CORRETO afirmar
que o Patrimônio Líquido da Cia. Stakeholder em
31/12/2023 importa em:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Econômico Financeiro |
Q4352827
Contabilidade Geral
O Plano de Contas utilizado na Contabilidade Geral é
uma ferramenta de organização e padronização de
registros contábeis. Sobre o tema, assinale a alternativa
CORRETA.
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Econômico Financeiro |
Q4352826
Contabilidade Geral
Os Princípios de Contabilidade são diretrizes a serem
observadas de forma obrigatória na escrituração dos
fatos contábeis. Sobre o assunto, informe se é
verdadeiro (V) ou falso (F) para o que se afirma.
(__) O princípio da competência determina que as receitas e despesas devem ser reconhecidas no momento em que ocorrem, independentemente do recebimento ou pagamento.
(__) O princípio da continuidade estabelece que as demonstrações contábeis devem ser elaboradas, considerando que a entidade continuará em operação no futuro previsível, salvo evidências concretas em contrário, como planos formais de liquidação ou encerramento das atividades.
(__) O princípio da prudência exige que sejam registrados os ativos pelo seu valor justo, sempre que este for superior ao custo histórico.
A sequência CORRETA de respostas é:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Econômico Financeiro |
Q4352821
Contabilidade Geral
A administração financeira de curto prazo é uma das atividades mais importantes e que mais consome tempo do
administrador financeiro. Nesse contexto, emerge um conceito fundamental: o capital de giro líquido, que pode ser
definido como a diferença matemática entre:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349848
Contabilidade de Custos
Texto associado
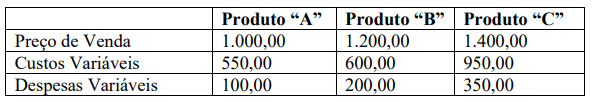
INSTRUÇÃO: Para a resolução da questão, considere as informações a seguir.
A Cia. Xu-Jon-Min é uma indústria que trabalha com fabricação e venda de componentes eletrônicos. Ela produz três
produtos, quais sejam:
Com base na análise dos dados, é CORRETO afirmar que:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349847
Contabilidade Geral
Com base na legislação tributária em vigor, informe se é verdadeiro (V) ou falso (F) para o que se afirma sobre o
Imposto de Renda a seguir.
(__) No regime de apuração do lucro real, a base de cálculo do IRPJ e da CSLL pode ser ajustada por adições, exclusões e compensações de prejuízos fiscais, conforme a legislação tributária.
(__) No caso do IRRF, a retenção na fonte ocorre apenas para pessoas físicas que prestem serviços, não sendo aplicável em contratos celebrados por pessoas jurídicas.
(__) O regime de Lucro Arbitrado é uma modalidade especial de tributação que exime os contribuintes da obrigatoriedade de registrar suas operações contábeis em livros comerciais e fiscais, simplificando a apuração do Imposto de Renda.
Assinale a alternativa que apresenta a sequência CORRETA de respostas.
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349845
Análise de Balanços
Texto associado
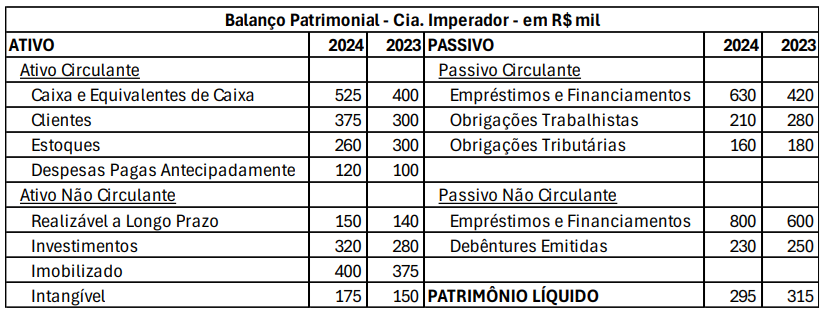
INSTRUÇÃO: Para resolução da questão, avalie o Balanço Patrimonial da Cia. Imperador, abaixo
transcrito.
Com base na análise vertical e horizontal do Ativo Circulante da Cia. Imperador, é CORRETO afirmar que:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349844
Análise de Balanços
Texto associado
INSTRUÇÃO: Para resolução da questão, avalie o Balanço Patrimonial da Cia. Imperador, abaixo
transcrito.
À luz dos dados fornecidos, é CORRETO afirmar que o Índice de Endividamento Geral da Cia. Imperador, ao final de
2023 e 2024, respectivamente, foi de, aproximadamente:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349843
Análise de Balanços
Texto associado
INSTRUÇÃO: Para resolução da questão, avalie o Balanço Patrimonial da Cia. Imperador, abaixo
transcrito.
Com base nas informações apresentadas, assinale a alternativa CORRETA sobre os índices de liquidez.
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349842
Auditoria
Analise as afirmativas a seguir no que diz respeito às
Evidências de Auditoria.
I- A evidência de auditoria deve ser apropriada e suficiente, sendo que a suficiência é uma medida da qualidade e a apropriação está relacionada à quantidade das informações obtidas.
II- A confiabilidade da evidência de auditoria é maior quando ela é obtida de fontes independentes externas à entidade, sendo menor quando gerada internamente sem controles eficazes.
III- O auditor pode prescindir de evidência de auditoria quando os controles internos da entidade forem avaliados como altamente eficazes, reduzindo-se, assim, o risco de auditoria a níveis aceitáveis.
Está CORRETO o que se afirma em:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349841
Contabilidade de Custos
Considerando que a Cia. Xu-Jon-Min produza e venda,
em determinado ano, apenas o produto “A”, e que seus
custos e despesas fixas importem em 253.750,00, é
CORRETO afirmar que, para alcançar o Ponto de
Equilíbrio Contábil, a empresa deverá vender:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349840
Contabilidade Geral
À luz das diretrizes do Pronunciamento Técnico CPC
01 (R1) – Redução ao Valor Recuperável de Ativos,
assinale a alternativa INCORRETA:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349839
Contabilidade Geral
Com base no Pronunciamento Técnico CPC 03 (R2),
que trata da Demonstração dos Fluxos de Caixa (DFC),
assinale a alternativa INCORRETA:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349838
Contabilidade Geral
Sobre o tratamento das demonstrações financeiras e a
apuração do resultado na Lei nº 6.404/1976, informe se
é verdadeiro (V) ou falso (F) para o que se afirma a
seguir.
(__) As demonstrações financeiras de uma companhia devem ser elaboradas com base na escrituração mercantil, refletindo a posição patrimonial e financeira da entidade, sendo obrigatória a inclusão de notas explicativas e outras informações relevantes.
(__) A apuração das participações no resultado do exercício não leva em consideração a provisão para o Imposto de Renda nem a existência de prejuízos acumulados.
(__) A demonstração do resultado do exercício deve evidenciar, além do lucro líquido, os custos operacionais, as receitas financeiras, os ajustes de exercícios anteriores e o lucro bruto das operações, conforme disposto na lei.
Assinale a alternativa que apresenta a sequência CORRETA de repostas.
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349837
Contabilidade Geral
À luz do Pronunciamento Técnico CPC 00 (R2) - Estrutura Conceitual para Relatório Financeiro, avalie as afirmativas
a seguir:
I- O objetivo dos relatórios financeiros para fins gerais é fornecer informações úteis aos investidores, credores por empréstimos e outros credores, possibilitando-lhes avaliar a liquidez, solvência e a eficácia da administração da entidade na gestão de recursos econômicos, embora essas informações não sejam capazes de atender a todas as necessidades desses usuários.
II- Relatórios financeiros elaborados segundo o CPC 00 (R2) devem atender aos princípios de relevância e representação fidedigna, sendo a comparabilidade e a tempestividade características qualitativas secundárias e dispensáveis na elaboração de informações úteis.
III- A estrutura conceitual do CPC 00 (R2) estabelece que ativos e passivos devem ser reconhecidos, quando for provável que benefícios econômicos futuros fluam para ou da entidade e quando possam ser mensurados com confiabilidade.
Das afirmativas acima, estão CORRETAS:
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264676
Contabilidade Geral
Os atos praticados pelos administradores ou proprietários que afetam o patrimônio da entidade devem
ser registrados por meio de lançamentos contábeis. Em determinado período, a empresa Vista Formosa
apresentou os seguintes fatos contábeis:
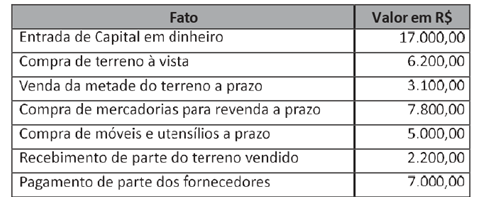
Com base nas informações dadas, assinale a alternativa que apresenta corretamente os valores do Ativo, do Passivo e do Patrimônio Líquido, respectivamente.
Com base nas informações dadas, assinale a alternativa que apresenta corretamente os valores do Ativo, do Passivo e do Patrimônio Líquido, respectivamente.
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264675
Contabilidade Pública
Um técnico de contabilidade da UFGD, considerando que o Setor de Compras, por meio de licitação, adquiriu
um veículo novo para a administração, e executando atividades rotineiras e de suporte, precisa realizar o
registro contábil de “Ativo Imobilizado” para a aquisição desse veículo. Assim, considerando esse lançamento
na contabilidade do setor público, qual tipo de conta é afetada?
Ano: 2025
Banca:
UFGD
Órgão:
UFGD
Prova:
UFGD - 2025 - UFGD - Técnico em Contabilidade - Edital nº 19 |
Q4264674
Contabilidade Geral
Conforme a Norma Brasileira de Contabilidade NBC TSP 11, qual regime contábil deve ser aplicado na
elaboração e na apresentação das demonstrações contábeis que seguem essa norma?

 Conheça nossos planos