Foram encontradas 92.604 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


A Cia CREA, apresentou a seguinte posição patrimonial:
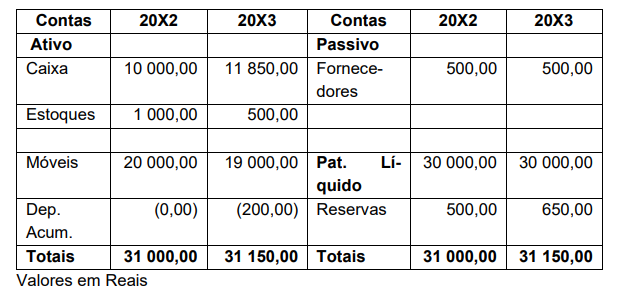 Com base exclusivamente nas informações acima, pode-se afirmar que a variação ocorrida no Capital Circulante Líquido da Cia CREA corresponde a
Analise as assertivas abaixo sobre Restos a Pagar, com base no Art. 36 da Lei nº 4.320/1964 e no MCASP, 11ª Edição:
I. Consideram-se Restos a Pagar as despesas empenhadas mas não pagas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.
II. Os Restos a Pagar processados correspondem às despesas liquidadas e não pagas no exercício financeiro, ou seja, aquelas em que o serviço, a obra ou o material contratado tenha sido prestado ou entregue e aceito pelo contratante.
III. Os Restos a Pagar não processados correspondem às despesas empenhadas e já liquidadas, pendentes apenas de pagamento.
É correto o que se afirma em:
Analise as assertivas abaixo com base na literalidade do Artigo 176 da Lei nº 6.404/1976, que dispõe sobre as demonstrações financeiras a serem elaboradas pelas sociedades por ações:
I. Ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as seguintes demonstrações financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício.
II. A demonstração do valor adicionado (DVA) deve ser elaborada e publicada por todas as companhias, sejam elas abertas ou fechadas, conforme a exigência do inciso V do referido artigo.
III. A companhia fechada com patrimônio líquido, na data do balanço, inferior a R$ 2.000.000,00 (dois milhões de reais) não será obrigada à elaboração e publicação da demonstração dos fluxos de caixa.
É correto o que se afirma em:
Segundo as diretrizes para a classificação da despesa orçamentária por sua natureza, estabelecidas no Item 4.2.4.3 da Parte I do Manual de Contabilidade Aplicada ao Setor Público MCASP, 11ª Edição, relacione a Coluna 1 (Grupos de Natureza da Despesa) com a Coluna 2 (Definições textuais correspondentes):
Coluna 1:
1. Pessoal e Encargos Sociais
2. Juros e Encargos da Dívida
3. Investimentos
Coluna 2:
( ) Despesas orçamentárias com softwares e com o planejamento e a execução de obras, inclusive com a aquisição de imóveis considerados necessários à realização destas últimas, e com a aquisição de instalações, equipamentos e material permanente.
( ) Despesas orçamentárias com pessoal ativo e inativo e pensionistas, relativas a mandatos eletivos, cargos, funções ou empregos, civis, militares e de membros de Poder, com quaisquer espécies remuneratórias...
( ) Despesas orçamentárias com o pagamento de juros, comissões e outros encargos de operações de crédito internas e externas contratadas, bem como da dívida pública mobiliária.
A associação correta de cima para baixo é:
Segundo o item 4.3 da NBC TG Estrutura Conceitual para Relatório Financeiro:
"_________ é um recurso econômico presente controlado pela entidade como resultado de eventos passados."
Com base nas etapas da execução da receita orçamentária descritas no MCASP, 11ª Edição (Parte I) e na definição de lançamento do Art. 53 da Lei nº 4.320/1964, relacione a Coluna 1 com a Coluna 2:
Coluna 1:
1. Previsão
2. Lançamento
3. Arrecadação
Coluna 2:
( ) Ato da repartição competente que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora, e inscreve o débito desta.
( ) Entrega dos recursos devidos ao Tesouro pelos contribuintes ou devedores, por meio dos agentes arrecadadores ou instituições financeiras autorizadas.
( ) Estimativa da receita que comporá a proposta orçamentária e antecede a fixação da despesa na LOA.
A associação correta de cima para baixo é:
Na prática, esse ato consiste na reserva de dotação orçamentária para um fim específico, e é chamado de:
Integrará o projeto de lei de diretrizes orçamentárias o Anexo de Metas Fiscais, em que serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário, e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes.
O Anexo de Metas Fiscais conterá:
1. A avaliação da situação financeira e a atuaria dos fundos públicos e programas estatais de natureza atuarial.
2. O demonstrativo da execução das receitas, por categoria econômica e fonte, especificando a previsão inicial, a previsão atualizada para o exercício e a receita realizada.
3. O demonstrativo das despesas por grupo de natureza, discriminando a dotação para o exercício, a despesa liquidada e o saldo.
4. O demonstrativo da estimativa e a compensação da renúncia de receita e da margem de expansão das despesas obrigatórias de caráter continuado.
Assinale a alternativa que indica todas as afirmativas corretas.
Ao final de um exercício financeiro, um ente apresentou os seguintes valores relativos aos dispêndios de recursos.
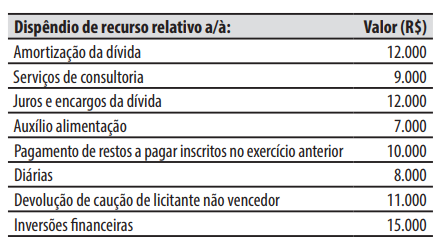
O valor do total dos dispêndios de recursos classificados na categoria econômica de despesas correntes é de:
Considere as seguintes situações ocorridas em um órgão público:
1. Em novembro de 2025, foi realizado o empenho da despesa referente à aquisição de equipamentos (implementos agrícolas). Em dezembro de 2025, o fornecedor entregou os equipamentos e o órgão público atestou o recebimento em conformidade com o contrato. Em janeiro de 2026, mediante emissão de ordem bancária, o órgão público realizou o pagamento ao fornecedor dos implementos agrícolas.
2. Em março de 2026, um servidor público, ocupante do cargo efetivo de motorista, recebeu, mediante prévio empenho, R$ 2.000 do órgão público para atender a despesas com combustível durante a realização de viagem a trabalho. Em seu retorno, no mesmo mês, o servidor público prestou contas do montante recebido.
3. Após um longo período de estudos, Maria foi aprovada em concurso público. Em 01 dezembro de 2025, Maria foi nomeada e tomou posse em cargo efetivo. Apesar de haver dotação orçamentária específica no orçamento do exercício financeiro de 2025, por um equívoco operacional, o órgão público não efetuou o empenho da despesa em dezembro de 2025 referente ao vale alimentação devido à Maria e, consequentemente, Maria não recebeu em 2025 o valor do vale alimentação. Em janeiro de 2026, foi realizado o empenho da despesa e Maria recebeu o valor do vale alimentação retroativo referente ao mês de dezembro de 2025.
Assinale a alternativa que indica corretamente a sequência que identifica, respectivamente, cada umas situações.

 Conheça nossos planos