Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 92.604 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Amparo - SP
Prova:
Avança SP - 2026 - Prefeitura de Amparo - SP - Contabilidade Pública |
Q4330733
Contabilidade Pública
De acordo com o Artigo 63 da Lei Federal n°
4.320/1964, "A da despesa
consiste na verificação do direito adquirido pelo
credor tendo por base os títulos e documentos
comprobatórios do respectivo crédito."
Assinale a alternativa que preenche
corretamente a lacuna:
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Amparo - SP
Prova:
Avança SP - 2026 - Prefeitura de Amparo - SP - Contabilidade Pública |
Q4330732
Contabilidade Geral
A redução do valor de elementos do ativo
decorrente do desgaste pelo uso, da ação da
natureza ou da obsolescência, aplicável a bens
tangíveis do ativo imobilizado, é denominada:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Contador |
Q4329639
Auditoria Governamental
Nos termos do sistema de controle externo da Administração Pública Federal, determinadas entidades integrantes da Administração indireta devem apresentar informações destinadas a demonstrar a regularidade da gestão, a adequada utilização
dos recursos públicos e o cumprimento dos objetivos institucionais, sujeitando-se ao exame do Tribunal de Contas da União
(TCU). Considerando as disposições aplicáveis aos relatórios de gestão submetidos ao TCU, assinale a afirmativa correta.
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Contador |
Q4329638
Contabilidade Pública
Durante o encerramento contábil mensal de determinada autarquia pública federal, a equipe responsável identificou divergências entre os saldos contábeis e os controles auxiliares. Na análise, verificou-se que algumas contas patrimoniais apresentavam movimentações sem reflexo financeiro imediato, enquanto outras contas de resultado exigiam avaliação quanto
ao correto reconhecimento pelo regime de competência. Diante da situação hipotética descrita, considerando os procedimentos de análise e conciliação de contas patrimoniais e de resultado, assinale a afirmativa INCORRETA.
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Contador |
Q4329637
Contabilidade Pública
Considere, hipoteticamente, que, no encerramento do mês de abril de 2026, o setor financeiro de determinada autarquia pública
federal realizou a conciliação entre os controles de contas a pagar e os registros da execução da despesa. Constatou-se que uma
contratação possuía empenho emitido, parte do objeto já havia sido entregue e atestada pelo fiscal do contrato; porém, o
pagamento ainda não havia sido efetuado em razão da ausência de disponibilidade financeira. Tendo em vista a integração entre
o controle de contas a pagar e as fases da despesa pública, marque V para as afirmativas verdadeiras e F para as falsas.
( ) A emissão do empenho representa a reserva da dotação orçamentária para fazer frente à despesa.
( ) A liquidação da despesa corresponde à verificação do direito adquirido pelo credor com base em documentos comprobatórios do respectivo crédito.
( ) A existência de despesa liquidada sem pagamento implica, necessariamente, registro de Restos a Pagar.
( ) O pagamento da despesa depende, entre outros requisitos, da regular liquidação previamente realizada.
A sequência está correta em
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Contador |
Q4329635
Análise de Balanços
Os indicadores financeiros, números que ajudam a medir o desempenho econômico e financeiro da empresa, transformam
dados como faturamento, custos, despesas, lucro, caixa, dívidas e investimentos em informações úteis para a tomada de
decisão. Nesse contexto, é correto afirmar que fornecerá a informação necessária a um investidor que deseja medir a eficiência de uma empresa em gerar lucro em relação à sua receita líquida (se os preços estão adequados e os custos controlados)
o seguinte indicador financeiro:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Contador |
Q4329634
Contabilidade Geral
A Demonstração das Mutações do Patrimônio Líquido tem como objetivo apresentar, de forma detalhada, as alterações
ocorridas no patrimônio líquido de uma empresa durante determinado período, permitindo transparência, controle financeiro e suporte à tomada de decisões. Nesse contexto, trata-se de uma transação que NÃO impacta no valor total do patrimônio líquido:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Contador |
Q4329633
Contabilidade Geral
Considere, hipoteticamente, que, em uma combinação de negócios, a empresa Alfa adquiriu 100% da empresa Beta por
R$ 5 milhões. O patrimônio líquido contábil da empresa Beta é de R$ 3 milhões. O laudo de avaliação a valor justo na data
da aquisição identificou que os imóveis da empresa Beta registrados por R$ 2 milhões (valor contábil) valem R$ 3 milhões,
mensurados ao valor justo. Com base nas informações fornecidas, assinale, a seguir, o lançamento correto de ajuste de avaliação patrimonial na subsidiária.
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Contador |
Q4329632
Auditoria
Em conformidade com a Norma Brasileira de Auditoria NBC TA 700, no que concerne à formação de opinião sobre as
demonstrações contábeis, o auditor deverá avaliar, especificamente, segundo os requisitos da estrutura de relatório financeiro aplicável, se:
I. As estimativas contábeis e divulgações relacionadas feitas pela Administração são razoáveis.
II. As demonstrações contábeis fornecem divulgações para permitir que os usuários previstos entendam o efeito de transações e eventos relevantes sobre as informações incluídas nas demonstrações contábeis.
III. As políticas contábeis selecionadas e aplicadas são consistentes com a estrutura de relatório financeiro aplicável e se são apropriadas.
Está correto o que se afirma em
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Contador |
Q4329630
Contabilidade Pública
De acordo com o Manual da Contabilidade Aplicada ao Setor Público – MCASP (11ª Edição), o contador da autarquia pública
municipal deverá classificar a receita de tarifa de abastecimento de água potável na seguinte origem da receita pública:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Contador |
Q4329629
Contabilidade Pública
O suprimento de fundos é caracterizado por ser um adiantamento de valores ao servidor para futura prestação de contas.
Esse adiantamento constitui despesa orçamentária. No estágio da liquidação da despesa orçamentária, ao mesmo tempo em
que ocorre o registro de um passivo, há também a incorporação de um ativo, que representa o direito de receber um bem
ou serviço, objeto do gasto a ser efetuado pelo suprido. Considerando que determinado agente suprido utilizou a integralidade do valor adiantado, qual registro contábil representa a prestação de contas do saldo utilizado, sob enfoque da informação de natureza patrimonial?
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Contador |
Q4329628
Contabilidade Pública
Determinado município realizou abertura de créditos adicionais autorizados nos últimos quatro meses do exercício anterior
ao da referência e reabertos no exercício de referência, observado o saldo remanescente. Diante dessa situação hipotética,
a quantia deverá ser evidenciada na seguinte demonstração contábil:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Contador |
Q4329627
Contabilidade Pública
Segundo a Lei Complementar nº 101/2000, o Relatório Resumido da Execução Orçamentária (RREO) abrangerá todos os
Poderes e o Ministério Público e deverá ser publicado até trinta dias após o encerramento de cada bimestre. Conforme
elencado no art. 52 da referida normativa, compõem o Relatório Resumido da Execução Orçamentária, EXCETO:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Contador |
Q4329626
Contabilidade Pública
Determinada empresa pública adquiriu um bem de capital (trator) já em utilização nas atividades rurais. Pela norma contábil
pública, a compra deverá compor o desdobramento da despesa de capital em:
Q4328020
Contabilidade Pública
A Demonstração das Variações Patrimoniais, prevista no artigo 104 da Lei n. 4.320/64, evidencia as variações verificadas no patrimônio, indicando o resultado patrimonial do exercício. Em 31/12/2025, a prefeitura de um município localizado na região oeste do estado apresentou os seguintes valores:
● Alienação de bens móveis, ao valor de custo: $ 160
● Pagamento de parcelas (principal mais juros) da dívida: $ 800
● Amortização da dívida: 70% do valor total das parcelas
● Juros e encargos da dívida: 30% do valor total das parcelas
● Aquisição de veículos: $ 200
● Depreciação, amortização e exaustão: $ 80
● Despesas de custeio empenhadas: $ 1.600
● Despesas de custeio liquidadas: 95% das despesas de custeio empenhadas
● Despesas de custeio pagas: 90% das despesas de custeio empenhadas
● Operações de crédito contratadas: $ 1.000
● Recebimento de veículos em doação: $ 240
● Receitas imobiliárias lançadas: $ 200
● Receitas imobiliárias realizadas: 90% das receitas imobiliárias lançadas
● Receitas tributárias lançadas: $ 2.000
● Receitas tributárias arrecadadas: 96% das receitas tributárias lançadas
● Rendimentos de aplicações financeiras: $ 120
Considerando os dados, assinale a alternativa correta.
Q4328019
Contabilidade Pública
No Balanço Orçamentário, previsto no artigo 102 da Lei n. 4.320/64, evidenciam-se as receitas e as despesas
orçamentárias, detalhadas em níveis relevantes de análise, confrontando os valores previstos e suas alterações com
os valores efetivamente executados, demonstrando, assim, o superávit ou o déficit orçamentário para o período. Os
dados a seguir referem-se ao Balanço Orçamentário em 31/12/2025 de um município localizado na região sul do estado:
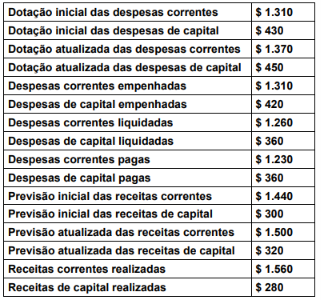
Considerando os dados, assinale a alternativa correta.
Considerando os dados, assinale a alternativa correta.
Q4328018
Contabilidade Pública
Considere os seguintes dados de um município localizado na região sudoeste do estado, relativos a 2025:
● Alienação de bens móveis: $ 50
● Amortização da dívida: $ 240
● Despesas correntes empenhadas: $ 1.200
● Despesas de capital empenhadas: $ 300
● Dotação atualizada das receitas correntes: $ 1.300
● Dotação atualizada das receitas de capital: $ 560
● Operações de crédito realizadas: $ 480
● Previsão atualizada das despesas correntes: $ 1.300
● Previsão atualizada das despesas de capital: $ 560
● Receitas tributárias arrecadadas: $ 930
● Restos a pagar não processados, relativos a despesas correntes: $ 80
● Restos a pagar processados, relativos a despesas correntes: $ 50
● Restos a pagar não processados, relativos a despesas de capital: $ 20
● Restos a pagar processados, relativos a despesas de capital: $ 10
● Transferência de cota-parte do Fundo de Participação dos Municípios: $ 320
● Transferência do duodécimo para a Câmara de Vereadores: $ 150
Considerando as disposições da Norma Brasileira de Contabilidade aplicada ao Setor Público NBC TSP 12 – Demonstração dos Fluxos de Caixa e os dados acima, assinale a alternativa correta.
Q4328017
Contabilidade Pública
O Balanço Financeiro, previsto no Artigo 103 da Lei n. 4.320/64 demonstra a receita e a despesa orçamentárias, bem
como os recebimentos e pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie do
exercício anterior e do seguinte. Observe os dados abaixo, extraídos do Balanço Financeiro de 2025 de um pequeno
município localizado no noroeste do estado.
● Despesas extraorçamentárias: $ 150
● Receitas orçamentárias: $ 400
● Restos a pagar do exercício: $ 20
● Outras receitas extraorçamentárias: $ 60
● Saldo financeiro positivo relativo a 2024: $ 120
● Despesas orçamentárias: $ 350
Qual é o valor do saldo financeiro para o exercício seguinte?
● Despesas extraorçamentárias: $ 150
● Receitas orçamentárias: $ 400
● Restos a pagar do exercício: $ 20
● Outras receitas extraorçamentárias: $ 60
● Saldo financeiro positivo relativo a 2024: $ 120
● Despesas orçamentárias: $ 350
Qual é o valor do saldo financeiro para o exercício seguinte?
Q4328016
Contabilidade Pública
A Norma Brasileira de Contabilidade aplicada ao Setor Público NBC TSP 26 – Ativo Biológico e Produto Agrícola
determina que:
Q4328015
Contabilidade Pública
Em 01/04/2025, a Prefeitura de um pequeno município localizado no oeste do estado adquiriu um caminhão para utilização na Secretaria de Obras Públicas, com as seguintes informações:
● Preço de aquisição: $ 54.000
● Gastos de modificação da carroceria, a fim de atender as necessidades da Secretaria de Obras Públicas: $ 9.000
● O veículo entrou em operação em 01/06/2025, permanecendo em uso normal em 31/12/2025
● Vida útil econômica: 10 anos, com a depreciação iniciando a partir da entrada em operação do veículo
● O método de depreciação é o de Cotas Constantes
● Valor residual ao final da vida útil econômica: 12% do preço de aquisição
Considerando as disposições da Norma Brasileira de Contabilidade aplicada ao Setor Público NBC TSP 07 – Ativo Imobilizado e os dados acima, assinale a alternativa correta.

 Conheça nossos planos