Questões de Concurso
Para ciências contábeis
Foram encontradas 92.604 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


No que se refere aos Fluxos de Caixa, analise as afirmativas a seguir e assinale V para as verdadeiras e F para as falsas.
( ) A Demonstração dos Fluxos de Caixa permite aos usuários projetar cenários de fluxos futuros de caixa do ente público.
( ) Podemos considerar três fluxos de caixas: fluxos de caixa das atividades operacionais, fluxos de caixa dos investimentos e fluxos de caixa dos financiamentos.
( ) A Demonstração dos Fluxos de Caixa deve ser elaborada pelo método indireto, classificando os fluxos financeiros em atividades operacionais, de investimento e de financiamento.
Assinale a alternativa que apresenta a sequência correta.
No que se refere os grupos Ativo Financeiro e Passivo Financeiro previstos no Balanço Patrimonial da Lei nº 4.320/1964, analise as afirmativas a seguir:
I. Os valores numerários e os direitos realizáveis de forma autônoma em relação à peça orçamentária compõem a estrutura do Ativo Financeiro.
II. Os créditos realizáveis de curto prazo dependem de autorização orçamentária expressa para que ocorra sua devida escrituração patrimonial.
III. As obrigações cujo pagamento não depende de autorização legislativa para amortização ou resgate compõem o núcleo das contas do Passivo Financeiro.
Após análise das afirmativas apresentadas, assinale a alternativa correta.
Assinale a alternativa que preenche corretamente a lacuna do texto.
Ο ______________ é a transferência dos valores arrecadados à conta específica do Tesouro, responsável pela administração е controle da arrecadação e programação financeira, observando-se o princípio da unidade de tesouraria ou de caixa.
Considere as asserções a seguir sobre o ativo permanente no Balanço Patrimonial.
I. O ativo permanente compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa.
PORQUE
II. O ativo permanente apresenta como característica principal a sua imediata disponibilidade financeira e conversibilidade em caixa para o ente público.
Considerando as asserções, assinale a alternativa CORRETA.
No que se refere ao Balanço Patrimonial, analise as afirmativas a seguir e assinale V para as verdadeiras e F para as falsas.
( ) A demonstração contábil evidencia a situação patrimonial do ente público por meio de contas representativas do patrimônio e dos atos potenciais.
( ) O caixa ou equivalente de caixa permanece no ativo circulante ainda que a sua troca ou uso para pagamento de passivo se encontre vedada por um período de vinte e quatro meses após a data das demonstrações.
( ) Os saldos bancários negativos de cheques especiais integram o passivo circulante por terem liquidação prevista no curto prazo.
Assinale a alternativa que apresenta a sequência correta.
Assinale a alternativa correta que apresenta esse agrupamento.
O tratamento contábil adequado consiste em
Considerando as perspectivas orçamentária e patrimonial da contabilidade pública, o registro adequado consiste em
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do parágrafo acima.
Identifique abaixo as afirmativas verdadeiras ( V ) e falsas ( F ) com base na gestão patrimonial na Administração Pública.
( ) A reavaliação patrimonial ajusta o valor contábil dos bens ao seu valor justo, visando à fidedignidade do balanço patrimonial.
( ) Os bens dominicais podem ser alienados pela Administração Pública com dispensa automática de avaliação prévia e de autorização legislativa.
( ) O inventário analítico dos bens de caráter permanente deve ser realizado no encerramento de cada exercício financeiro.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
I. Demonstrativo da inscrição em restos a pagar das despesas: liquidadas; empenhadas e não liquidadas, regularmente inscritas; empenhadas e não liquidadas, inscritas até o limite do saldo da disponibilidade de caixa; não inscritas por falta de disponibilidade de caixa e cujos empenhos foram cancelados. II. Demonstrativo relativo a restos a pagar, detalhando, por Poder e órgão sujeito aos limites da Lei de Responsabilidade Fiscal, os valores inscritos, os pagamentos realizados e o montante a pagar. III. Demonstrativo da variação patrimonial, evidenciando a alienação de ativos e a aplicação dos recursos dela decorrentes.
À luz da Lei Complementar nº 101/2000, os demonstrativos descritos devem integrar, respectivamente:
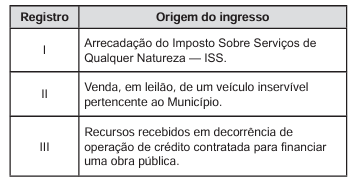
De acordo com a classificação orçamentária estabelecida pela Lei Federal no 4.320/1964, esses ingressos devem ser classificados, respectivamente, como
Os SKUs que são foco da projeção são:
• MSA-002-MPB – mesa alta, modelo 2, com acabamento em pintura branca – que consome 0,1 m³ de madeira pinus por unidade produzida e que tem produção mensal atual de 100 unidades;
• BQA-004-MPV – banqueta alta, modelo 4, com acabamento em verniz – que consome 0,02 m³ de madeira pinus por unidade produzida e que tem produção mensal atual de 500 unidades.
Atualmente, a madeira pinus é adquirida por R$ 1.000,00/m³ e a produção realizada em jornada regular corresponde exatamente à quantidade mensal de pedidos, não havendo utilização de horas extras nem estoque de produtos acabados.
Considere que, em cada um dos próximos três meses:
• a quantidade mensal de pedidos de cada um dos dois SKUs anteriormente mencionados será 10% superior à quantidade mensal atual;
• a empresa produzirá exatamente a quantidade necessária para atender aos pedidos do respectivo mês;
• toda a madeira pinus necessária será adquirida no próprio mês de produção;
• o custo de aquisição da madeira pinus será 10% superior ao que é praticado hoje;
• para produzir 10% a mais do que o que é produzido regularmente dos dois SKUs (MSA-002- MPB e BQA-004-MPV), há um custo adicional total de R$ 4.000,00 em horas extras por mês.
Para fins de cálculo, considere que o consumo de madeira por unidade permanecerá constante e desconsidere perdas de matéria-prima, alterações de produtividade e variações em quaisquer outros custos além dos que foram previamente citados.
Com base nessas informações, assinale a alternativa que indica corretamente o aumento absoluto mensal dos custos de produção dos SKUs MSA-002-MPB e BQA-004-MPV.
Fonte: SOBRAL, F.; PECI, A. Administração: teoria e prática no contexto brasileiro. 2 ed. São Paulo: Pearson Education do Brasil, 2013.
Em relação a demonstrações financeiras, numere a segunda coluna de acordo com a primeira, relacionando os tipos às respectivas descrições.
(1) Balanço patrimonial
(2) Demonstração do Resultado do Exercício
(3) Demonstração de Fluxo de Caixa
( ) De todas as declarações financeiras, é a mais relevante do ponto de vista da administração financeira, pois permite avaliar a capacidade da empresa de gerar recursos financeiros e, consequentemente, implementar suas decisões de investimento e financiamento.
( ) Tem como finalidade apresentar o desempenho financeiro das operações realizadas pela empresa em determinado período, geralmente um ano.
( ) É um instrumento contábil que revela tudo o que a empresa possui ou a que tem direito (ativos), tudo o que a empresa deve a seus credores (passivos) e o valor do capital investido na empresa pelos proprietários.
( ) Tem como objetivo resumir os movimentos de entrada e saída de caixa em determinado período.
( ) Engloba as receitas, as despesas, os ganhos e as perdas, apurados com base no regime de competência, ou seja, independentemente de pagamentos e recebimentos.
A sequência numérica correta de preenchimento dos parênteses da segunda coluna, de cima para baixo, é
Assinale a alternativa que apresenta corretamente a sequência de identificação dos dígitos:

 Conheça nossos planos